旅行もしたい。資産形成も続けたい。
この2つは両立しないように見えますが、わが家では「旅行費をゼロにする」のではなく、ポイントで旅行費の負担を抑え、その分だけ投資を続けやすくするという考え方で両立させています。
旅行を我慢して投資額を最大化するのではなく、カード・ホテルポイント・家計管理を使って旅行費をコントロールし、長期投資を止めない仕組みを作る。これが、わが家の基本方針です。
旅行か投資か、ではなく「家計全体」で考える
資産形成を始めると、旅行や外食を「削るべき支出」と考えがちです。ただ、家族との旅行は後から取り戻しにくい時間でもあります。
そこで、旅行費だけを切り離して考えず、家計全体の中で「使うお金」と「増やすお金」を分けています。
- 生活費・固定費は必要以上に膨らませない
- 旅行はポイントや無料宿泊特典を活用する
- 浮いた現金はそのまま消費せず、投資余力として残す
- 投資はNISAや長期保有を中心に継続する
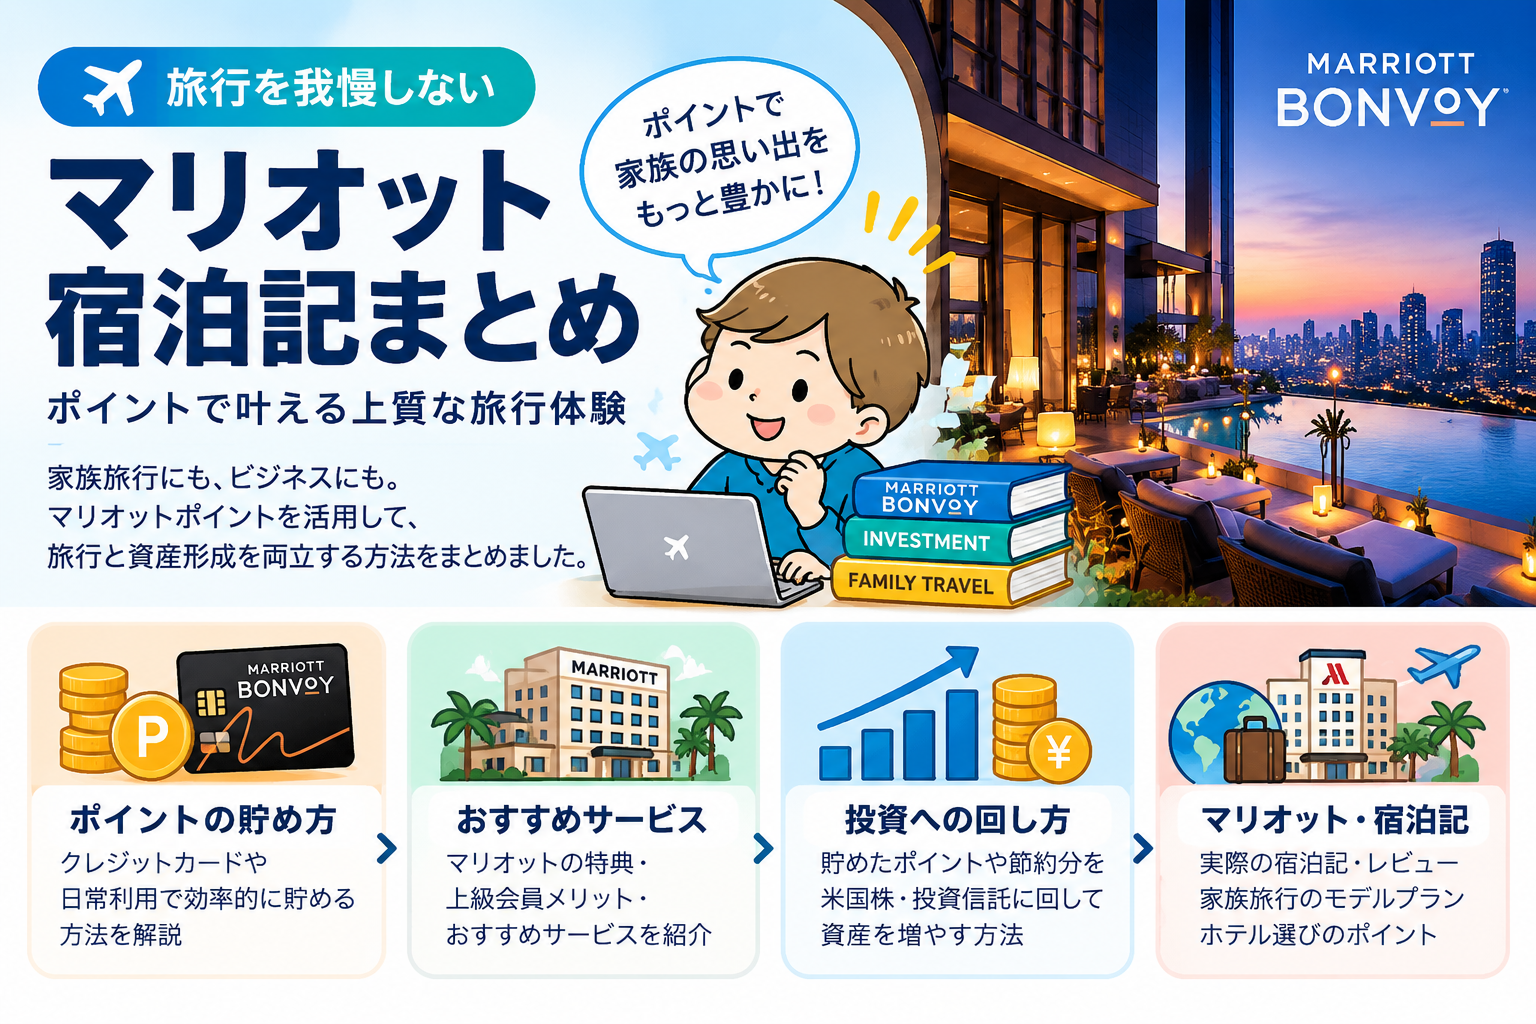
Marriott Bonvoyポイントで宿泊費を抑える
わが家ではMarriott Bonvoyのポイントや無料宿泊特典を使い、ホテル代の現金支出を抑えることがあります。
たとえばW大阪も、実際に家族で宿泊して客室・朝食・プールまで体験しました。ホテルそのものを楽しむ旅行では、ポイント宿泊との相性がよいと感じています。
ただし、カード年会費や無料宿泊特典の条件は変わります。「ポイントが貯まるから得」と決めつけず、年間利用額や宿泊頻度まで含めて判断します。
ポイントで浮いたお金を「使ったこと」にしない
ポイント宿泊でホテル代が5万円浮いたとしても、その5万円を別の買い物に使えば、家計全体では何も変わりません。
わが家では、ポイントで支出を抑えられた分を、現金余力として残す意識を持っています。その余力が、NISAや投資信託を続けるための土台になります。
家計と投資を一緒に見る
旅行、カード、証券口座、銀行口座を別々に見ていると、全体で使いすぎているのか、余裕があるのか分かりにくくなります。
そこで、マネーフォワード MEを使って家計と資産を一緒に確認しています。旅行代金やカード利用額も含め、総資産の流れを見るためのダッシュボードとして使っています。
投資は「余ったらする」ではなく先に仕組み化
旅行の予定が入るたびに投資額をゼロにすると、長期投資は続きません。
一方で、旅行を我慢して投資に全振りする方法も、わが家には合いません。
そこで、長期投資は投資信託やETFなどを使って継続し、旅行費はポイント・現金・特典の組み合わせで調整します。
ポイ活は「投資の代わり」ではなく投資原資の補助
ポイントを貯めること自体を目的にすると、不要な決済や買い物が増えることがあります。
そのため、必要な生活費の決済で貯まるポイントを中心にし、ポイント獲得のためだけに支出を増やさないことを基本ルールにしています。
わが家の考え方|使う・貯める・増やすを分けない
旅行ブログと投資ブログは、一見すると別のテーマです。
でも、わが家ではどちらも同じ家計の中の話です。
- 使う:家族旅行や体験にお金を使う
- 抑える:ポイント・無料宿泊・特典で現金支出を減らす
- 管理する:家計と資産をまとめて確認する
- 増やす:NISA・投資信託・ETF・個別株で長期運用する
まとめ|旅行を削るのではなく、投資を止めない仕組みを作る
資産形成の目的は、数字を増やすことだけではないと思っています。
家族で旅行を楽しみながら、それでも将来に向けた投資を続ける。そのために、ポイント・カード・家計管理・投資を別々に考えず、ひとつの仕組みにしています。
「旅行を我慢する」のではなく、「旅行をしても投資を止めない」。
これが、今のわが家に合っている資産形成の形です。
※本記事には、今後アフィリエイト広告を掲載する場合があります。カード、ホテル、ポイント制度、投資制度の条件は変更される場合があるため、利用前に各公式サイトで最新情報をご確認ください。