ポイ活で得たポイントを「使って終わり」にせず、家計に残ったお金を少額から投資へ回す。
この記事では、ハピタスなどのポイントサイトから、銀行・証券口座、NISA・投資信託までを一本の流れで整理します。
このページの役割
ハピタスの登録方法ではなく、「獲得したポイントをどう資産形成につなげるか」に絞って解説します。
ポイ活→投資はこの4段階で考える
① 必要な申込みでポイント獲得 → ② 現金等へ交換・家計支出を軽減 → ③ 浮いた現金を余剰資金化 → ④ NISA・投資信託などへ
ポイントそのものを「利益」と考えるより、ポイントによって家計から出ていく現金が減り、その分を投資へ回せた、と考える方が分かりやすいと思います。
STEP1 まず余計な支出を増やさない
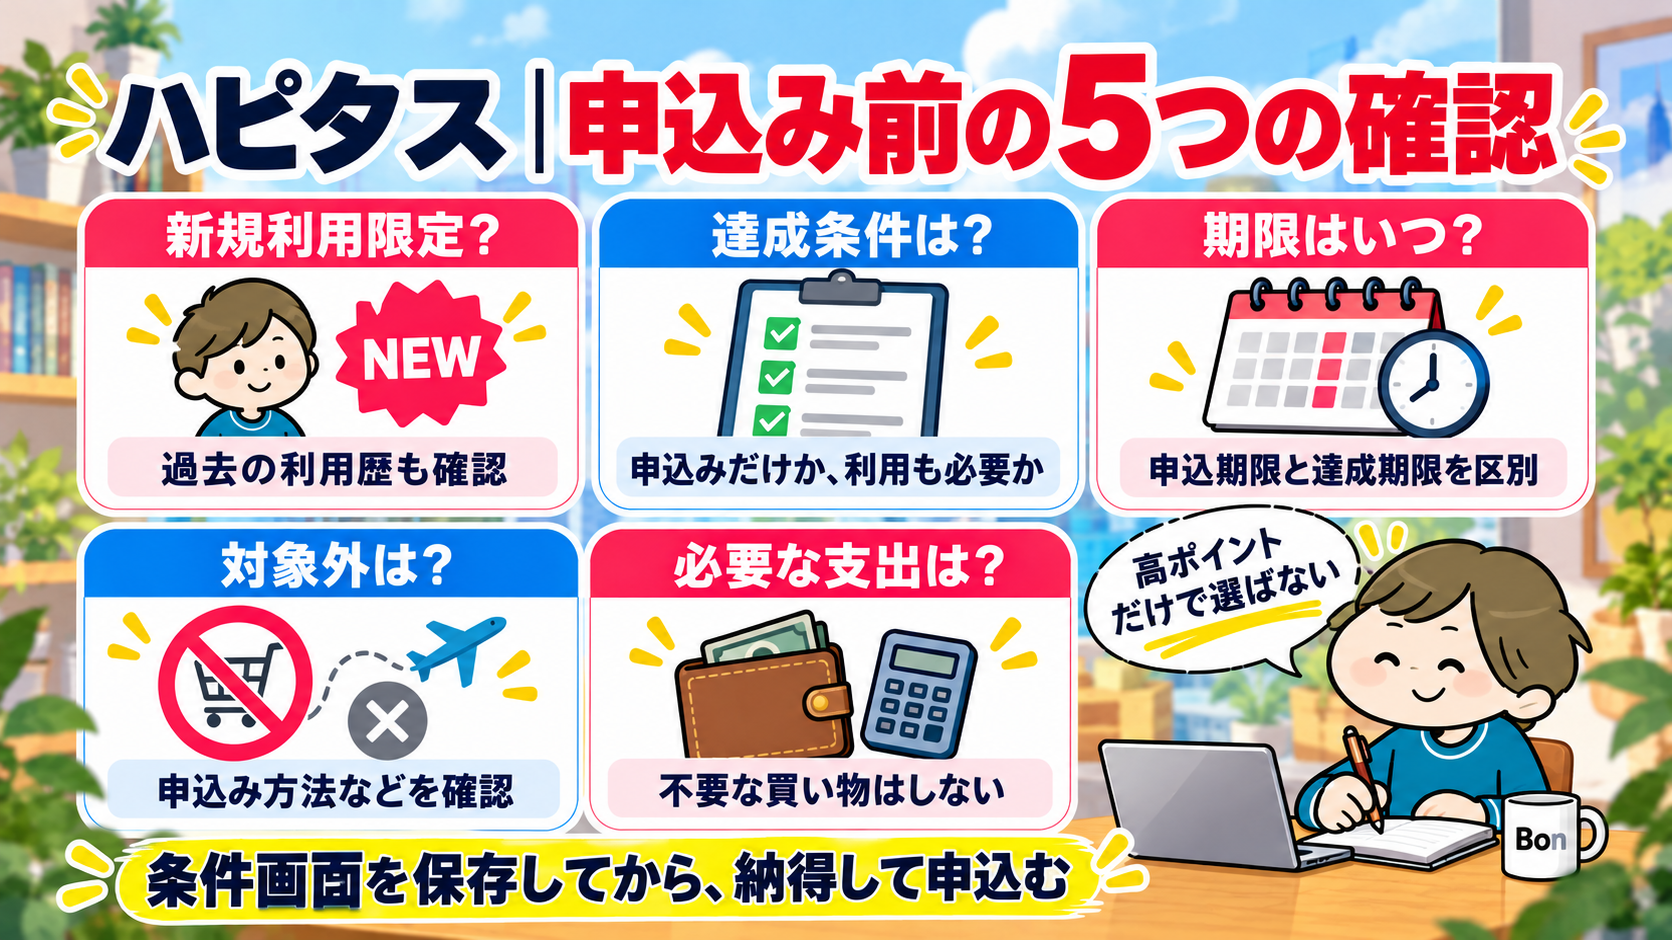
ポイ活のために不要な商品を買ったり、使わないカードやサービスを増やしたりしては本末転倒です。Bonの基本は、もともと予定していた口座開設・カード発行・旅行予約などの前に案件を確認することです。
まずは、自分が使う予定のサービスで確認
これから口座を作る方だけでなく、買い物や旅行を予定している方も、対象サービスがあるか確認できます。すでに口座を持っているなら、ポイントのために新しく作り直す必要はありません。
会員登録だけで案件のポイントがもらえるわけではありません。利用する前に、対象者・獲得条件・期限を確認します。
STEP2 ポイントを「家計の余白」に変える
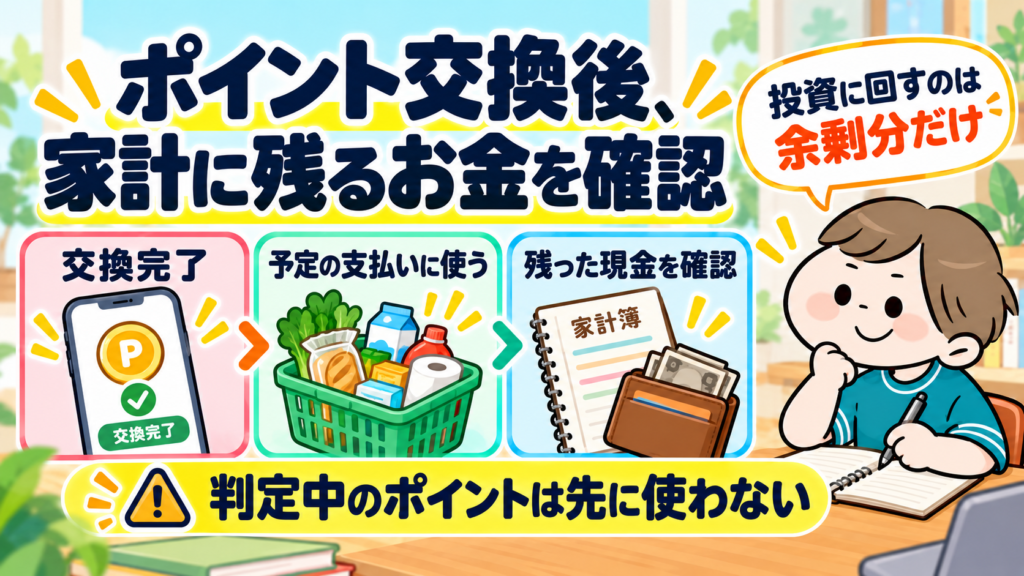
方法は大きく2つです。現金に交換して受け取るか、交換先で日用品などの予定していた支出に充て、その分の現金を家計に残します。ハピタスポイントをどの店でも直接使えるという意味ではありません。交換先・レート・手数料・所要日数を確認し、交換が完了した分だけを家計へ反映します。
説明用の例:もともと3,000円の日用品を買う予定で、交換後のポイント等でその全額を支払えた場合、家計に残る現金は3,000円です。ここでは追加購入と交換手数料がないと仮定しています。ポイントの評価額と、支出が減って残った現金を足して「6,000円増えた」とは数えません。
交換完了 → 予定した支出を3,000円軽減 → 家計に残った3,000円を確認 → 使う予定のない分だけ投資へ
「判定中」や申込予定のポイントを、先に投資資金へ組み込まないことが大切です。無効判定や交換の遅れがあっても、生活費の支払いに影響しない流れにします。
生活防衛資金まで投資へ回す必要はありません。あくまで家計に無理のない余剰分で考えます。
いくら回せるか迷ったら、先に家計を確認します。アプリや明細で支出を把握し、必要なお金を分ける手順はこちらです。
投資を始める前の家計管理を見る →
STEP3 投資に使う銀行・証券口座を整える
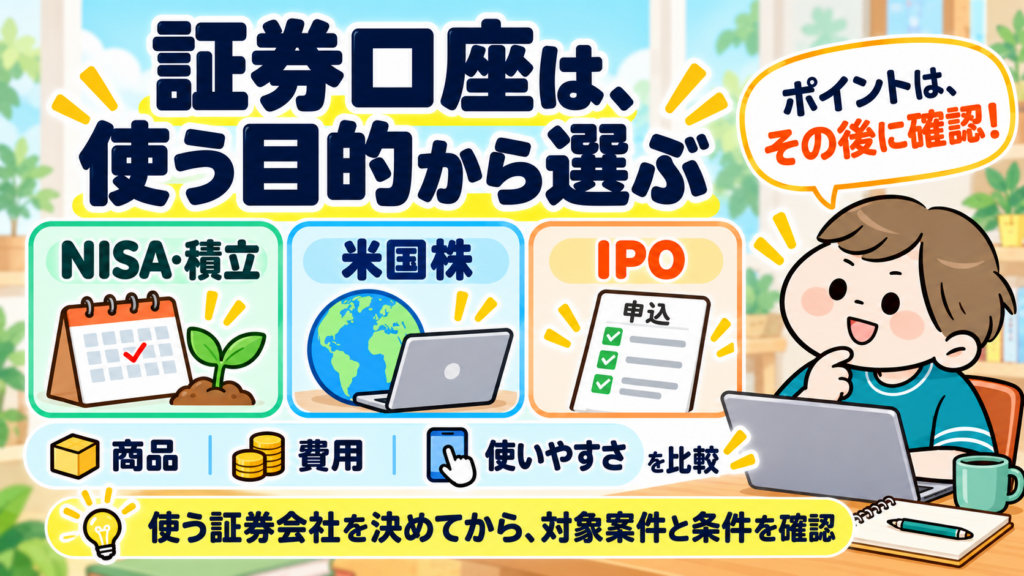
資金の流れをシンプルにするため、普段使う銀行と証券口座を整理します。証券口座を新たに作る場合も、直接申し込む前にポイントサイトの対象案件がないか確認します。
STEP4 少額からNISA・投資信託へ
投資先はポイント額ではなく、自分の目的・期間・リスク許容度から選びます。初めから個別株にこだわる必要はなく、NISAで低コストの投資信託を積み立てる方法もあります。
具体例|高還元の証券口座案件なら
証券口座案件では、還元額だけでなく「初回取引」「入金額」「取引数量」「期限」などを確認します。条件が単純で、もともと開設を検討していた証券会社なら、ポイントを受け取ってから少額投資を始める流れを作りやすくなります。
Bonの投資日記では、還元額に加えて、必要な費用・取引・期限・対象条件を見て、使いやすい案件を優先して確認します。短期間の増額は月次記事へ追記し、独立して説明する価値がある場合に個別記事へまとめます。
投資を始めたらセキュリティもセットで
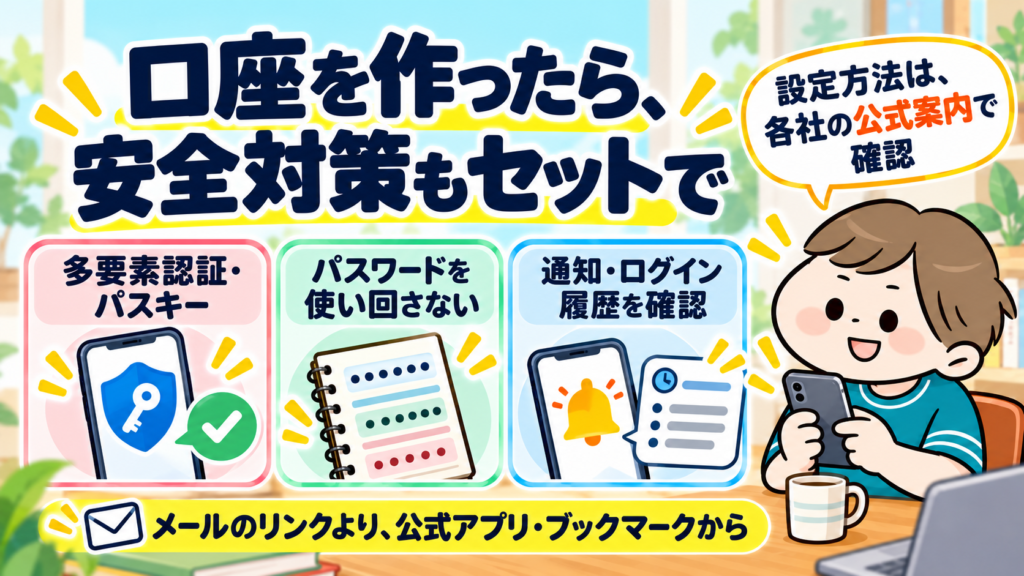
ポイントサイト、銀行、証券会社とログイン先が増えるほど、パスワードの使い回しやフィッシングへの対策が重要になります。
まとめ|ポイ活は投資の目的ではなく入口
ポイ活だけで資産形成が完成するわけではありません。ただ、必要な支出や申込みで得たポイントを家計の余白に変え、少額でも投資へ回す習慣を作ることはできます。
※本記事は一般的な情報提供を目的としています。金融商品の選択はご自身の目的・リスク許容度に応じて判断してください。