「こどもNISAはいつから使える?」「教育費や成人後の資金を準備するのに向いている?」と気になっている方へ。2027年の開始に向けて、申込みの時期、投資できる商品、払出し条件を整理しました。後半では、私自身が今すぐ利用しない理由と、子どもへの資金・運用知識の引継ぎについても書いています。
確認日:2026年10月8日。制度の骨格と金融機関ごとの手続きは区別して記載しています。最新の取扱いは申込先の公式案内をご確認ください。
こどもNISAの基本情報を確認
| 確認項目 | 制度・手続きの概要 |
|---|---|
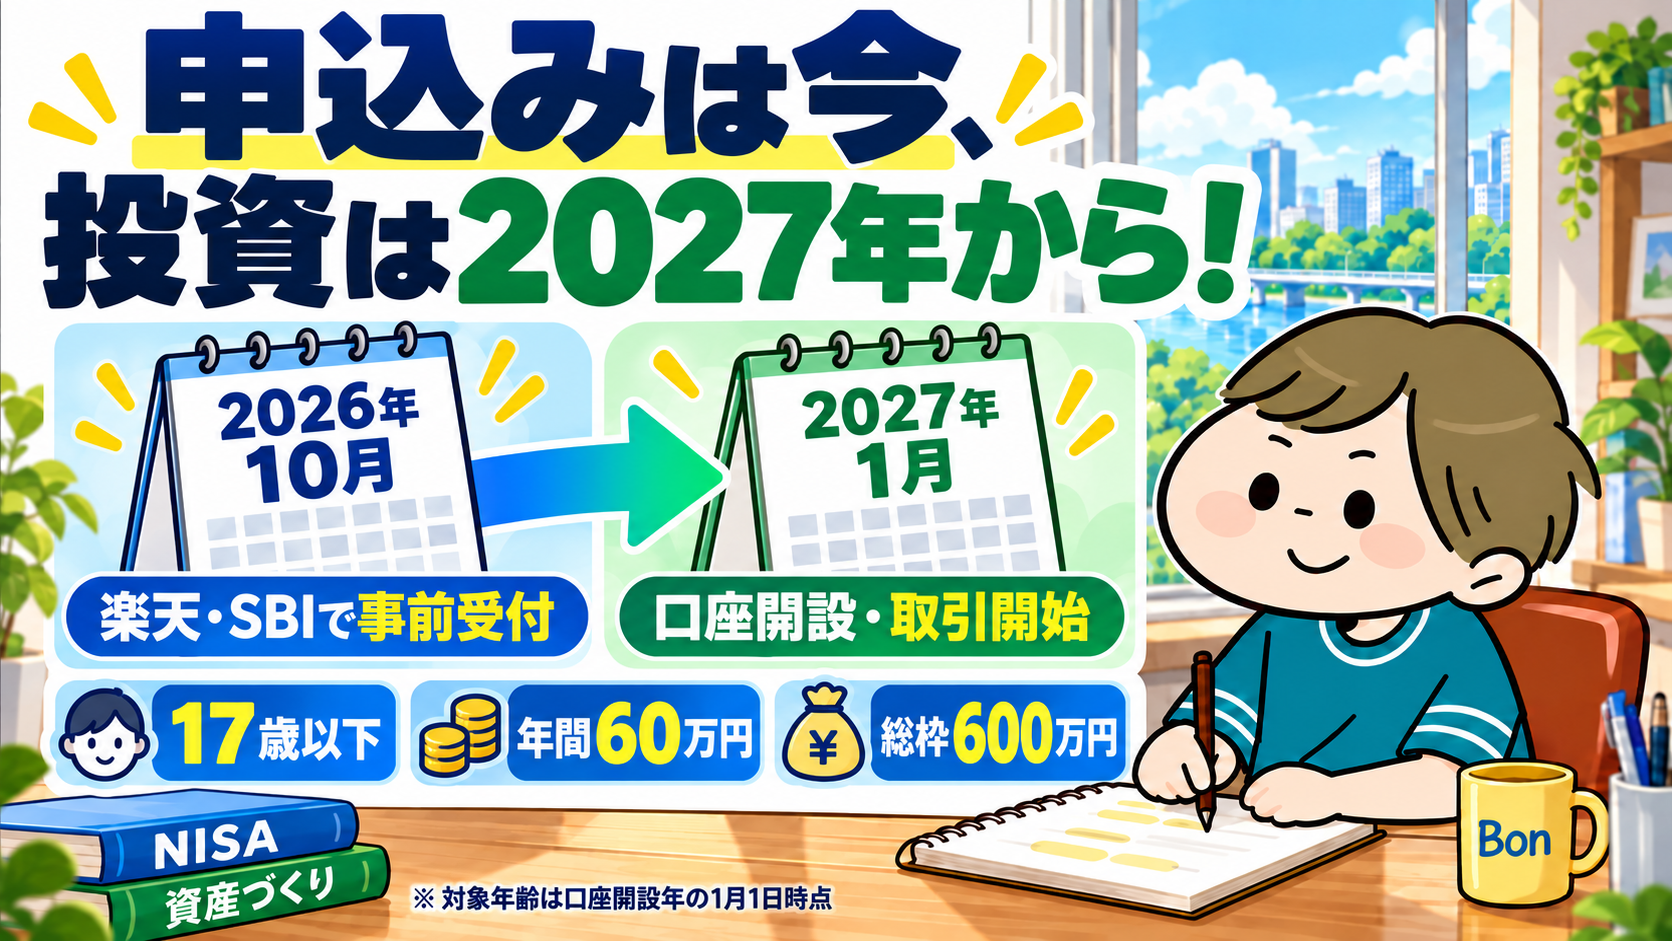
| 開始時期 | 2027年1月。楽天証券・SBI証券は2026年10月1日から事前受付 |
| 対象年齢 | 口座開設年の1月1日時点で17歳以下の国内居住者 |
| 非課税投資枠 | 年間60万円、非課税保有限度額600万円 |
| 対象商品 | 長期の積立・分散投資に適した一定の投資信託。成長投資枠はなし |
| 払出し | 原則として制限あり。12歳である年以後も、教育資金等の使途・本人同意・届出などの条件を確認 |
出典:金融庁のNISA拡充説明、楽天証券の取引ルール、SBI証券のQ&A。詳細と注意点は以下で説明します。
こどもNISAはいつから?受付と取引開始は別
楽天証券は2026年10月1日から申込みを受け付け、口座開設・取引開始は2027年1月と案内しています。SBI証券も10月1日の事前受付と、審査後の2027年1月の口座開設予定を説明しています。今申し込めることと、今すぐ非課税で買えることは別です。
出典:楽天証券の取引ルール/SBI証券のQ&A(2026年9月24日)
年60万円・総枠600万円は「使い切る目標」ではない
金融庁の説明では、0〜17歳の年間投資枠は60万円、非課税保有限度額は600万円です。これは投資できる上限であり、各家庭が必ず積み立てる金額ではありません。
年60万円を12か月で割ると月5万円ですが、家計に無理が出るなら上限に合わせる必要はありません。先に教育費の支払時期と必要額を整理し、続けられる金額を考えましょう。
投資できる商品と、成人後の枠も確認
対象は長期の積立・分散投資に適した一定の投資信託で、成人向けNISAのような成長投資枠はありません。個別株などを自由に購入できる口座とは区別しましょう。
成人後は保有残高が成人向けNISAのつみたて投資枠へ移行し、非課税保有限度額は1,800万円になります。こどもNISAの600万円に、別枠で1,800万円が上乗せされるという意味ではありません。詳しい取扱いは楽天証券の取引ルールで確認できます。
ジュニアNISAを持っていても自動で切り替わるわけではない
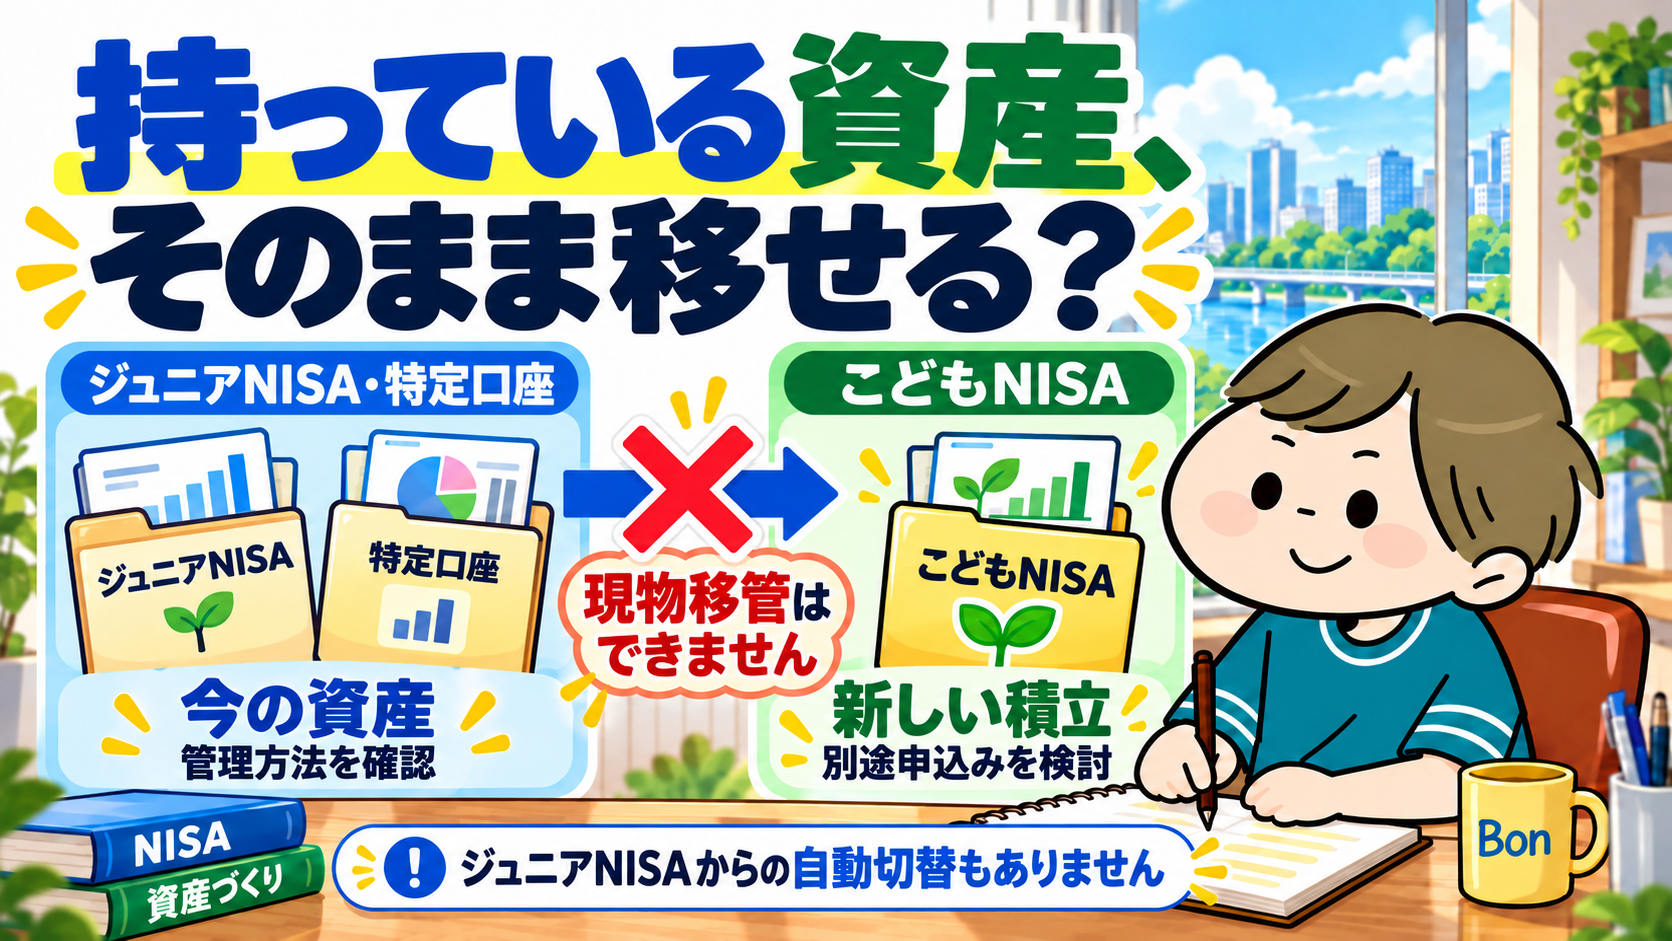
楽天証券の案内では、こどもNISAには別途申込みが必要で、ジュニアNISAの資産をそのまま移管することはできません。旧口座をどう管理するかと、新制度を申し込むかは別々に確認しましょう。
旧制度の経験はジュニアNISAの運用実績と制度終了後の整理にまとめています。本記事は新制度の申込み前の確認事項を扱います。
教育資金として考えるときの3つの注意点
非課税でも元本は保証されない
税金の優遇と、投資したお金が減らないことは別です。入学金など使う日が決まっている資金をすべて投資に回すと、支払直前の値下がりが家計に響く可能性があります。
12歳になれば自由に引き出せる、とは考えない
SBI証券の説明では、12歳以降の払出しにも、子どものための教育費・生活費等の使途、本人の同意、金融機関への書類提出などの条件があります。年齢だけで判断せず、必要時期までに使えるかを確認しましょう。
申込みは複数社へ同時に進めない
楽天証券は1人1口座であることと、重複申込みの注意点を案内しています。成人向けNISAと同じ方法で金融機関を変更することはできません。別の金融機関で再開設するには一度解約する必要があり、解約に伴って過去の利益に課税される場合があります。取扱商品、親権者の手続き、資金の入れ方を確認してから選びましょう。
申し込む前のチェックリスト
- 教育資金を「いつ・何に・いくら使うか」整理した
- 近く使う資金と、長く運用できる資金を分けた
- 親権者口座・子どもの口座・本人確認書類の手順を公式サイトで確認した
- 旧ジュニアNISAの有無と、新口座の申込みを区別した
- 対象商品、費用、払出し条件を確認した
資金を親や祖父母から渡す場合の税務も、非課税投資枠とは別の確認事項です。投資枠だけを見て贈与税まで非課税だと判断しないようにしましょう。
こどもNISAへの賛否から考える、使う前の3つの論点
以下は制度を利用する前に考えたい論点です。SNS上の賛否の割合を示す調査ではありません。
親のNISAが先か、子どもの口座を分けるか
家計の自由度を重視するなら親名義の資金管理、子どものための資産を明確に分けたいなら子ども名義の口座、という違いがあります。「親の枠を使い切ってから」がすべての家庭の正解とは限りません。一方、生活費や近い教育費を圧迫してまで新しい枠を埋める必要もありません。
家庭の資金力による格差は広がらないか
継続して投資できる家庭と、今の生活費で精いっぱいの家庭では、制度の使いやすさに差が出る可能性があります。これは制度への批判として考えておきたい点です。ただ、制度を使わない家庭を「知識がない」と決めつけるのは違います。家計の事情と情報へのアクセスは分けて考え、満額投資を当然としない説明が必要だと思います。
お金を残すことと、お金の使い方を伝えること
資産を渡すことで働く意欲が失われる、と一律に断定することはできません。反対に、残高を増やすだけで金融教育が済むわけでもありません。何のためのお金か、値下がりもあること、使うときに何を優先するかを親子で話すことが、口座開設と同じくらい大切だと考えます。
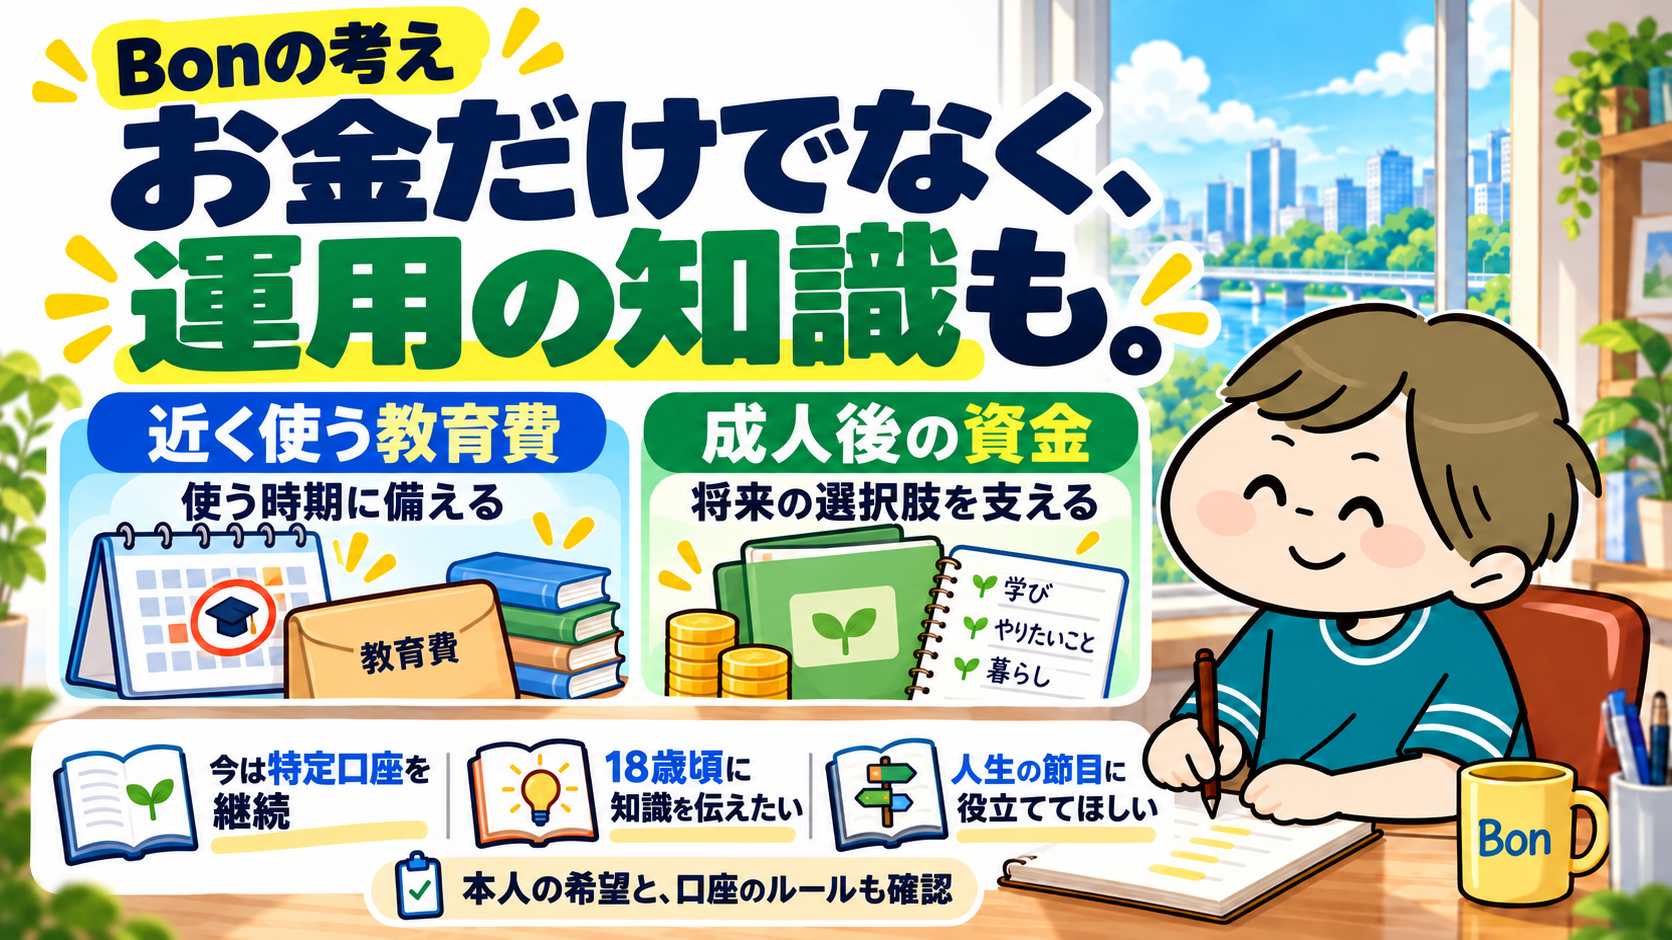
Bonの考え|今は特定口座を続け、成人後の資金として検討したい
制度があるからすぐ使う、とは考えていません
今のところ、私はこどもNISAを利用する予定はありません。現在の特定口座での積立を続け、メリットを確認できたら、今後の積立先を切り替えることを検討したいと考えています。
教育費の確保は順調なので、私が考えているのは、教育費だけでなく成人後の生活や選択肢を支える資金です。親の資産形成も比較的進んでいるため、子どもへの資産の引継ぎや相続への備えも含めて考えていきたいと思っています。
特定口座の保有商品を、そのままこどもNISAへ移すことはできません。また、NISAの運用益の非課税と、贈与税・相続税の扱いは別です。制度を利用すれば相続対策が完了する、という意味ではありません。
一番の課題は、子どもにいつ、どう伝えるか
できれば結婚などの人生の節目に、準備した資金を役立ててもらいたいと思っています。一方で、運用の知識は18歳頃を目安に伝えていきたい。お金だけを渡すのではなく、積立を続ける理由や、値下がりする可能性、使う前に考えることも引き継ぎたいと考えています。
ここは、まだ自分の中でも一番の課題です。残高をいつ伝えるか、本人がどう管理していくかは、子どもの理解や希望も聞きながら考えたいと思います。「結婚のタイミングで渡したい」という親の希望と、子ども名義の資産や成人後の口座管理の扱いは分けて確認する必要があります。
家庭ごとの格差はある。それでも、できる工夫を考えたい
使える家庭と使えない家庭の差は、確かにあると思います。制度によって格差が広がるという意見も理解できます。そのうえで、制度があるなら、自分の家庭で無理なく活用できるよう工夫していきたい、というのが私の考えです。
原資を確保する方法としては、家計の見直しやポイ活なども選択肢になります。ただし、ポイントのために不要な買い物や契約を増やしては本末転倒です。生活費や緊急時の備えを優先し、必要な支出で得られたポイントや節約できた分を、将来の資金に回すように考えたいですね。
家庭によって収入や支出の事情は違います。制度を使わない選択も含めて、自分の家庭に合う方法を選ぶことが大切だと思っています。
申込み前に、公式特典とポイントサイトの経由条件を比較
口座を選ぶ理由は、対象商品・費用・使いやすさが先です。そのうえで、申込み前に利用できる特典を確認すると、経由方法の違いによる対象外を避けやすくなります。
ハピタスには、子ども向け証券口座の開設案件が掲載されることがあります。ただし、2026年10月8日時点で、本記事では現在の掲載状況・還元額・期限・獲得条件を確認できていません。利用できる特典があることを前提に申し込まず、まずハピタス公式画面で対象案件と条件を確認してください。
「こども口座」の開設案件と「こどもNISA」の申込みは同じ手続きとは限りません。成人向け証券口座の案件を子どもの口座にそのまま適用せず、親権者による申込み、対象口座、初めての利用か、完了期限を専用案件で確認してください。
楽天証券の公式こどもNISAキャンペーンは2026年10月1日〜12月31日の案内があり、指定ページからの申込みなどの条件があります。公式特典とポイントサイトを両方受け取れるとは限らないため、併用可否と申込み経路を確認してから、一つの経路で手続きを進めましょう。
このブログのハピタス紹介リンクから登録すると、Bonに紹介特典が付く場合があります。登録だけで証券口座案件のポイントが付くわけではありません。
まとめ|受付開始より、使う時期から逆算する
こどもNISAを検討するときは、「申し込めるから始める」より「このお金をいつ使うか」から考えると整理しやすくなります。制度の枠、商品の値動き、家計の余裕を分けて確認しましょう。