Warning: Undefined variable $style in /home/gijyutsubon/gijyutsushi-bon.com/public_html/wp-content/themes/the-thor/inc/shortcode/tag.php on line 82
Warning: Undefined variable $content in /home/gijyutsubon/gijyutsushi-bon.com/public_html/wp-content/themes/the-thor/inc/shortcode/tag.php on line 85
Warning: Undefined variable $jquery in /home/gijyutsubon/gijyutsushi-bon.com/public_html/wp-content/themes/the-thor/inc/shortcode/tag.php on line 86
・学資保険の代わりになるものは?
制度に関する追記(2026年10月8日)
ジュニアNISAは2023年末で終了し、2024年以降は新規の口座開設・買付ができません。この記事内のジュニアNISAと積立額は、制度終了前の利用経験の記録です。現在の保有・積立状況を示すものではありません。
既存の保有商品には非課税で保有を続けられる仕組みがあります。2024年以降の払出しは課税なしで行えますが、全額の払出しと口座廃止が必要です。手続きは利用金融機関へ確認してください。詳しくは日本証券業協会のジュニアNISA解説をご覧ください。
2027年開始の制度を検討している方は、こどもNISAの開始時期・対象年齢・注意点もご覧ください。教育資金を使う時期に合わせて、預貯金・保険・投資の役割を分けて考えましょう。
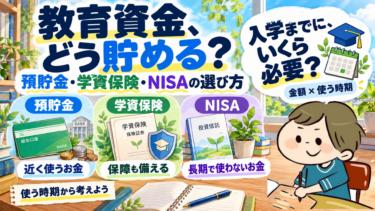
教育資金の貯め方|まず「使う時期」を決める
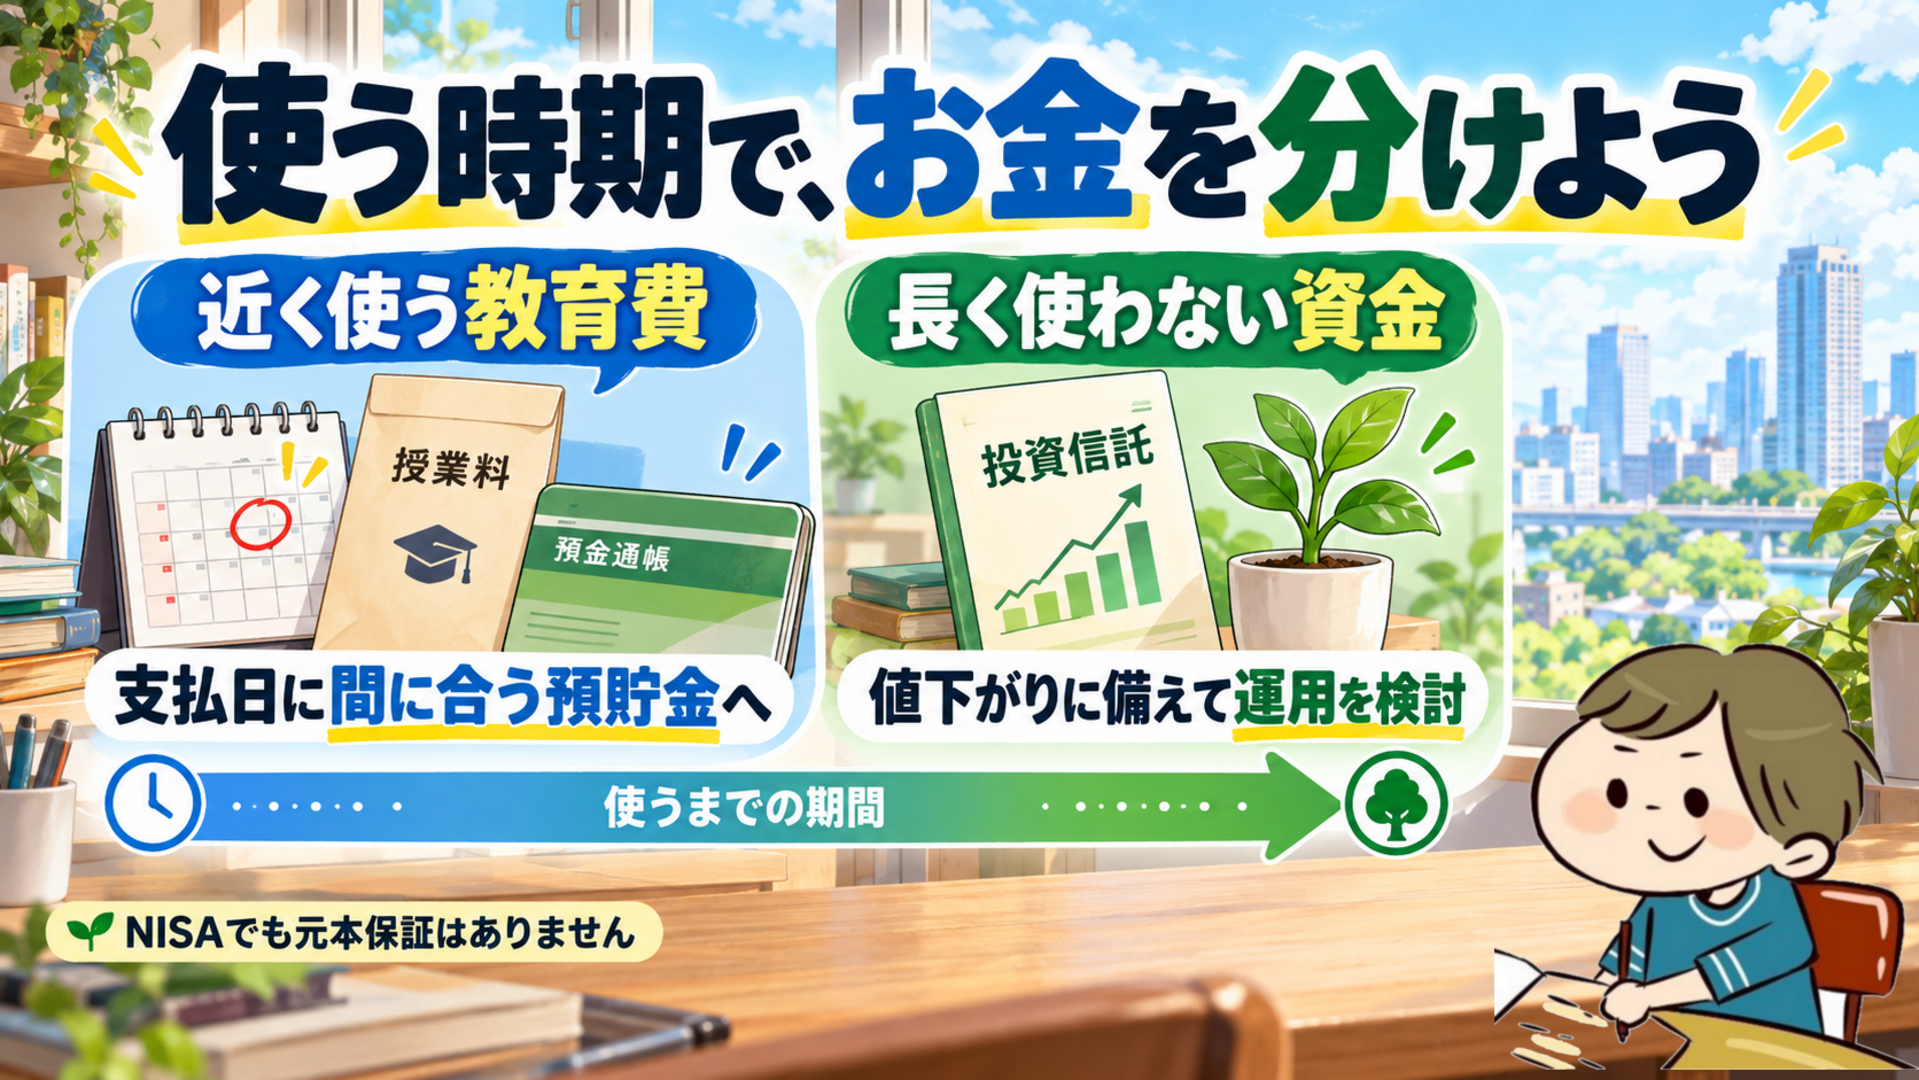
2026年10月8日更新。教育費は入学・進学の時期に必要になるため、増やすことだけでなく、必要な日に支払えることを重視します。近く使う資金は預貯金、保障も備えたい資金は学資保険、長期間使わない資金は投資、というように役割を分けて検討しましょう。
- 預貯金:近い時期の入学金・授業料など、値下がりさせたくない資金の確保に。
- 学資保険:決まった時期の受取と保険料払込免除などの保障を重視する場合に。途中解約や契約条件に注意。
- 投資信託・NISA:使うまで時間があり、値下がりにも対応できる資金に。非課税でも元本保証はありません。
必要額と毎月の積立額を決める
学校の授業料だけでなく、塾・習い事・受験料・入学時の費用・大学での下宿費なども分けて見積もります。幼稚園から高校までの学習費は、文部科学省「令和5年度子供の学習費調査」(2026年1月16日訂正版)を参考にできます。大学の費用は志望校の案内などで別途確認してください。
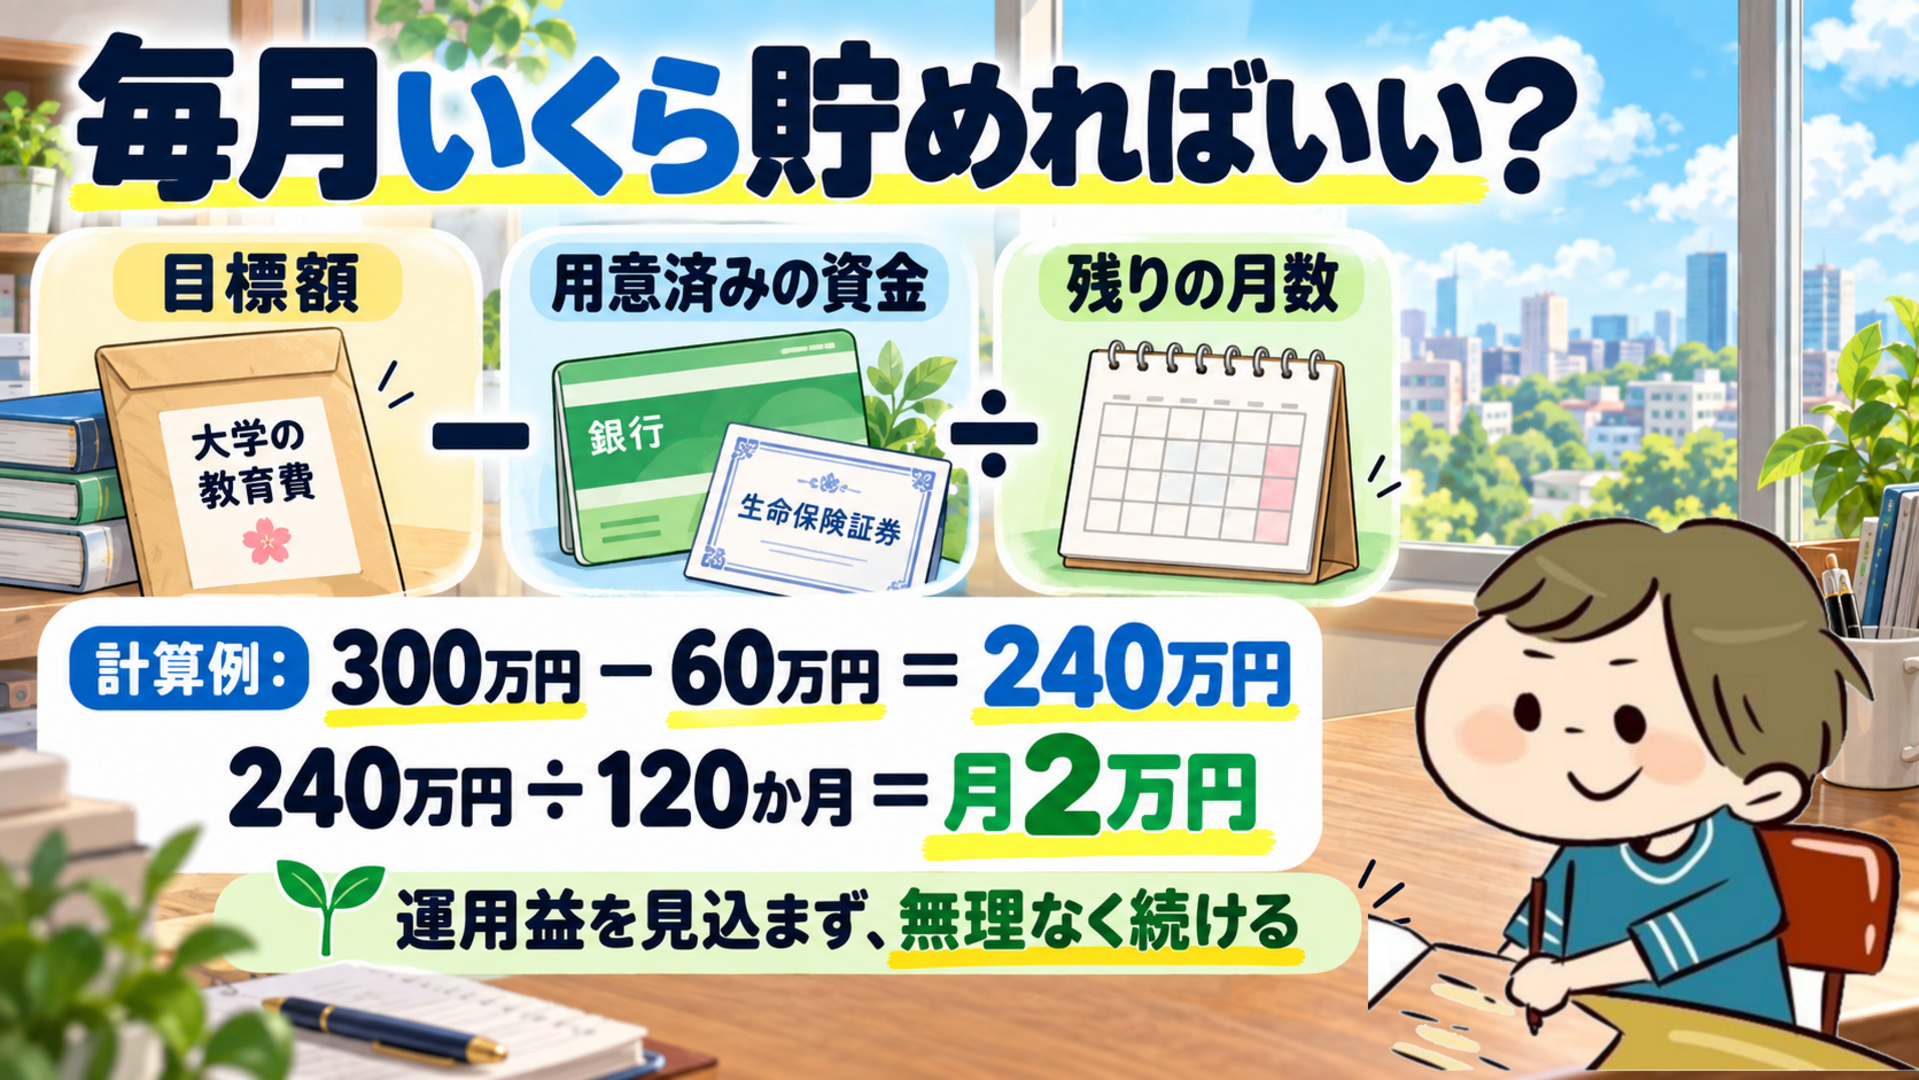
積立額の目安は「(目標額-用意済みの資金-受取予定の学資金など)÷使うまでの月数」。運用益を当てにせず、家計から続けられる額か確認します。生活費や緊急時の資金も別に確保しましょう。
計算例として、目標300万円・用意済み60万円・残り120か月なら、(300万円-60万円)÷120か月=毎月2万円です。これはBonの実際の積立額ではなく、運用益を見込まない計算例です。
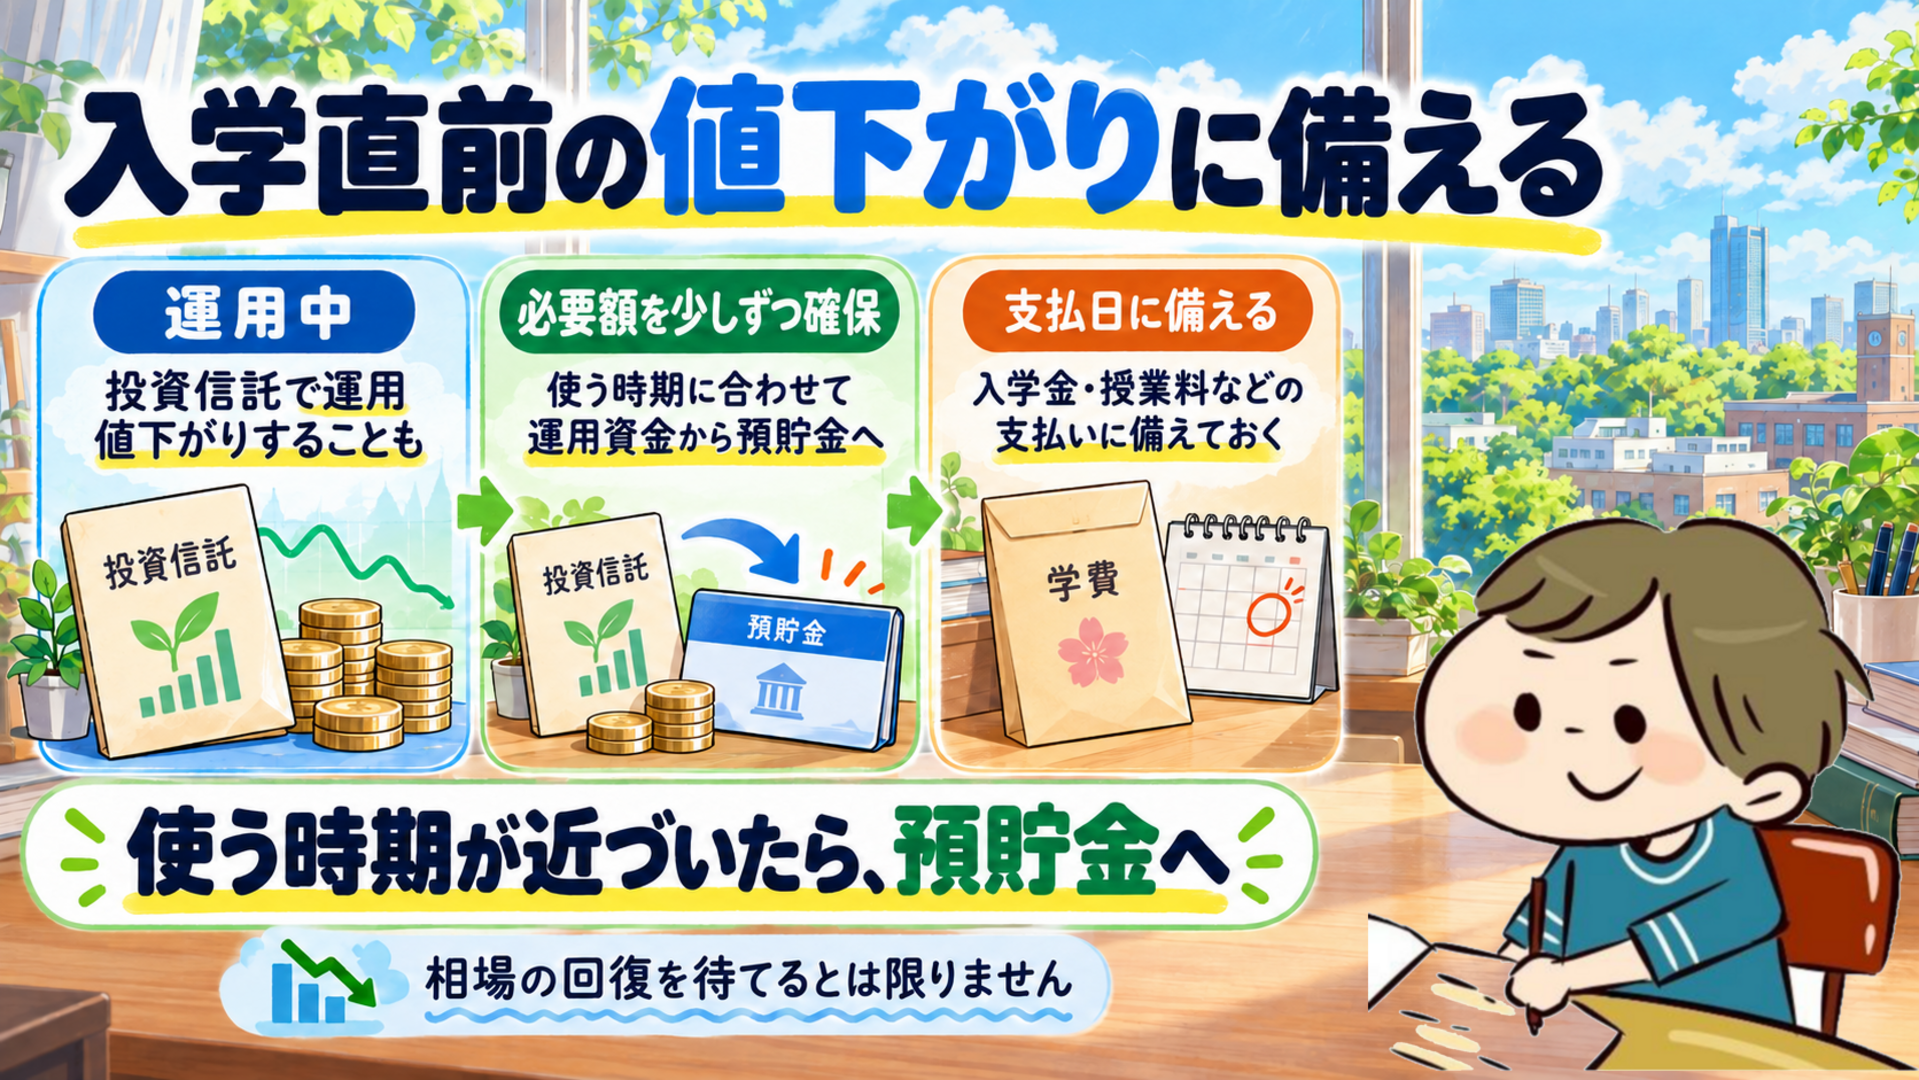
支払いが近づいたら、必要額を段階的に預貯金へ移すなど、値下がりで支払いに困らない計画を立てます。相場の回復を待てるとは限りません。
学資保険のメリット・デメリット

学資保険も様々なタイプがあり、小中学校、高校入学時にお祝い金と称して学資金が支払われるタイプのものや保険料の払込期間が短いものなど様々です。
学資保険の返戻率は、払込保険料総額に対する受取総額の割合です。加入年齢・払込期間・受取時期・保障内容で変わるため、現在の見積もりと契約条件で比較しましょう。
返戻率は年利ではありません。例えば返戻率120%という数字を、そのまま年利20%と考えることはできません。保険料を払う時期と学資金を受け取る時期も確認してください。
私が以前契約したのは、ソニー生命の10年払い込みタイプで返戻率120%の商品でした。これは過去の個別契約の記録であり、現在販売されている商品の条件を示すものではありません。
学資保険のメリット
学資保険の最大のメリットは、万が一の場合の「保障」があることです。
契約上の条件を満たした場合の保険料払込免除など、教育資金の準備に保障を組み合わせられる点がメリットです。
保障の種類・対象者・免除条件は商品によって異なります。必要な保障と、既に加入している保険との重複も確認しましょう。
例えばソニー生命の学資保険では、契約者の死亡や所定の障害状態などで以後の払込みが免除される仕組みがあります。詳細は公式の保障・注意事項と契約書で確認してください。
学資保険のデメリット
●保険料や受取条件の変更には契約上の制約がある
●契約後の市場金利上昇が受取額へそのまま反映されるとは限らない
受取時期が決まっている反面、途中で資金が必要になり解約すると、解約返戻金が払込保険料を下回る場合があります。満期まで続けられる保険料か、学資金の受取日が入学金などの支払日に間に合うか確認しましょう。
学資保険の代わりに投資信託も選択肢となるか?

教育費を使うまで時間があり、値下がりにも対応できる資金については、投資信託などで運用する選択肢があります。保障を含む学資保険と投資は、利回りだけで優劣を決めず、役割を分けて考えましょう。
投資が初めてなら、まず元本割れの可能性、保有中の費用、換金に必要な日数を確認しましょう。
投資信託の運用成績と、学資保険の契約時の返戻率は性質が異なります。比較する場合は、期間・費用・保障・値下がりの可能性をそろえて確認する必要があります。
長期・積立・分散投資はリスクを抑えるための考え方ですが、一定の利回りを約束するものではありません。詳しくは金融庁の資産形成の解説をご覧ください。
ただ、自分で運用する場合もメリット・デメリットがあり、18年後に元本を上回る保証は一切ありません。
自分で教育資金を運用することのメリット
NISAは運用益を非課税にする制度で、元本を保証する制度ではありません。投資信託などは値上がりを期待できる一方、必要な時期に値下がりしている可能性もあります。
教育費の計画は、期待する運用益を前提にしすぎないことが大切です。まず積立元本と確実に受け取れる資金で見通しを立て、投資分は値下がりした場合も確認しましょう。
自分で教育資金を運用することのデメリット
預貯金と比較した最大のデメリットは、期待通りの運用ができなかった場合に元本割れするということです。
教育資金が必要な時期は、一切待ってくれません。必要な時に、必ず必要な資金を用意しなければなりません。
まとめ

前述のように、「教育資金」は必要な時期に必ず資金を用意しなければなりません。
運用に失敗し、「含み損があるので今はお金が足りません!」は通用しないということです。
このようなことから、教育資金はリスクの許容範囲を安全側に考えることが大事かもしれませんね。
①学資保険 ソニー生命 10年払い込みタイプ(返戻率120%)・・・20,694(月/円)
②ニッセイ外国株式インデックスファンド:5,000(円/月)ジュニアNISA
③SBIバンガードS&P500インデックスファンド:5,000(円/月)ジュニアNISA
④「QQQ」:米国ETF(インベスコQQQ 信託シリーズ1)※資金があるときに適宜追加購入
先進国株式型のインデックスファンドで、個人投資家に人気の「ニッセイ外国株式インデックスファンド」に関する紹介記事です。「…

アメリカ株式市場S&P500に分散投資が可能で、個人投資家に人気の「SBI・バンガード・S&P500インデックス・ファン…

本記事は、Bonがサテライト銘柄として定期積立しているおすすめETF【QQQ】に関する記事です。QQQの特徴や配当金に関…
以下は、子供が小さい頃に教育資金を準備していた当時の記録です。ジュニアNISAでの投資は制度終了前の利用経験として紹介しており、上記の商品・積立額が現在も継続しているという意味ではありません。
当時は学資保険と投資を組み合わせて準備していました。現在の商品・積立額を示すものではありません。教育費と、子供が成人した後の資金は、使う時期と目的を分けて考えています。
子供が何歳かにもよりますが、教育資金は老後資金の準備に比べると運用期間が短いため、収支のバランス・リスクの許容範囲を設定して、なるべく早い時期から積み立てを開始することが大事です。