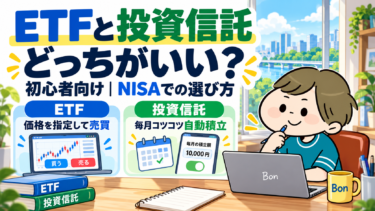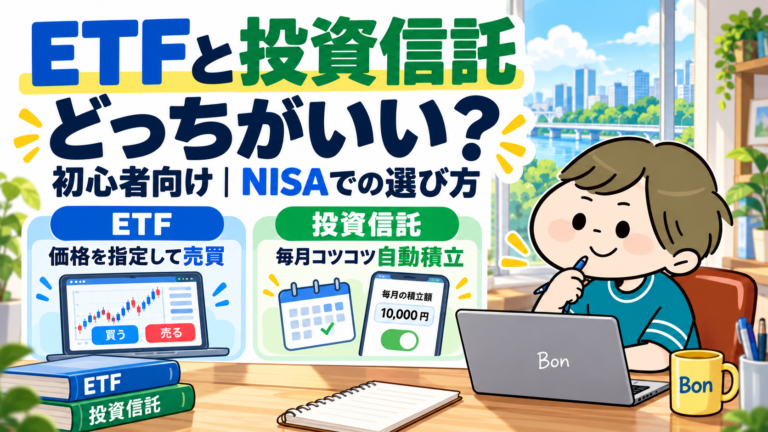
結論から言うと、長期の資産形成を「自動化・少額・手間をかけずに」続けたいなら低コストの投資信託が使いやすく、リアルタイムで売買したい、ETF固有の商品に投資したい、分配金を受け取りたいならETFが向いています。
私はETFと投資信託の両方を長く保有してきました。投資を始めた頃は下落すると不安になり、売ってしまった経験もあります。しかし今は、長期で持つと決めた商品なら下落を「安く買える局面」と考え、積立を続ける方が自分には合っていると感じています。
この記事では「ETFと投資信託はどっちがいい?」「NISAならどちらを選ぶ?」「S&P500へ投資するならどちら?」という疑問を、2026年時点の制度と、実際に両方保有してきた経験から整理します。
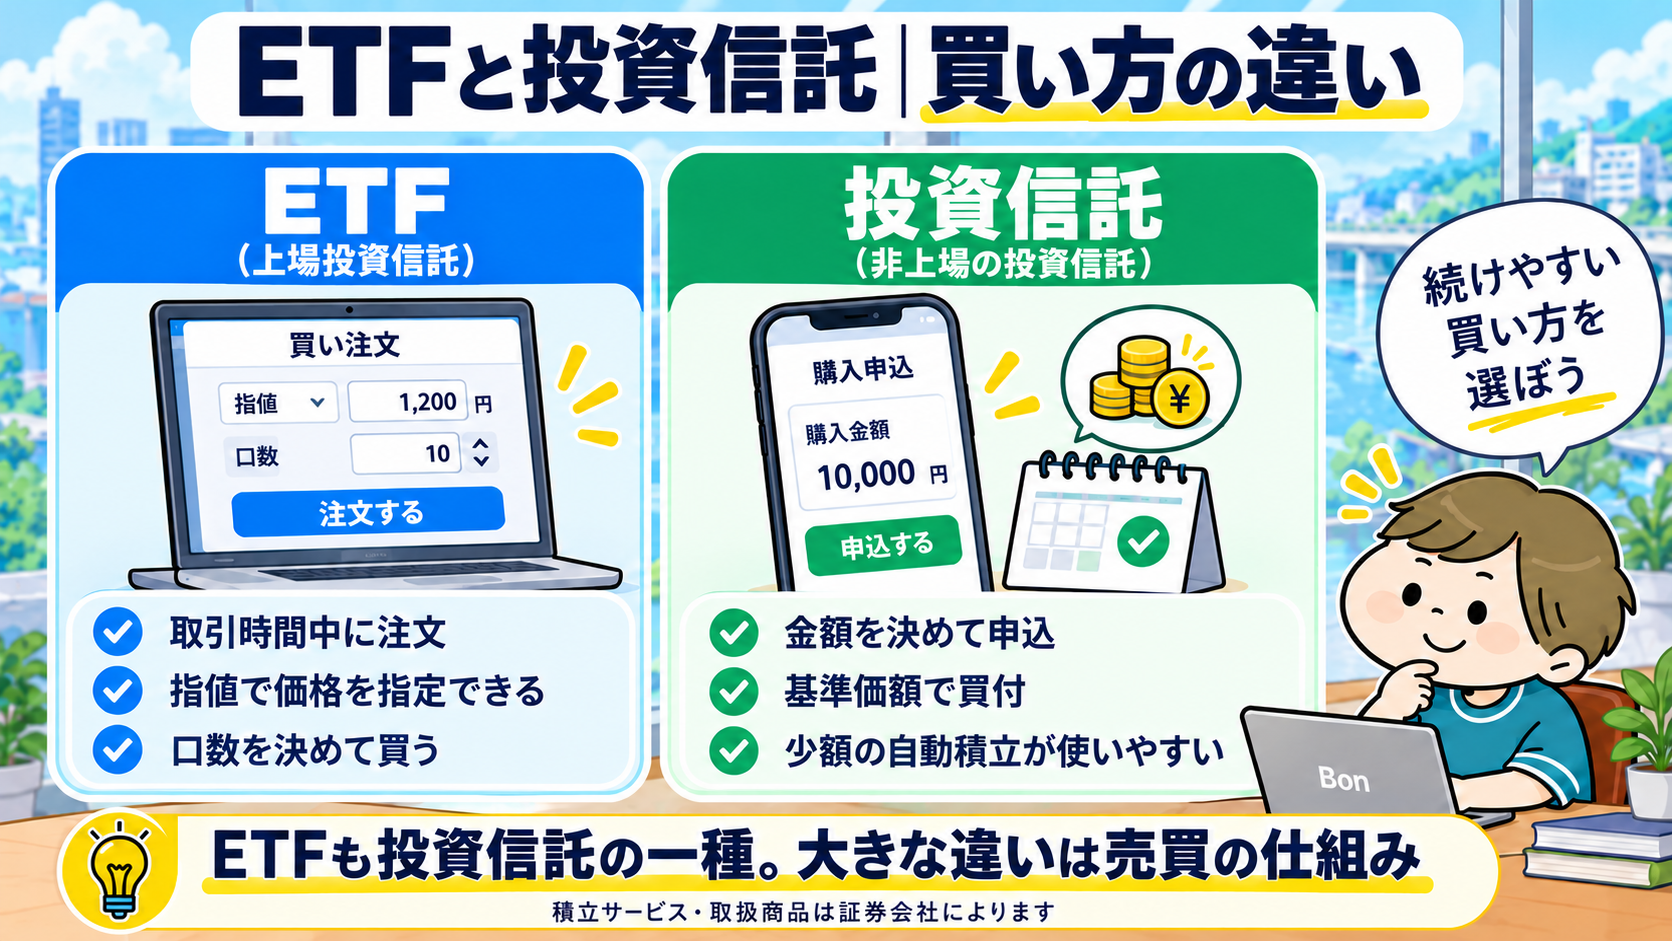
ETFと投資信託、結局どっちがいい?
どちらか一方が常に優れているわけではありません。重要なのは自分が投資を続けやすい仕組みを選ぶことです。
| 比較項目 | 投資信託 | ETF |
|---|---|---|
| 買付方法 | 金額指定が中心 | 株式のように口数で売買 |
| 最低金額 | 100円など少額対応が多い | 1口単位が基本 |
| 価格決定 | 1日1回の基準価額 | 取引時間中に変動 |
| 自動積立 | 非常に使いやすい | 証券会社・商品による |
| 分配金再投資 | 無分配・自動再投資型を選びやすい | 分配金を受け取る商品が多い |
| 売買タイミング | リアルタイム売買不可 | リアルタイム売買可能 |
| 為替 | 円で購入できても、海外資産・為替ヘッジなしなら為替変動の影響を受ける | 海外資産に投資するETFは為替の影響を確認。米国上場ETFでは両替の手間・費用も確認 |
| コスト | 低コスト商品が増加 | 低コストETFも多いが売買・為替も確認 |
| NISAとの相性 | つみたて投資枠と好相性 | 成長投資枠で選択肢が広い |
| 向く人 | 手間を減らして積立したい人 | 商品選択や売買の自由度を重視する人 |
※ETFも投資信託の一種です。この記事では、証券取引所に上場するETFと、一般に「投資信託」と呼ばれる非上場の投資信託を比較しています。売買方法の違いは日本取引所グループの比較表でも確認できます。
長期積立なら投資信託が使いやすい
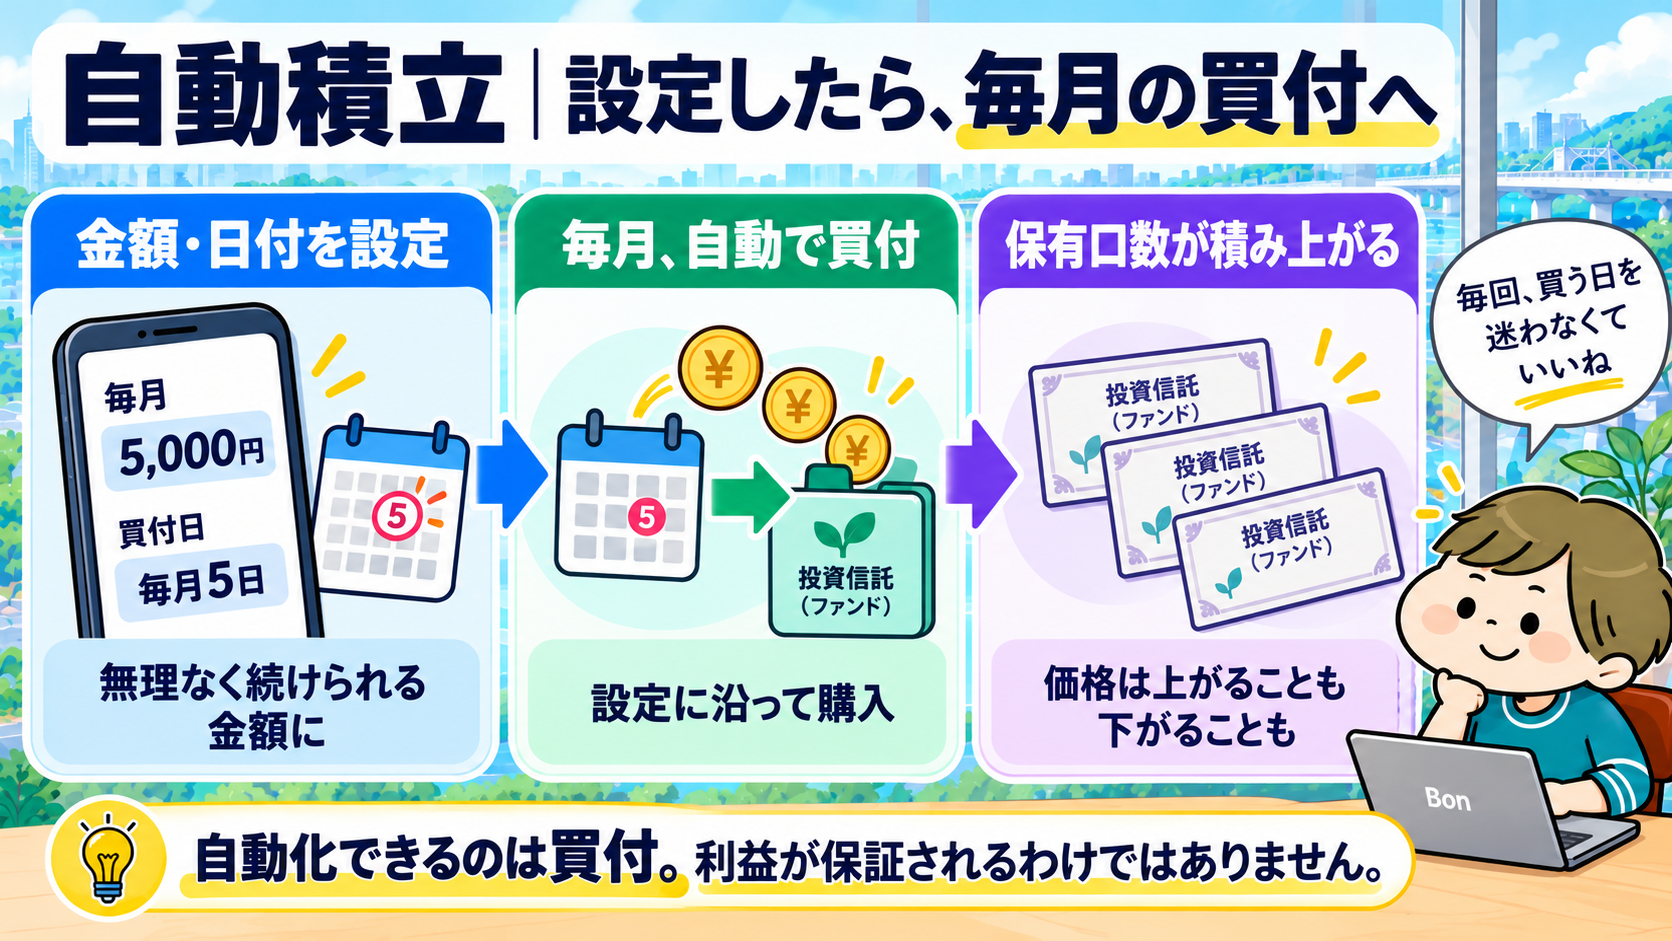
投資信託の最大のメリットは、投資を仕組み化しやすいことです。毎月一定額を設定しておけば、相場を見なくても積立を続けられます。
特にS&P500や全世界株式のような指数に長期投資する場合、売買タイミングを細かく判断する必要はありません。私は投資を続ける中で、「何を買うか」だけでなく「続けられるか」の方が重要だと感じるようになりました。
下落時に怖くなって売ってしまうより、最初から自動積立にして市場を見すぎない。この仕組みは長期投資では大きな強みです。
ETFが向いているのはどんな人?
ETFは株式と同じように市場で売買できます。指値・成行などを使って自分で価格を決めて売買したい人には、投資信託より自由度があります。
また、QQQのように「この指数・このテーマに投資したい」という目的が明確な場合、ETFだからこそ選べる商品もあります。私は現在もQQQを長期保有しており、ETFはポートフォリオの重要な部分です。
一方で、価格をリアルタイムで見られることはメリットであると同時に、売買しすぎる原因にもなります。長期投資なら、ETFであっても「毎日の値動きで判断しない」ことが重要だと思っています。
NISAではETFと投資信託のどちらを選ぶ?
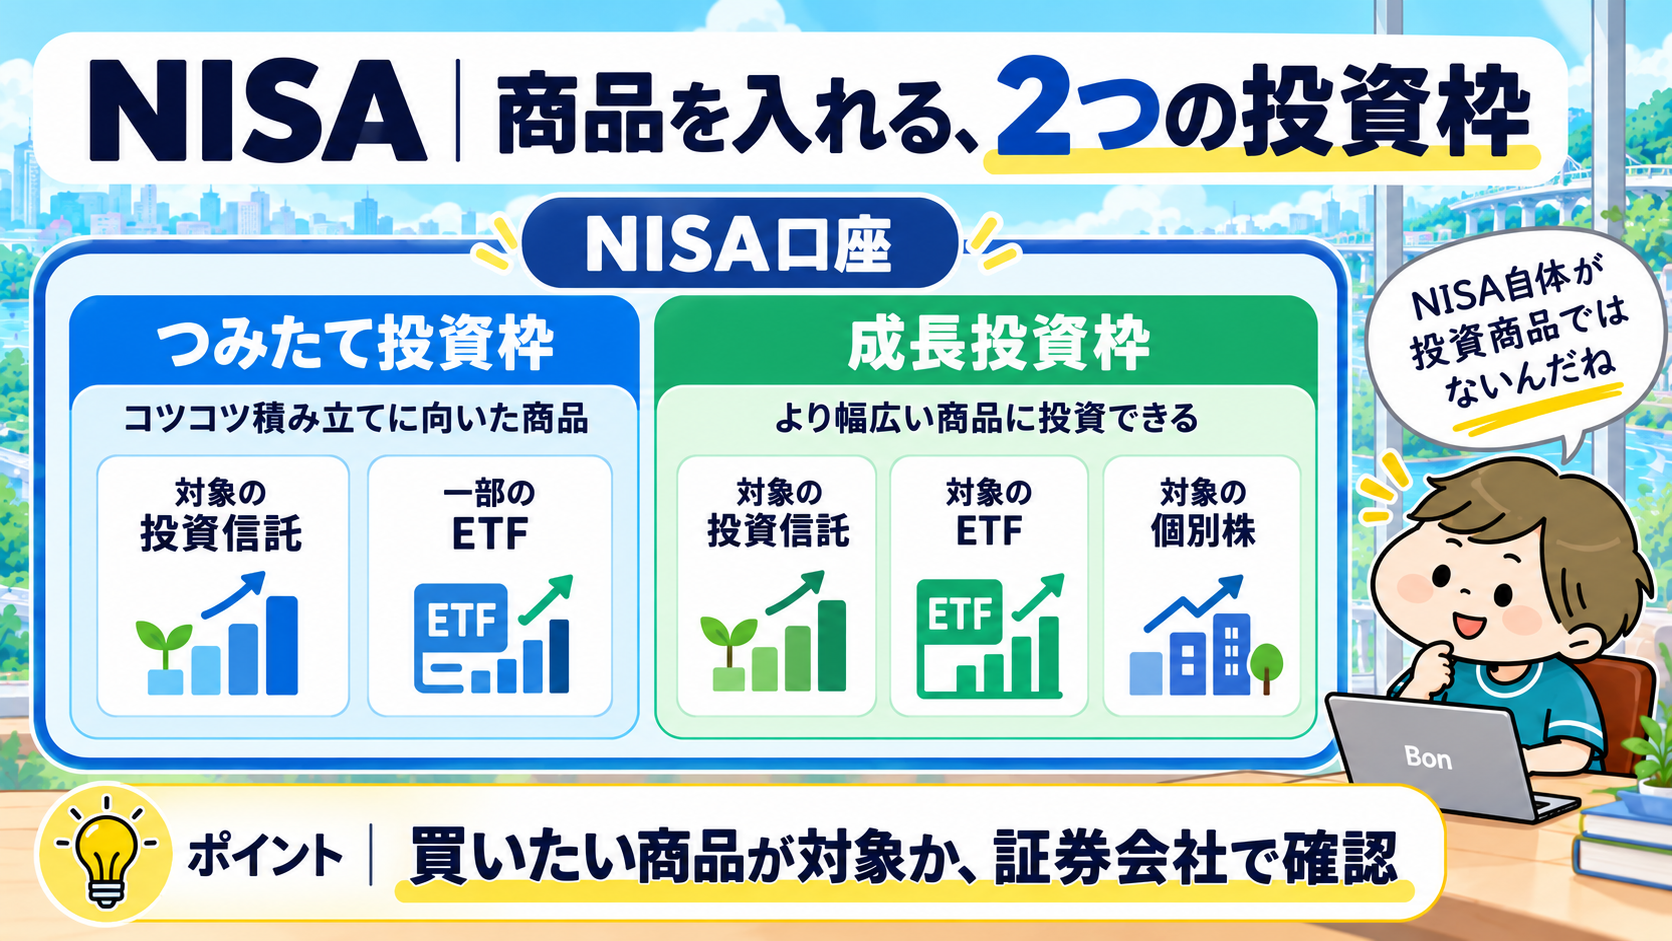
2026年時点のNISAは、長期の積立・分散投資に適した一定の投資信託を対象とする「つみたて投資枠」と、上場株式や投資信託なども対象とする「成長投資枠」に分かれています。
そのため、NISAでは「ETFか投資信託か」だけで決めるのではなく、どの枠を何の目的で使うかを考える方が分かりやすいです。
- 毎月の積立を自動化したい → つみたて投資枠で低コスト投資信託
- 個別株やETFも組み合わせたい → 成長投資枠
- S&P500など指数へ淡々と積み立てたい → 投資信託がシンプル
- QQQなど特定ETFを保有したい → ETFを選ぶ理由がある
なお、つみたて投資枠には要件を満たす一部のETFも含まれます。「ETFはすべて成長投資枠だけ」とは限りません。対象商品は金融庁のつみたて投資枠対象商品一覧と、利用している証券会社の取扱いを確認してください。投資信託も、すべての商品がNISA対象になるわけではありません。
ETFのデメリット|長期保有で気をつけたい点
ETFは低コストの商品が多く、リアルタイムで売買できる一方、長期保有ではいくつか注意点があります。
- 自動積立・金額指定の使いやすさは証券会社や商品によるため、投資信託より手間がかかる場合があります。
- 分配金を受け取るETFでは再投資を自分で行う場面があるため、資産形成を完全に自動化したい人には手間になります。
- 海外ETFでは、売買時の為替や取引コストも確認が必要です。
- リアルタイムで価格が見えるため、長期投資のつもりでも値動きを見て売買しすぎる原因になることがあります。
つまりETFのデメリットは「長期保有に向かない」という意味ではなく、投資信託より自分で管理・判断する場面が増えやすいことです。低コスト投資信託で同じ指数へ投資できるなら、手間の少なさを優先して投資信託を選ぶ考え方もあります。
S&P500ならETFと投資信託どっち?
S&P500に連動する商品を長期保有するだけなら、私は多くの人にとって低コスト投資信託の方が続けやすいと考えています。
理由は、少額から積み立てやすく、分配金をファンド内で再投資するタイプを選びやすく、毎回売買を判断する必要がないからです。
一方、米国ETFそのものを保有したい、取引時間中に価格を指定して買いたい、分配金を受け取りたいという目的があるならETFにも明確な意味があります。
同じS&P500でも、信託報酬だけで決めない
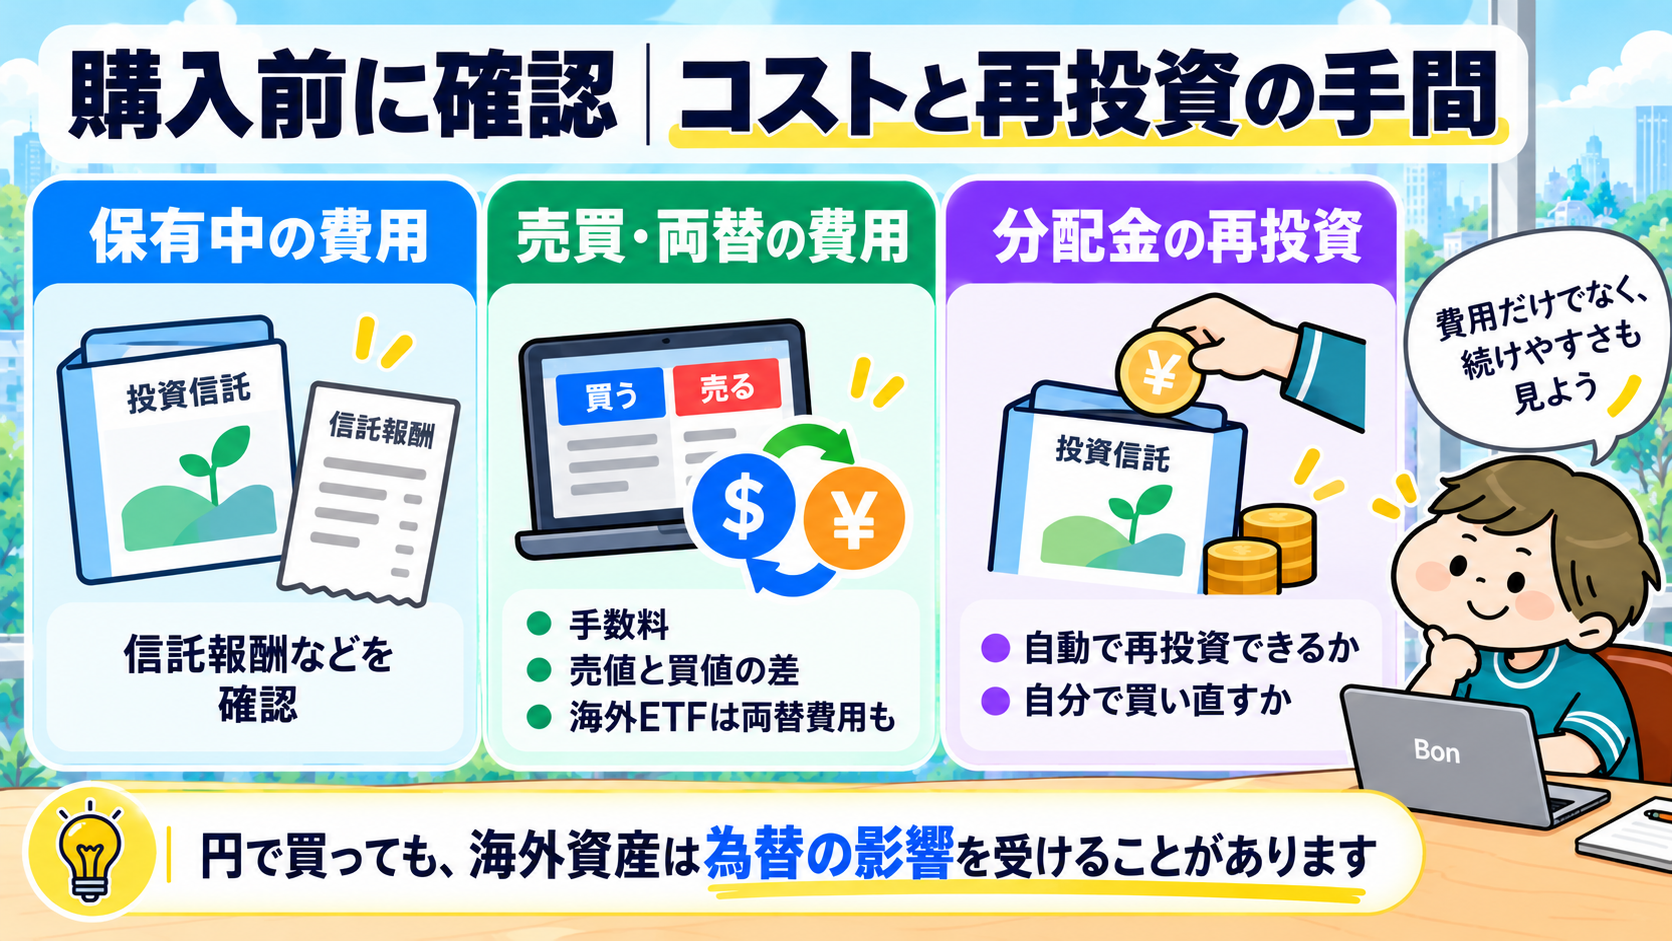
同じ指数を目指す商品でも、費用・分配方針・指数への連動状況で運用結果は変わります。比較するときは、信託報酬に加えて売買手数料、ETFの売値と買値の差(スプレッド)、海外ETFの両替費用、分配金を再投資する手間を確認します。ETFと投資信託という形式だけでは、どちらの利益が大きくなるかは決まりません。
私は「毎月自動で買い増したいか」「分配金を受け取りたいか」「その商品を選ぶ理由があるか」を先に整理すると、使い分けを考えやすいと感じています。実際の組み合わせは現在の保有銘柄・ETFポートフォリオにまとめています。
私が両方保有して分かったこと
投資を始めた頃の私は、値下がりすると「もっと下がるのでは」と考え、売ってしまうことがありました。
しかし長く投資を続ける中で、考え方は変わりました。今は、自分の長期投資の仮説が変わっていないなら、下落は同じ資産をより安く買える機会と考えています。
この感覚になると、投資信託の自動積立はかなり相性が良くなります。一方で、QQQなど「この指数を長期で持ちたい」という明確な意思がある商品はETFで持つ価値があります。
現段階では、私自身の資産形成において、ETF・投資信託のような分散商品は引き続き重要な位置付けです。
私の使い分け
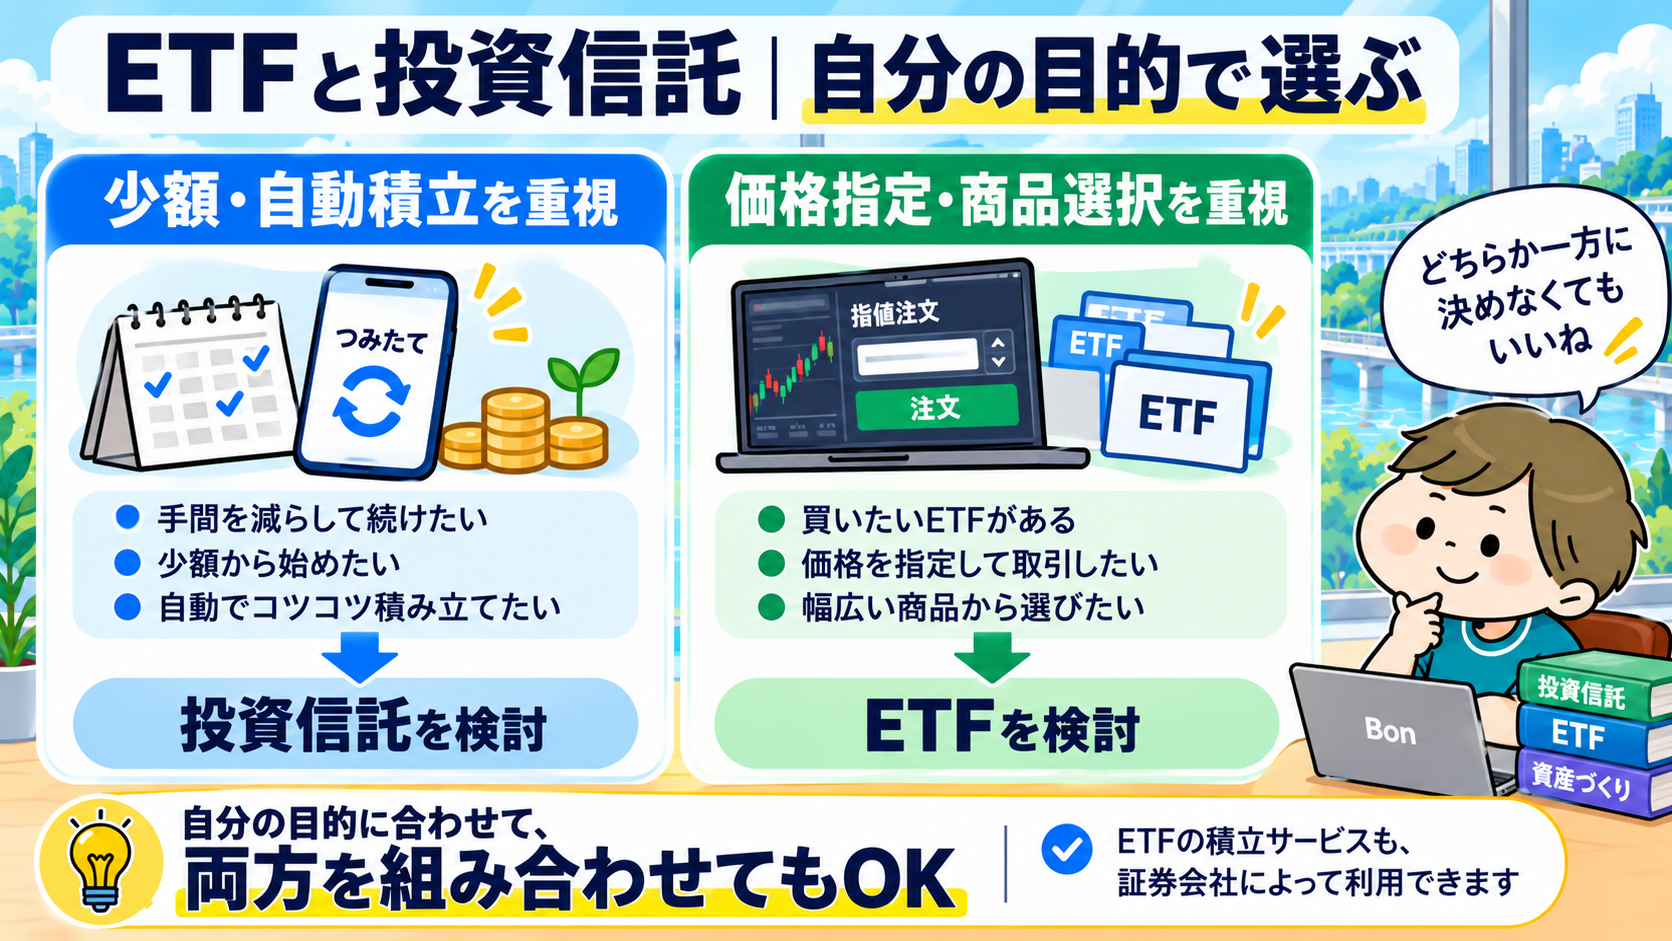
投資信託は「自動で積み上げる土台」、ETFは「自分の投資方針を反映する商品」という使い分けが、今の自分には最もしっくりきています。
どちらかを選んだら終わりではありません。資産額、年齢、投資経験、使える時間が変われば、自分に合う組み合わせも変わります。
PR
投資信託を扱う証券口座の選択肢として、最新の公式条件を確認できます。
※広告を含みます。手数料・キャンペーン・申込条件等は変更される場合があります。
個別企業の長期保有も考えたい方へ
ETF・投資信託の使い分けを整理したら、個別企業を見る判断軸も確認できます。20年持てる株の選び方|社会の課題・競争優位・購入価格から考える →
関連記事
PR
NISAでETF・投資信託を始めるなら
商品を決める前に、NISAで使う証券口座の取扱商品・積立方法・最新条件も確認しておくとスムーズです。
※広告を含みます。サービス内容・手数料・キャンペーン等は変更される場合があります。
まとめ
ETFと投資信託の違いは、単純な「どちらが儲かるか」ではありません。
長期積立を自動化するなら投資信託。リアルタイム売買やETF固有の商品を選びたいならETF。NISAでは、つみたて投資枠と成長投資枠それぞれの目的に合わせて使い分けるのが分かりやすいと思います。
私自身、両方を保有してきた結果、重要なのは商品の形式よりも、下落局面を含めて長期で続けられる仕組みを作ることだと感じています。
※本記事は筆者自身の投資経験と考え方を紹介するものであり、特定の商品・銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。制度・対象商品は変更される場合があるため、最新情報は金融庁および各金融機関の公式情報をご確認ください。