投資信託の積立は「相場を読んで毎回買う」のではなく、決めた金額を自動で積み上げる仕組みを作れるのが大きなメリットです。
2026年はNISAのつみたて投資枠に加え、証券会社によってクレジットカード積立やポイント利用などの選択肢もあります。
このページの役割
「投資を始めよう」シリーズの実践編。投資信託の自動積立を設定する考え方と、クレカ積立を使う際の注意点を整理します。
投信積立はこの5STEPで始める
①証券口座を用意 → ②NISA利用を検討 → ③積立する投資信託を選ぶ → ④金額・決済方法を設定 → ⑤自動積立を継続
STEP1|先に証券会社を選ぶ
ポイント還元だけで証券会社を決めるのではなく、NISAの商品、手数料、積立方法、銀行連携、使いやすさなどを先に比較します。
→ ネット証券口座の選び方|NISA・米国株・IPOで比較【2026年版】
STEP2|NISAのつみたて投資枠を理解する
NISAのつみたて投資枠では、長期の積立・分散投資に適した一定の投資信託が対象です。購入する商品が対象かどうかは金融庁や利用する金融機関の最新情報で確認します。
STEP3|投資信託は「続けやすさ」で考える
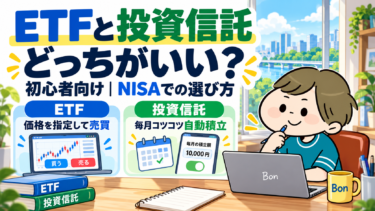
信託報酬などのコスト、投資対象、指数、分散範囲などを確認します。ETFとの違いを知ってから決めたい場合は、比較記事で整理しています。
STEP4|積立金額と決済方法を設定する
銀行引落し、証券口座の預り金、クレジットカードなど、利用できる方法は証券会社によって異なります。クレカ積立は便利ですが、還元率だけで投資額を増やさないことが大切です。
楽天証券+楽天カードを使う場合
楽天証券では楽天カードによる投信積立に対応しています。現在の積立上限やポイント還元率はカード種類・対象ファンド等で異なり、制度変更もあるため、設定時に楽天証券の最新条件を確認してください。
旧記事で紹介していた「月5万円・一律1%・年間6,000ポイント」という条件は現在の制度とは異なります。
STEP5|設定したら相場を見すぎない
自動積立のメリットは、毎月「今買うべきか」を判断しなくても投資を継続できることです。家計や投資方針が変わったときに金額・商品を見直し、それ以外は淡々と続ける方法もあります。
口座開設前ならポイントサイトも確認
これから証券口座を作る場合は、公式サイトへ直接申し込む前にポイントサイトの対象案件を確認しておくとよいでしょう。ただし、ポイント額を理由に本来不要な口座や取引を増やす必要はありません。
まとめ|積立は「続く仕組み」を作る
投信積立では、短期的なポイント還元より、無理のない金額・低コストの商品・自動化しやすい決済方法を組み合わせ、長く続けられる仕組みを作ることを重視します。
※NISA対象商品、積立上限、クレジットカード積立の還元条件等は変更される場合があります。利用時点の金融庁・各金融機関の公式情報をご確認ください。