子どもの教育資金づくりを考えたとき、わが家では児童手当を投資原資の基本として、0歳の頃から長期運用を始めました。現在は運用11年目です。
途中では相場が大きく下がる場面もありましたが、そのたびに売買を繰り返すのではなく、長期で積み立てを続けることを重視してきました。
この記事で分かること
- 児童手当を原資に0歳から始めた教育資金づくりの実例
- ジュニアNISAを実際に長期間使って感じたメリット・注意点
- 2020年の急落局面でも積立を継続した理由
- 2023年の制度終了後の扱い
- 2026年9月時点の運用状況
始めたきっかけ|児童手当を教育資金づくりに回す
わが家では、家計から無理に大きなお金を捻出するのではなく、児童手当を教育資金づくりの原資にする考え方でスタートしました。
生活費とは分けて考えやすいため、相場の上下に一喜一憂しすぎず、長期で積み立てを続けやすかったのが大きなメリットです。
もちろん、児童手当をすべて投資に回せばよいという意味ではありません。生活防衛資金や近い将来使う予定のお金とは分け、使うまで時間を取れる資金だけを長期運用することを前提にしています。
わが家の運用の流れ|0歳から11年目まで
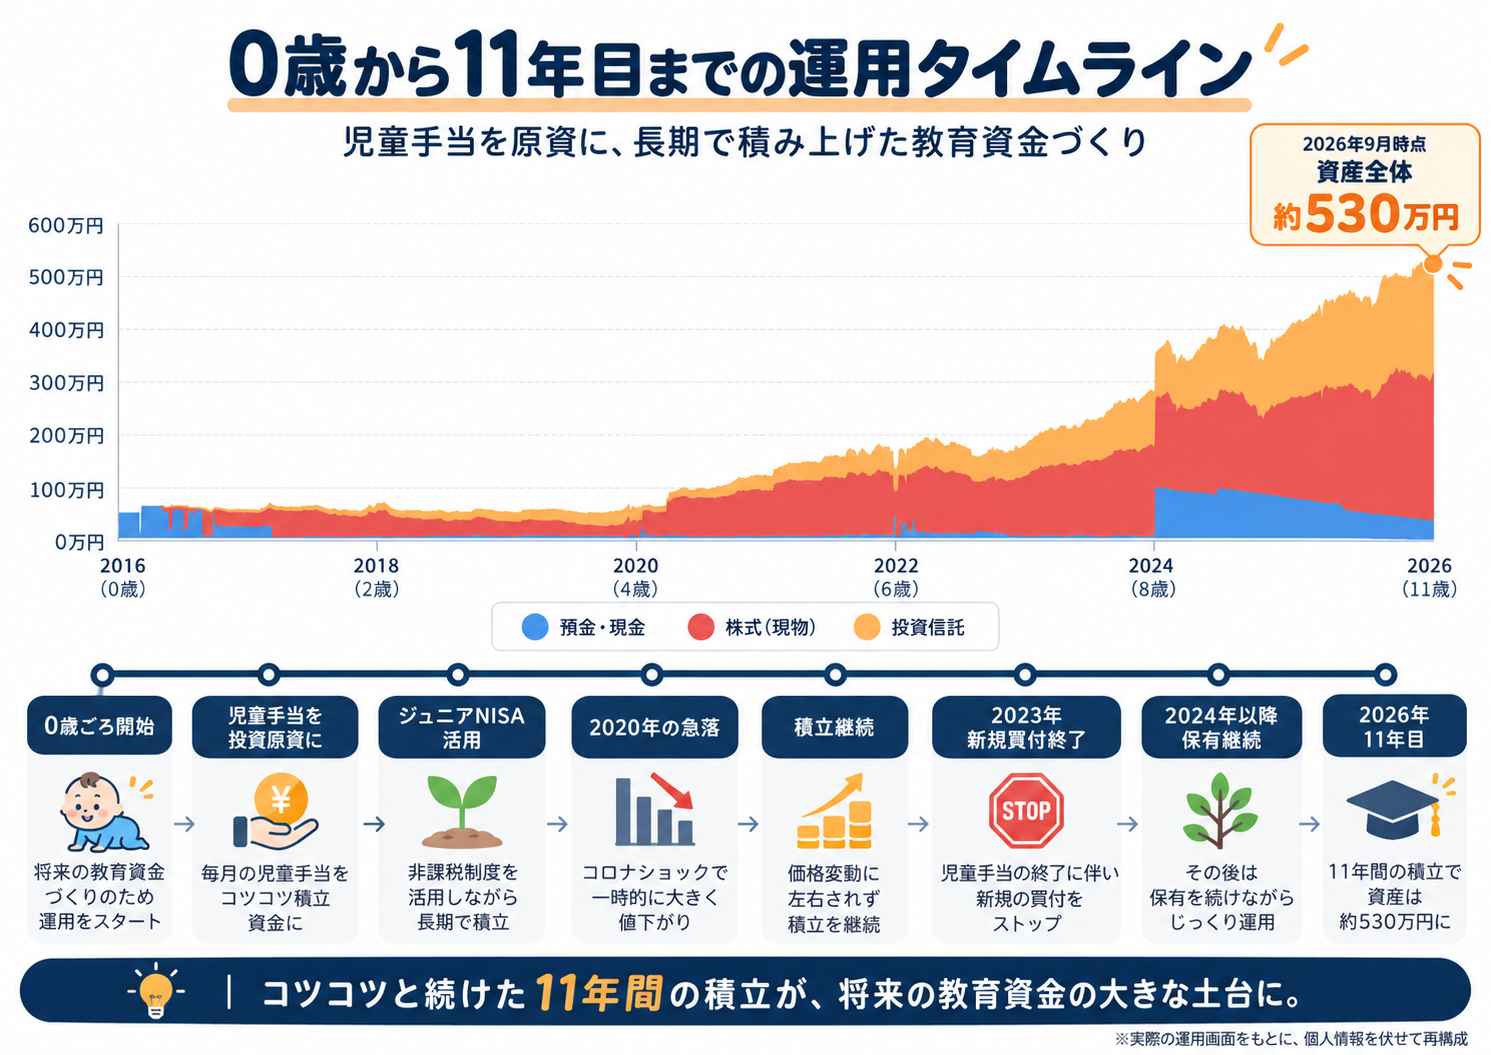
- 0歳ごろに運用開始
- 児童手当を投資原資として積立
- ジュニアNISAを活用
- 2020年の急落を経験
- 価格変動があっても積立を継続
- 2023年でジュニアNISAの新規買付終了
- 2024年以降も保有を継続
- 2026年で運用11年目
途中で大きく下がる局面もありましたが、長期前提だったため、短期の値動きだけで判断しないよう意識してきました。
2026年9月時点の運用状況|口座全体で約530万円
2026年9月時点で、現在管理しているSBI証券口座全体の資産評価額は約530万円です。
プライバシー保護のため、正確な口座番号、銘柄ごとの数量、取得単価までは掲載せず、全体像が分かる形で整理します。
| 資産区分 | 概算 | 構成比の目安 |
|---|---|---|
| 現金・預り金等 | 約33万円 | 約6% |
| 株式・ETF | 約277万円 | 約52% |
| 投資信託 | 約220万円 | 約41% |
| 合計 | 約530万円 | 100% |
※これは旧ジュニアNISA部分だけを切り出した金額ではなく、制度終了後も含めて現在管理している口座全体の現在地です。
実際の資産推移|11年間の変化
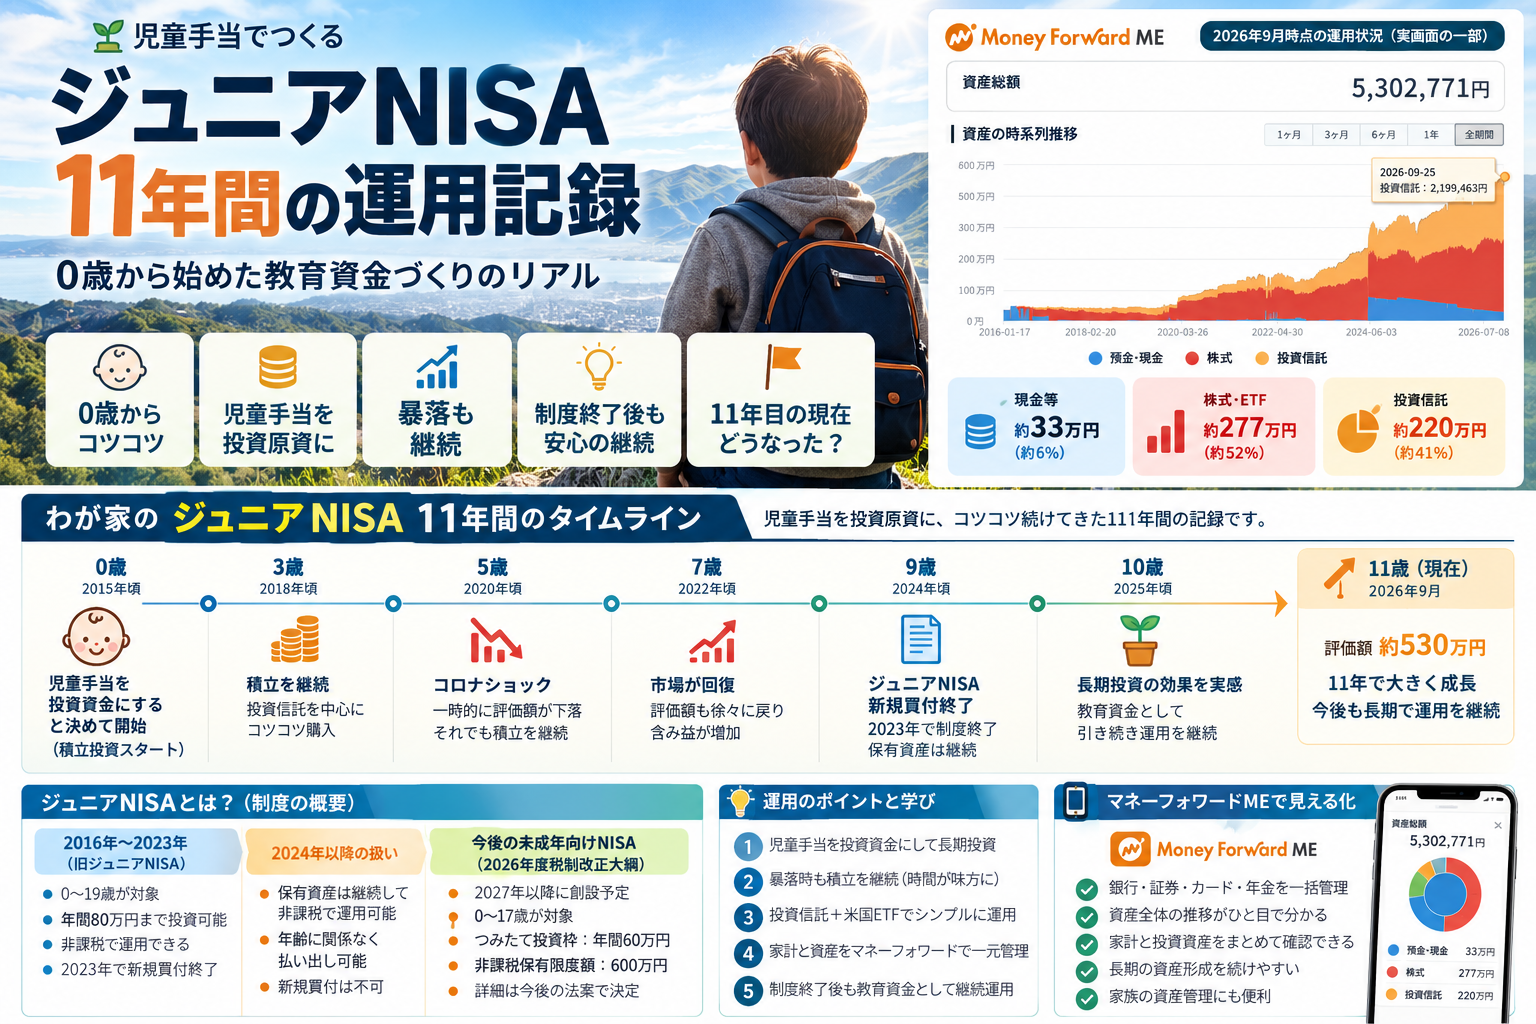
実際に大きく下がった時期もあった
長期運用の途中では、2020年の急落局面で、それまでプラスだった運用成績が一時マイナス圏まで落ち込みました。それでも積立自体は継続しました。
その後は相場の回復と積立継続の効果もあり、再びプラス圏へ戻りました。この経験から、使う時期まで十分な期間がある資金と、数年以内に必要になる資金を分けて考えることが大切だと感じています。
ジュニアNISAを長く使って感じたメリット
1. 長期投資を続けやすかった
毎月一定額を積み立てる仕組みにしておくと、日々の相場に振り回されにくくなりました。下落時にも積立を止めず、長期間継続できたことが結果的に大きかったと感じています。
2. 教育資金を早い段階から意識できた
教育費は必要になる時期がおおむね決まっています。早い段階から準備を始めたことで、預貯金・保険・投資をどう組み合わせるかを考えるきっかけになりました。
3. 家族のお金を目的別に分けやすかった
生活防衛資金や老後資金とは別に、「将来の教育資金」という目的を明確にして管理できた点もメリットでした。
注意したい点|教育資金を全部投資にしない
投資には元本割れの可能性があります。特に教育資金は、進学時期が近づけば「相場が回復するまで待つ」という選択が難しくなります。
そのため、使う時期が近づいた資金は現金や値動きの小さい資産へ移すなど、時間の経過とともにリスクを下げていく考え方が必要です。わが家でも、投資だけで教育費のすべてを準備するのではなく、複数の手段を組み合わせる前提で考えています。
ジュニアNISA終了後の扱い【2026年時点】
ジュニアNISAは2023年で新規買付が終了しました。2024年以降は、ジュニアNISA口座で保有している資産について、年齢に関係なく払い出しが可能になっています。
一方で、すでに保有している資産をどう扱うかは家庭ごとに異なります。教育資金として使う時期まで余裕があるなら保有継続も選択肢ですし、使う時期が近いならリスクを下げる判断も必要です。
今後の未成年向けNISAの方向性
2026年度税制改正では、NISAのつみたて投資枠について、未成年にも対象を広げる方針が示されています。今後、実際の開始時期や取扱金融機関、手続きの詳細について正式案内を確認する必要があります。
| 項目 | 旧ジュニアNISA | 2026年度税制改正で示された方向性 |
|---|---|---|
| 対象年齢 | 0~19歳(制度当時) | 0~17歳 |
| 新規買付 | 2023年で終了 | 2027年以降の制度拡充として示されている |
| 年間投資枠 | 80万円 | 60万円 |
| 非課税保有限度額 | 制度上の年間枠×利用年数 | 600万円 |
※今後の制度内容は変更される可能性があります。最新情報は財務省・金融庁・各金融機関の公式情報をご確認ください。
11年続けて分かったこと
- 教育資金づくりは早く始めるほど時間を味方にしやすい
- 相場が下がったときに、すぐにやめないことが大切
- 無理のない額で積立を仕組み化すると続けやすい
- 使う時期が近づいたらリスクを下げる
- 教育資金の全額を投資に依存しない
児童手当のように、もともと教育目的に近いお金を原資にすると、家計との切り分けもしやすく、心理的にも続けやすかったと感じています。
まとめ
ジュニアNISAそのものは終了しましたが、わが家にとっては教育資金を長期で育てるきっかけになりました。
0歳から始めて11年。児童手当を原資にコツコツ積み立ててきた結果、2026年時点では口座全体で約530万円まで積み上がっています。
制度が変わっても大切なのは、早めに始めること・無理のない額で続けること・短期の値動きでやめないことだと感じています。
家計と教育資金をまとめて管理する方法については、マネーフォワード MEを長年使って分かったことでも詳しく紹介しています。
関連記事
※本記事は筆者の実体験をまとめたもので、特定の金融商品や投資行動を推奨するものではありません。制度・税制は変更される場合があるため、最新情報は公式情報をご確認ください。