マネーフォワード MEを使い始めてから、気づけば10年以上が経ちました。
最初は家計簿アプリとして使い始めましたが、今では家計簿というより、銀行・カード・証券口座をまとめて確認する資産管理ツールとして使う比重が高くなっています。
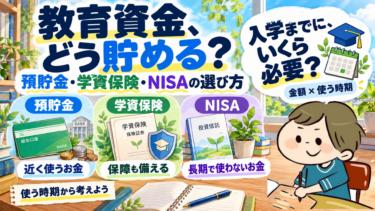
わが家では、子どもが0歳の頃から児童手当を投資原資の基本にして教育資金づくりを進めており、その管理にもマネーフォワード MEを活用しています。
先に結論|複数口座を使う人ほど価値を感じやすい
Marriott Bonvoy アメックスなど複数のカードを使っている場合も、マネーフォワード MEでカード利用と銀行・証券口座をまとめて確認できるかが、家計管理を続けやすくするポイントです。
私の場合も、カードだけを見るのではなく、引き落とし口座や投資資産まで含めて全体を確認する使い方をしています。連携可否や取得できる明細の範囲はサービス側の仕様変更もあるため、利用前に現在の対応状況を確認してください。
無料版でも基本的な家計管理はできます。ただし、銀行・カード・証券口座を複数使っているなら、有料版の価値はかなり高いと感じています。
私自身は投資口座やカードを複数管理しているため、家計と資産の全体像を一画面で把握できることが大きな継続理由になっています。
わが家の実例|児童手当を投資原資の基本にして11年目
わが家では、子どもが0歳の頃から児童手当を投資原資の基本にし、教育資金づくりの一部として長期運用を続けています。現在は運用開始から11年目です。
マネーフォワード MEは、このような長期運用を家計と切り離さずに確認できる点が便利です。銀行口座、証券口座、カードなどを横断して見られるため、単に投資成績を見るだけでなく、家計全体の中で教育資金がどの位置にあるかを把握しやすくなります。
| わが家の運用方針 | 内容 |
|---|---|
| スタート | 0歳から |
| 運用期間 | 現在11年目 |
| 投資原資 | 児童手当を基本に、無理のない範囲で長期運用 |
| 管理方法 | マネーフォワード MEで家計と投資資産をまとめて確認 |
| 運用方針 | 短期売買ではなく、長期保有・積立を重視 |
教育資金の長期運用については、ジュニアNISAを11年目まで続けて分かったことで詳しく整理しています。
マネーフォワード MEの料金|Web決済の比較
| プラン | Web決済 月額 | Web決済 年額 | 主な用途 |
|---|---|---|---|
| 無料会員 | 0円 | 0円 | 少数口座の基本管理 |
| スタンダード | 540円 | 5,940円 | 家計管理+資産管理 |
| 資産形成アドバンス | 980円 | 10,700円 | より積極的な資産形成管理 |
※2026年10月9日に公式料金ページを確認。上表はWebからのクレジットカード決済・税込料金です。
Web決済とアプリ決済で料金は違う?
スタンダードは、Web決済が月額540円・年額5,940円、App Store/Google Play決済が月額590円・年額6,490円です。資産形成アドバンスは、いずれも月額980円・年額10,700円です。申込み時は、決済画面の金額を確認してください。
出典:マネーフォワード ME公式「プレミアムサービスの料金」。年額プランは長く使う場合の選択肢ですが、まず無料版で必要な口座の連携と操作感を確認してから判断するのがおすすめです。
無料版と有料版の違い

| 項目 | 無料会員 | プレミアム |
|---|---|---|
| 金融サービス連携数 | 4件まで | 制限なし |
| データ閲覧期間 | 過去1年分 | 制限なし |
| 向いている人 | まず試したい人 | 複数口座をまとめて管理したい人 |
スタンダードと資産形成アドバンスはどちらを選ぶ?
口座をまとめて管理し、長期の資産推移を見ることが目的なら、まずスタンダードの機能で足りるかを確認します。連携数の制限なし・取得済みデータの閲覧期間制限なしは、両コースに共通します。
資産形成アドバンスには、配当履歴・予測・内訳、Myポートフォリオ、資産のタグ付け、株式の業種別内訳などの追加機能があります。これらのアドバンス専用機能は、公式比較表ではアプリ版のみの機能として案内されています。配当の予測表示は、将来の受取りを保証するものではありません。
「投資をしているから上位コース」ではなく、自分が確認したい情報で選びましょう。日常の家計・資産管理が中心か、配当や投資資産の内訳まで分析したいかが判断の分かれ目です。
出典:マネーフォワード ME公式「コース別対応機能一覧」(2026年10月9日確認)。
私がプレミアムを続けている理由
1. 複数の銀行・カード・証券口座を一括管理できる
投資を続けていると、証券会社、銀行、クレジットカードなど管理対象が増えていきます。個別サイトへログインして残高を確認するより、マネーフォワード MEで全体像を把握してから必要な口座だけ確認する方が効率的です。
2. 資産配分と推移が見やすい
現金、株式、投資信託などの資産を横断して見られるので、「資産のどこに偏りがあるか」を把握しやすい点を特に重宝しています。投資分析の専用ツールというより、家計を含めた総資産の確認画面として便利です。
3. 長期間の履歴を残せる
無料版の閲覧期間は過去1年分ですが、プレミアムでは長期間の履歴を確認できます。長く資産形成を続けるほど、数年前との比較ができるメリットは大きくなります。
4. 引き落としや口座残高をまとめて確認できる
カードや口座振替が多い家庭では、「どの口座からいつ引き落とされるか」の確認にも役立ちます。資金移動が多い時期ほど、残高不足を防ぐための確認画面として便利です。
長年使って感じる不満点
- 金融機関によって更新のタイミングに差がある
- すべてのサービスに対応しているわけではない
- 無料版は4件までなので、複数口座を使う人には不足しやすい
- 投資分析を細かく行うなら、証券会社や別の分析ツールも併用した方がよい
まず無料版で試して、必要ならプレミアムへ
これから使う場合、最初から有料版にする必要はありません。まず無料版で、口座連携がうまくできるか、画面が見やすいか、自分の管理方法に合うかを確認し、必要に応じてプレミアムへ移る流れが自然です。
無料版が向いている人
・連携したい金融サービスが4件以内
・まず操作感を試したい
・直近1年分のデータで十分
プレミアムが向いている人
・銀行・カード・証券口座を複数使う
・長期の資産推移を残したい
・家計と投資資産をまとめて管理したい
私の使い方|家計簿より「資産のダッシュボード」
使い始めた当初は家計簿目的でしたが、現在は資産全体を確認するダッシュボードとして使う比重が高くなっています。
日々の細かな支出を完璧に分類することよりも、家計と投資資産の方向を短時間で確認できることに価値を感じています。
まとめ
マネーフォワード MEは、無料版でも試す価値がありますが、複数口座を使いながら長期で資産形成している人ほど、有料版のメリットを感じやすいサービスです。
私自身は10年以上使ってきて、今では家計簿アプリというより、家計と資産をひとまとめに見るための基盤として活用しています。
特に、児童手当を原資にした教育資金づくりのような長期管理では、全体像を見渡せることの価値は大きいと感じています。
関連記事
※料金・機能は変更される場合があります。最新情報はマネーフォワード ME公式サイトをご確認ください。