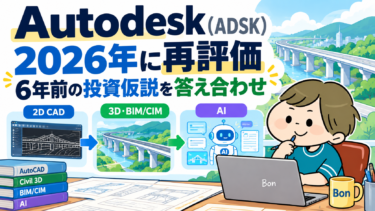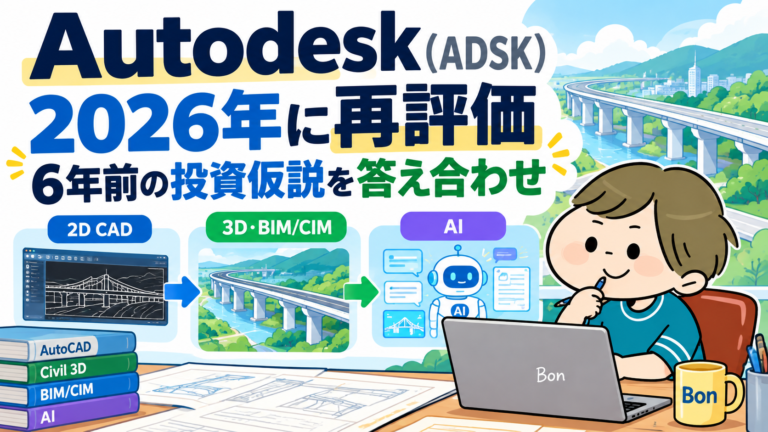
Autodeskの強みは、AutoCAD単体よりDWG・設計資産・現場の習慣。AIと3Dは成長の機会ですが、投資では価格・競争・キャッシュフローも確認します。
【2026年10月更新】私は現在ADSK株を保有していません。土木設計でAutoCADを使う立場から、事業の強さと投資判断のポイントを5枚の図解で整理します。
1.AIと設計者は、どう役割を分ける?
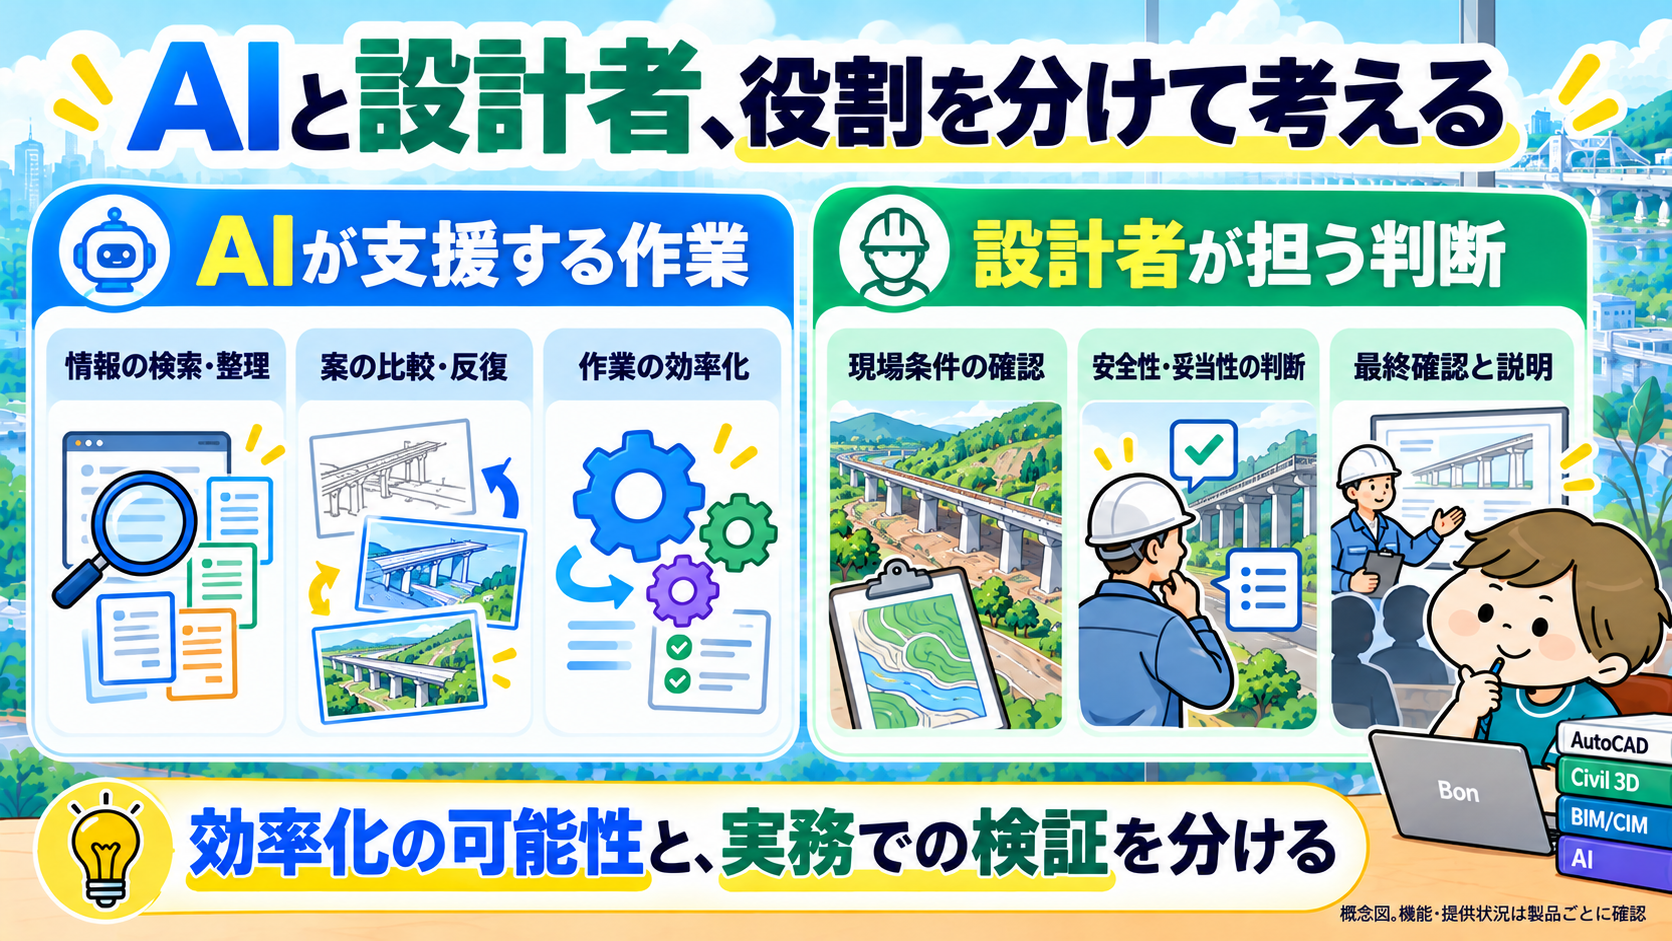
AIに期待するのは、作図・検索・確認の手間を減らすこと。条件を読み、設計の妥当性を判断する仕事は残ると考えます。土木設計では、地形・既設構造物・施工条件などを踏まえる必要があります。AIが候補を示しても、現場に合うかを確かめる役割は重要です。
Civil 3D 2027のAutodesk Assistantは技術プレビュー。AIの便利さが有料利用や利益につながるかは、これからの確認点です。
2.AutoCADの強みはDWGと設計資産
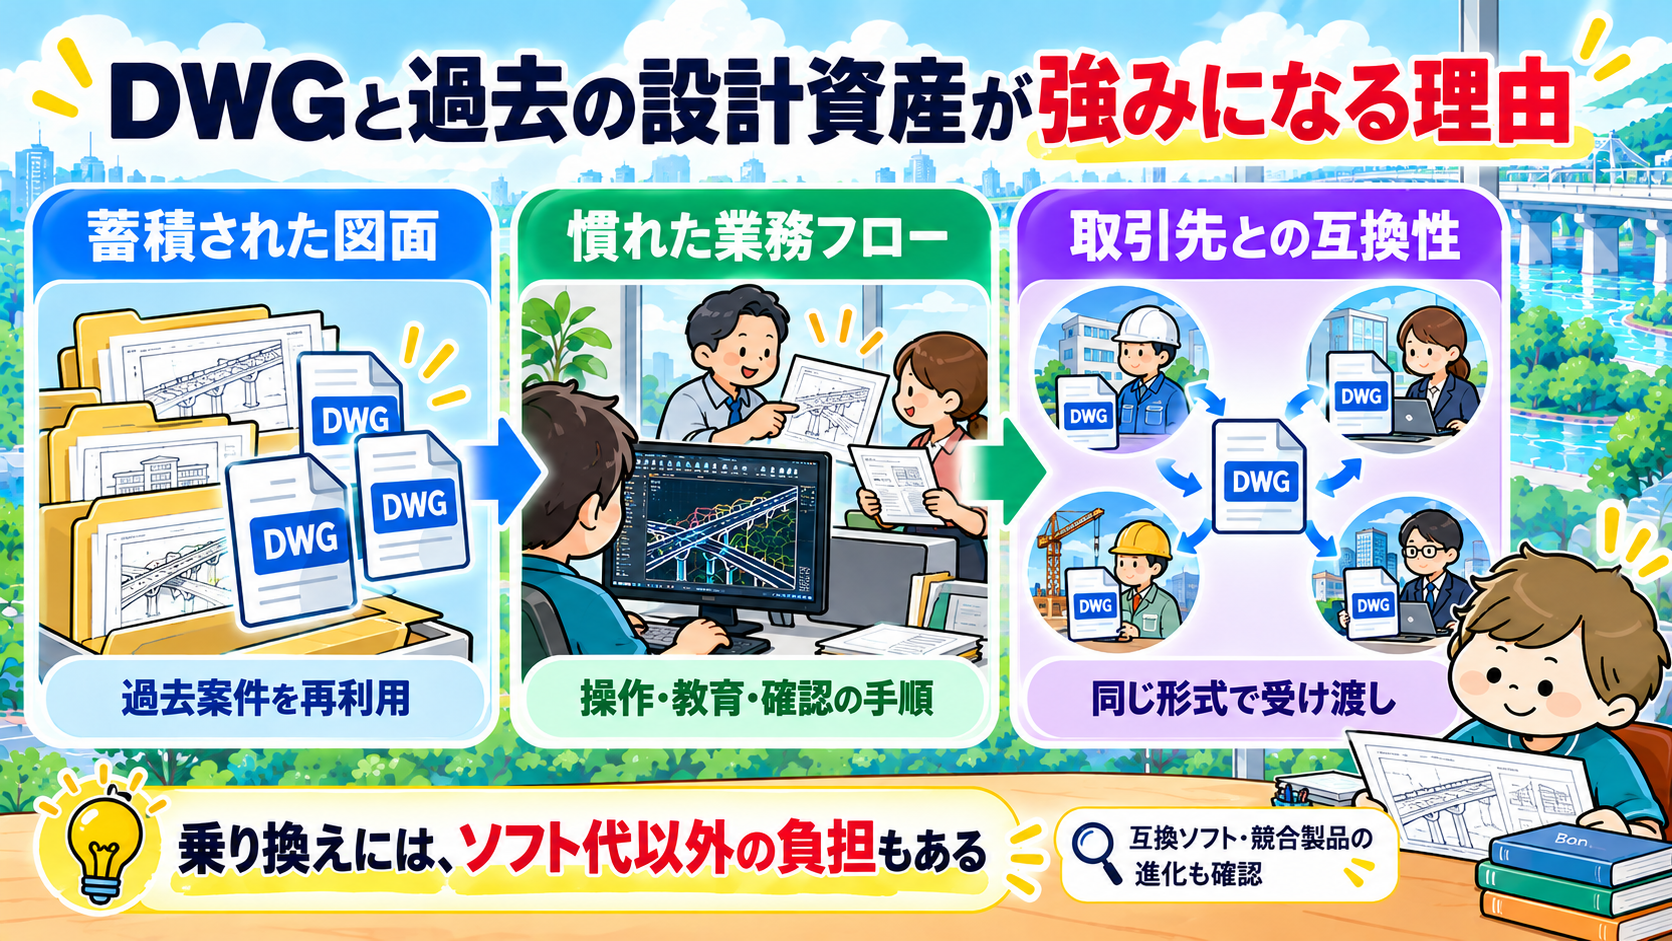
過去の図面、取引先とのデータ交換、社内標準があるため、CADは簡単には乗り換えられません。私はVnasも使いますが、AutoCADとの互換性が必要な場面があります。新しいソフトが安くても、図面の変換や操作の習得、関係者との確認に時間がかかれば、移行のメリットは小さくなります。こうした設計資産と業務の積み重ねが、継続利用を支えると考えます。
この切り替え負担は競争上の強み。ただし、価格上昇や競合の互換性改善で弱まる可能性もあります。
3.2Dから3Dへ、成長余地はある?
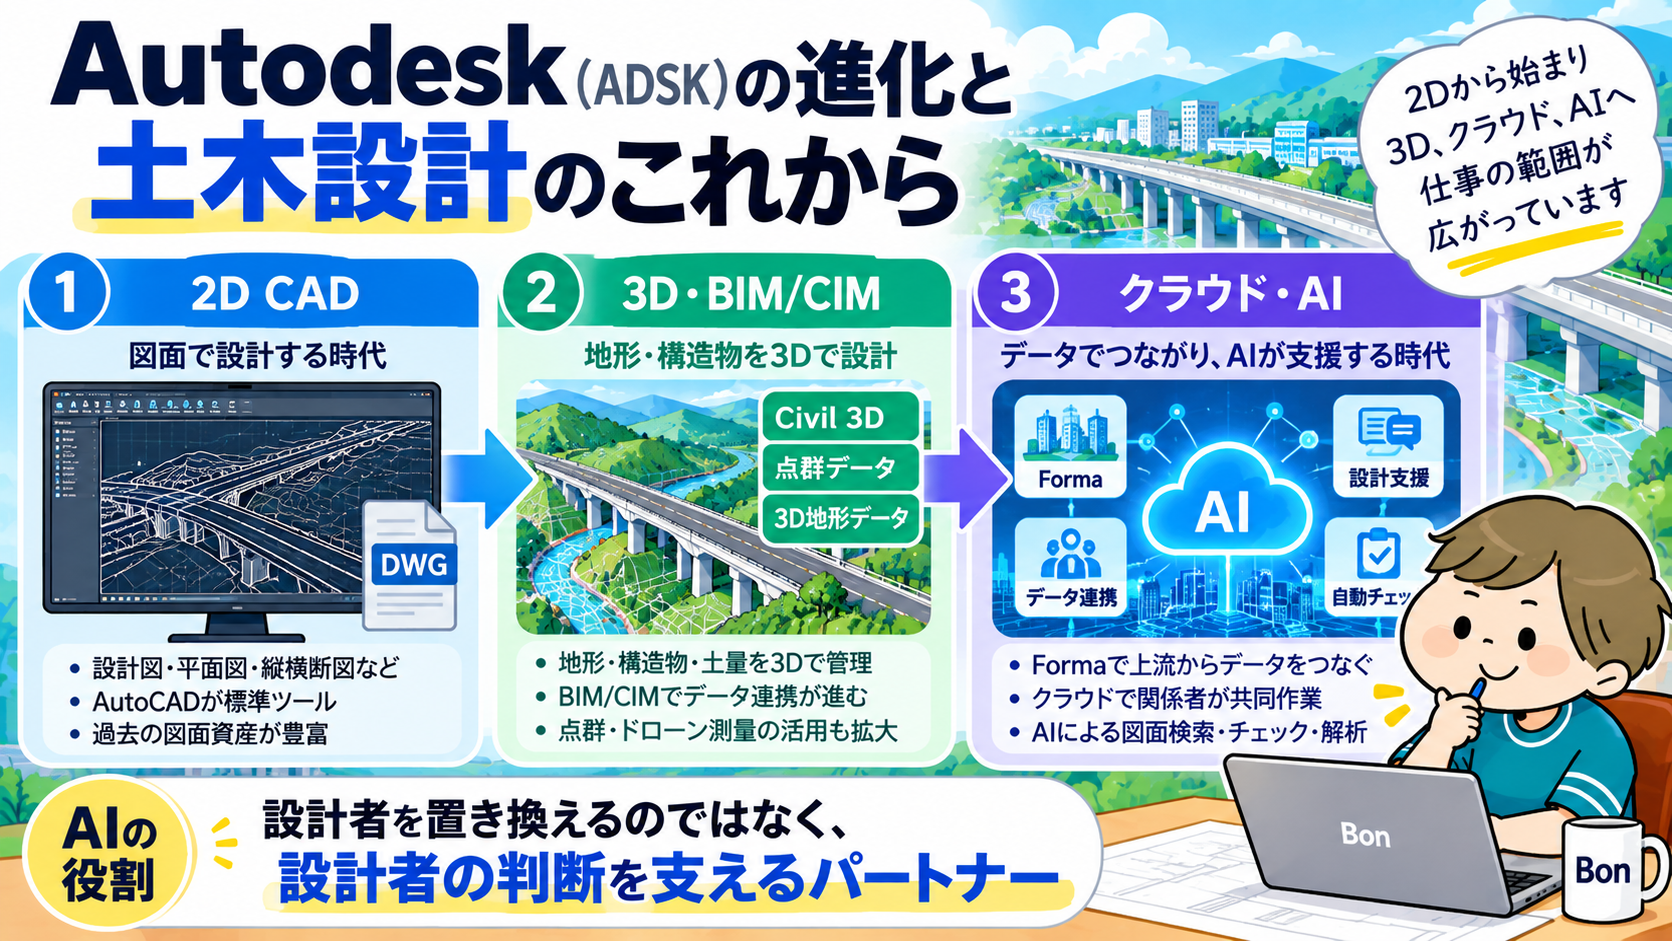
3D化の価値は、図面を立体にするだけでなく、設計・施工・維持管理のデータをつなぐこと。例えば、設計変更を関係者で共有し、施工前に問題を確認できれば、手戻りを減らす助けになります。Autodeskにとっては、作図ソフトにとどまらず、複数の工程で使われる機会です。ただし、導入や教育の負担もあるため、現場の効率改善と継続利用が伴うかを見ます。
国交省のBIM/CIM関連基準(2026年3月版)も参照。ただし、普及がAutodesk製品の採用や増益を保証するわけではありません。
4.2020年の投資仮説を、業績で確認
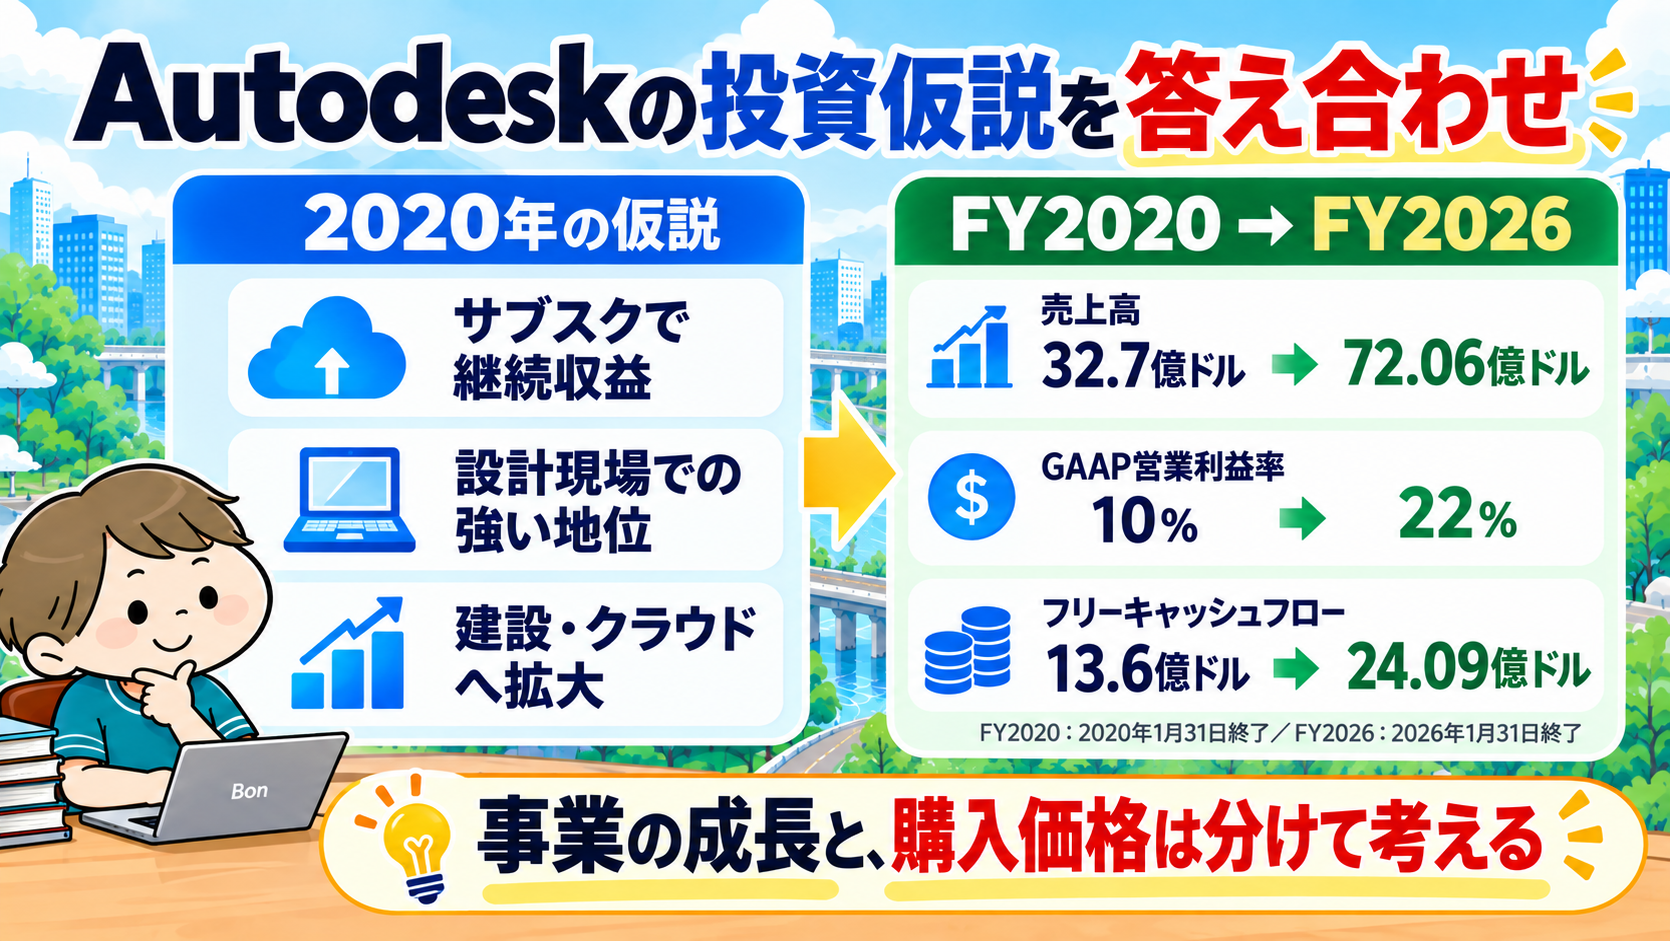
FY2020→FY2026:売上は32.7億→72.06億ドル、GAAP営業利益率は10%→22%、フリーキャッシュフローは13.6億→24.09億ドル。事業規模と収益性は改善しました。
最新Q2 FY2027(2026年7月31日まで、8月27日発表)は売上20.46億ドル、前年同期比16%増(為替一定で14%増)、GAAP営業利益率29%、FCF5.61億ドル。成長は続いていますが、四半期の改善だけで長期の持続性は断定できません。
売上が伸びる理由も確認したいところです。利用者や契約範囲が広がったのか、値上げや為替の影響が大きいのかで、成長の持続性は変わります。また、FCFは会社に残る現金を考える指標ですが、入金時期などで四半期ごとに動くため、通期と複数年の推移を合わせて見ます。
比較元:FY2020決算/FY2026決算/Q2 FY2027決算。
5.ADSKを再検討するなら、この3点
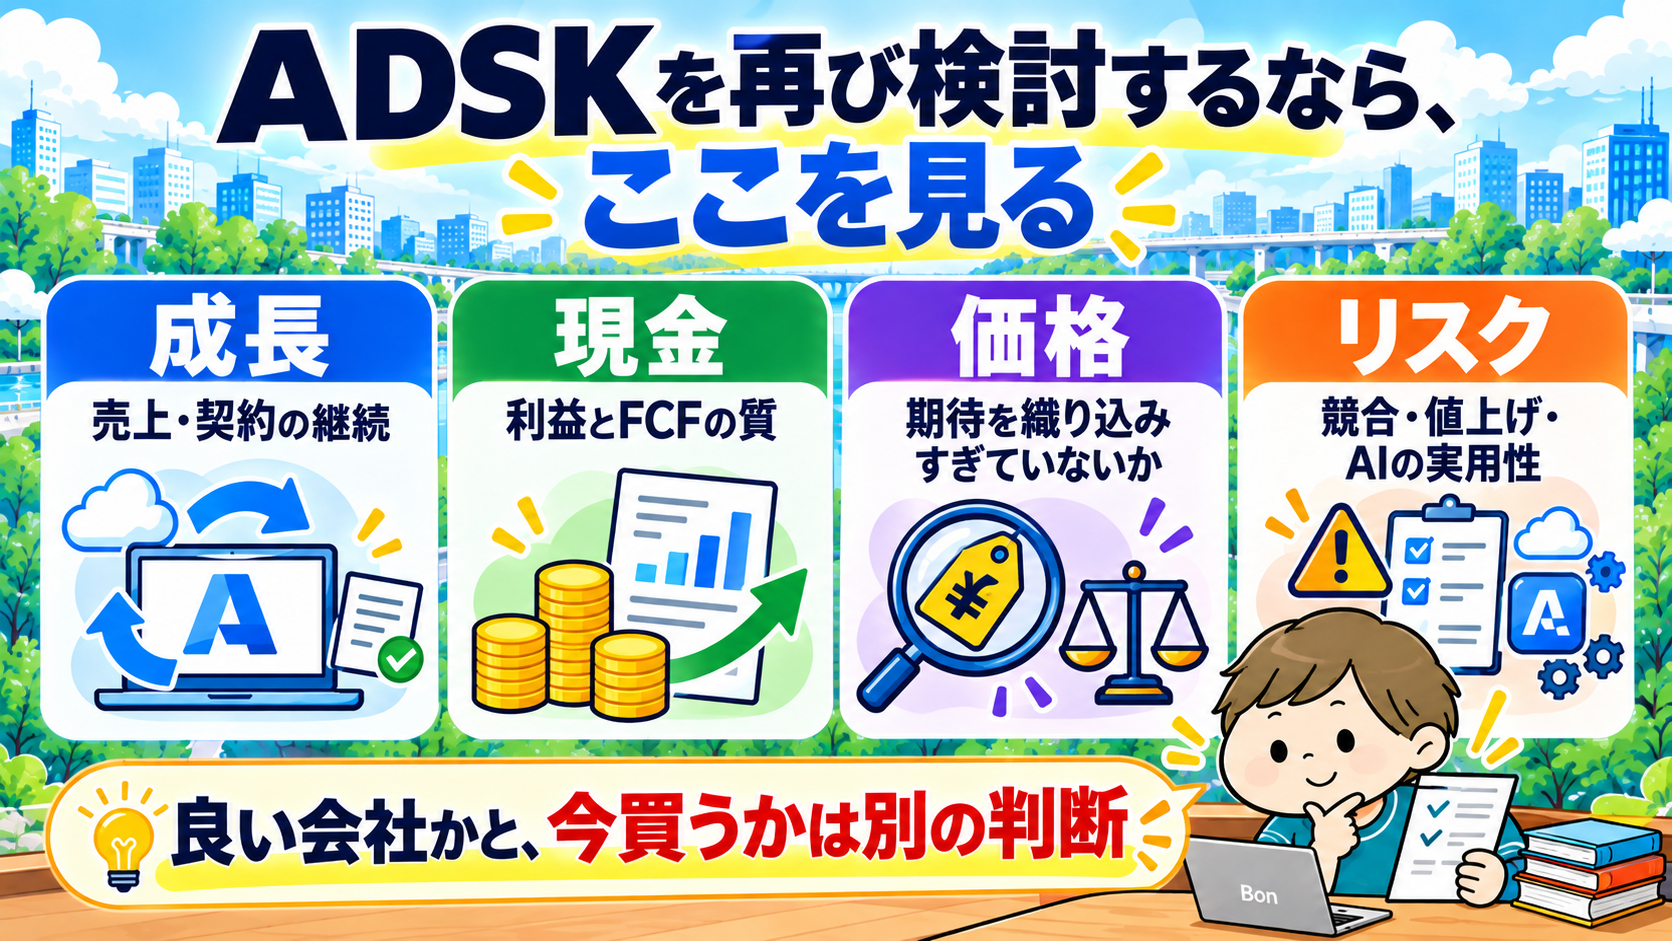
- 成長:AI・3Dの利用拡大が売上と継続契約につながるか。
- 利益:値上げ頼みにならず、競争・開発費を吸収してFCFを伸ばせるか。
- 株価:期待成長に対して購入価格が高すぎないか。
事業が強くても、投資リターンは購入価格次第です。成長への期待が株価に織り込まれていれば、好決算でも十分なリターンにつながらないことがあります。私なら、売上の伸びに加え、利益率とFCFが継続して改善するかを確認します。解約増、競合への移行、成長鈍化が見えれば、設計資産の強みという仮説も見直します。
再検討のきっかけは、株価が下がったことだけではありません。AIや3Dの導入が契約拡大につながり、その成長に見合う価格で投資できるかが大切です。一方、値上げへの不満が移行を促したり、開発費の増加で利益が伸びなかったりする場合は慎重に見ます。次の決算でも、売上・利益率・FCFをセットで追い、良い会社という評価と買いたい価格を分けて考えます。
私が注目するのは、「現場で使い続けられる強さ」を「利益の成長」に変えられるか。過去の判断は2020年のADSK決算・追加投資記事に残しています。