AI、データセンター、送電網、空調、住宅設備。デジタル化が進むほど、実は「銅」という物理資源の重要性は下がりません。
私は資源制約を20年投資の重要テーマの一つとして見ています。その中で実際に保有しているのがMueller Industries(MLI)です。
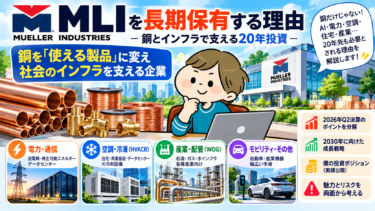
結論から言えば、僕がMLIを保有する理由は「銅価格が上がると思うから」だけではありません。電化、送電網更新、空調、データセンターなどが増えるほど、その裏側では銅やアルミを実際に使える部材へ加工する能力が必要になります。MLIはその物理インフラ側に位置する企業だと考えています。
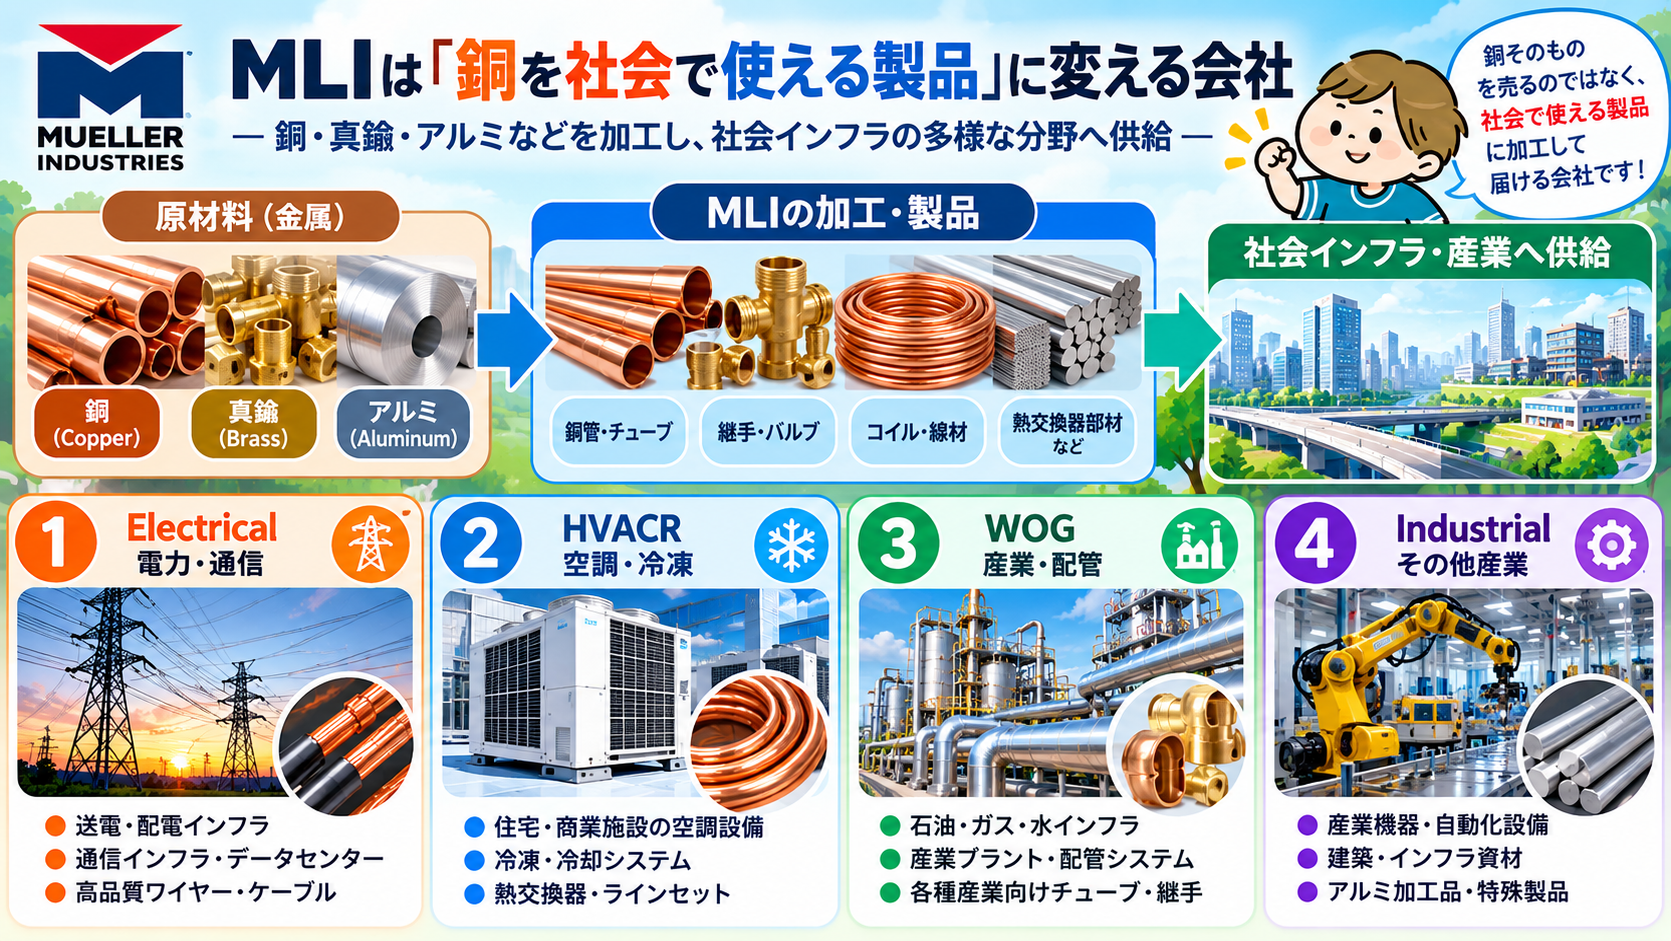
MLIは銅鉱山会社ではありません。銅・真鍮・アルミを使った配管、継手、ロッド、ワイヤー、冷凍空調部品などを製造する加工メーカーです。つまり「銅価格そのもの」ではなく、社会インフラで使われる銅製品の需要を取り込む会社として見ています。
MLIの事業|資源を使える部材へ加工する
銅需要が増えると考えても、必ずしも鉱山会社だけを見る必要はありません。
送電、空調、給排水、冷凍冷蔵、通信、医療、航空、自動車など、銅を実際に製品へ加工し、顧客へ届ける企業にも長期需要があります。
MLIはその「中流」に位置する企業です。
Mueller Industriesは何を作っている会社か
2025年Form 10-Kによると、MLIは銅、真鍮、アルミ製品の大手メーカーです。主な製品は銅管、継手、ラインセット、真鍮棒、冷凍空調用部品、高品質ワイヤー・ケーブルなどです。
これらは、空調、給排水、電力、建築、医療、航空、自動車など幅広い市場で使われます。
私がMLIを20年投資候補として見る理由
1.銅を使う最終市場が広い
MLIの強みは、単一用途に依存していないことです。
住宅設備、空調、送電、医療、航空、自動車など複数の需要先を持つため、「銅需要」という一つのテーマを複数市場から取り込めます。
2.価格転嫁力が利益を左右する
MLIは銅価格上昇の影響を強く受けます。
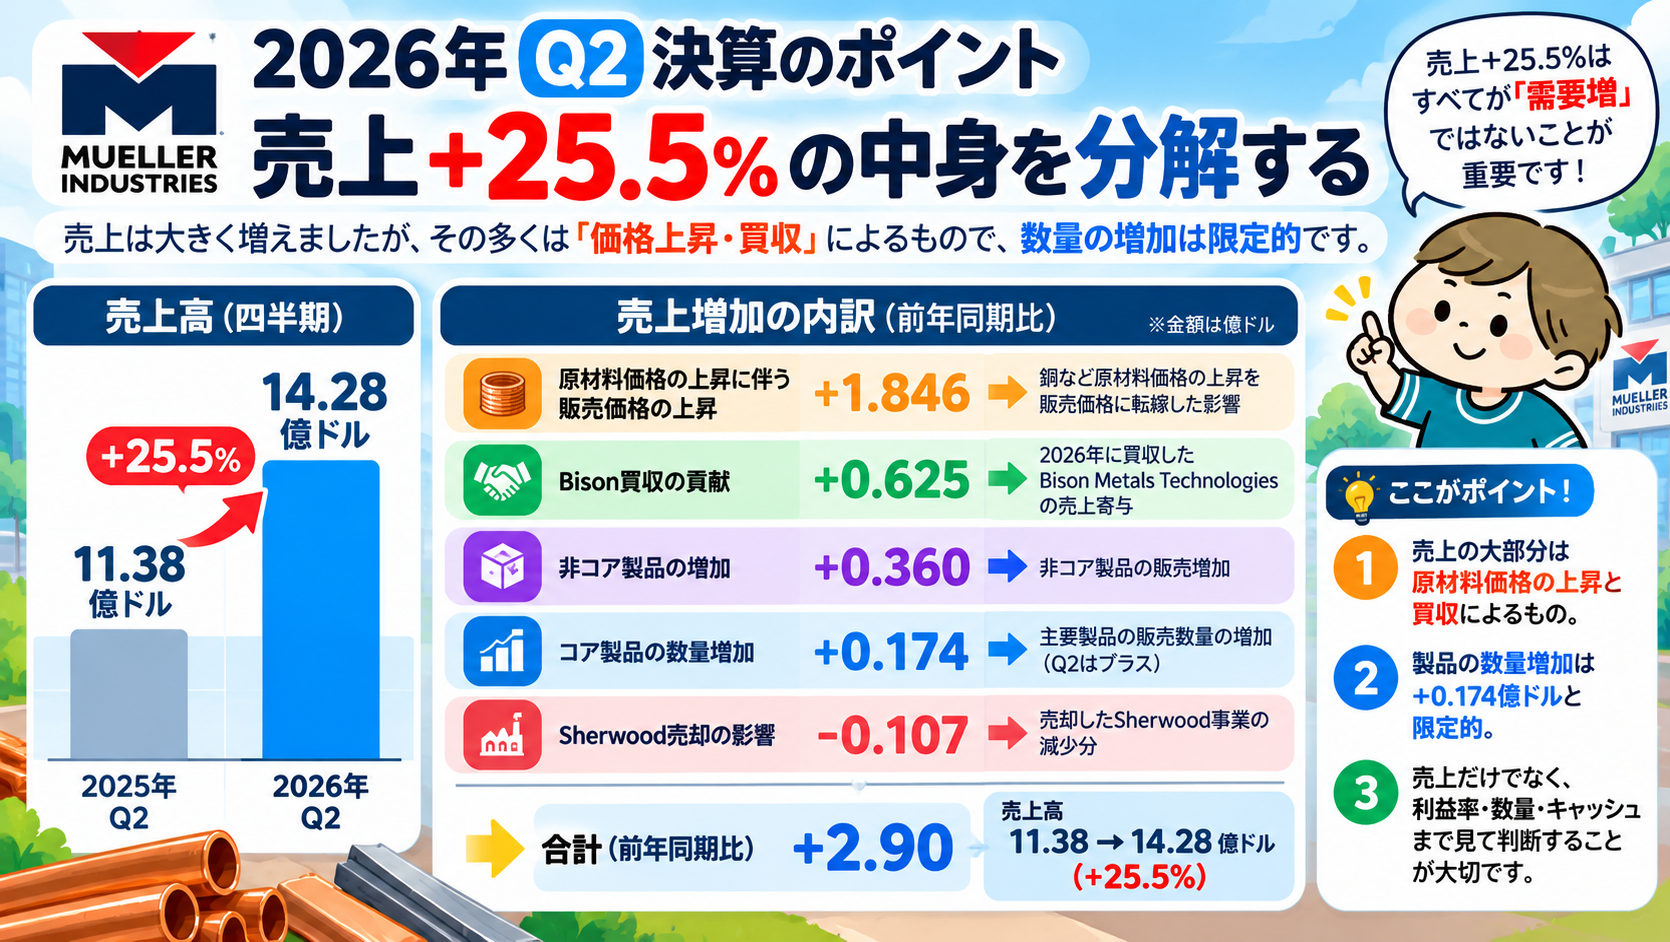
2026年第2四半期のCOMEX銅価格は平均1ポンド6.16ドルで、前年同期比30.6%上昇しました。MLIの同四半期売上高は14.28億ドルで、前年同期の11.38億ドルから25.5%増加しました。
ただし売上増の大部分は、銅など原材料価格上昇に伴う販売価格の上昇によるものです。つまり「売上が増えた=数量が大きく伸びた」と単純には判断できません。
※MLIは2026年6月30日付で1株を2株とする株式分割を実施しています。EPSや1株配当を過去と比較する際は、分割調整後の数値で確認します。
3.強いバランスシート
財務余力は2026年Q2時点でも大きく、現金・短期運用資産は約14.2億ドル、流動比率は4.8倍でした。Q2だけでも営業キャッシュフローは約2.12億ドルを生み出しています。
資源価格や景気の変動が大きい業界では、財務余力があることは重要です。設備投資、買収、自社株買い、配当を柔軟に行えるからです。
4.買収で製品領域を広げている
MLIは豊富な財務余力を使い、自社が理解している金属加工領域を買収で広げています。2026年Q2にはBison Metals TechnologiesとChicago Extruded Metalsの2社を取得しました。Bisonは同四半期に約6,250万ドルの売上を加えています。
一方で、現金が多いこと自体が株主価値を保証するわけではありません。買収価格が高すぎないか、取得した事業が利益とキャッシュフローを生むかまで確認する必要があります。
2030 Strategic Plan|MLI自身はどう成長するのか
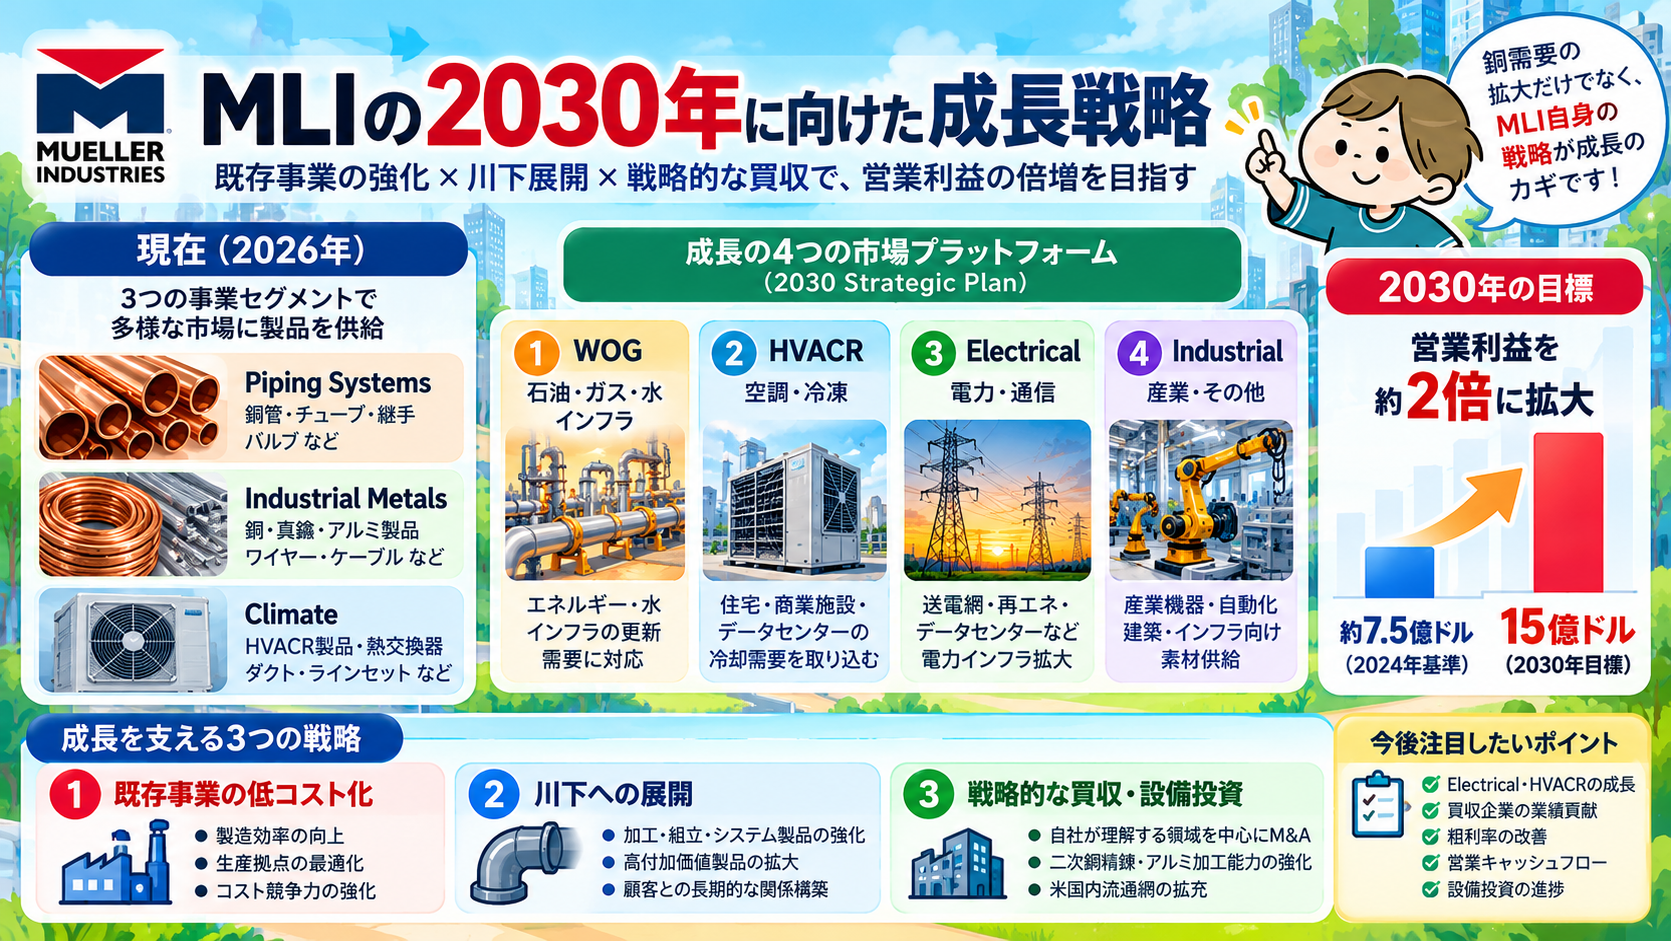
MLIは2030年戦略で、2024年を基準に営業利益を倍増させ、15億ドルを目指す方針を示しています。事業をWOG(水・石油・ガス)、HVACR、Electrical、Industrialの4つの市場プラットフォームとして捉え、既存設備の近代化・自動化・能力増強に加え、川下領域や米国内流通網の拡大を進める計画です。
ここは僕がMLIを見るうえで重要です。投資仮説を「将来、銅が不足するかもしれない」という一点に置くのではなく、電力・空調・水・産業インフラへの需要が続く中で、MLI自身が加工能力と製品領域を広げて利益を成長させられるかで判断できます。
MLIの2026年Q2決算|増収と利益の中身を分ける
| 項目 | 2026年Q2 | 前年同期比 |
|---|---|---|
| 売上高 | 約14.28億ドル | +25.5% |
| 営業利益 | 約3.10億ドル | +1.9% |
| 純利益 | 約2.50億ドル | +1.5% |
| 希薄化後EPS | 1.13ドル | 1.11ドルから増加 |
| COMEX銅平均価格 | 6.16ドル/ポンド | +30.6% |
売上は25.5%増えましたが、その数字だけで需要が25%伸びたとは判断できません。2026年Q2は銅などの原材料高に伴う販売価格上昇と買収効果が増収を大きく押し上げています。一方、会社全体では3つの報告セグメントすべてで数量増があったと説明しており、需要面にも改善が見られます。
営業利益は報告ベースでは前年同期比1.9%増にとどまりました。ただし前年Q2には竜巻被害に関連する3,630万ドルの保険金利益が含まれており、この特殊要因を除くと会社説明では営業利益は15.7%増です。表面上の増益率だけで判断しないことが重要です。
同時に、Q2の粗利率は約27.7%で前年同期の約31.0%から低下しました。銅価格上昇は売上高を押し上げても、そのまま利益率上昇につながるわけではありません。僕は今後、販売数量と価格転嫁、利益率を分けて確認します。
「銅需要が増える」だけでMLIを買わない理由
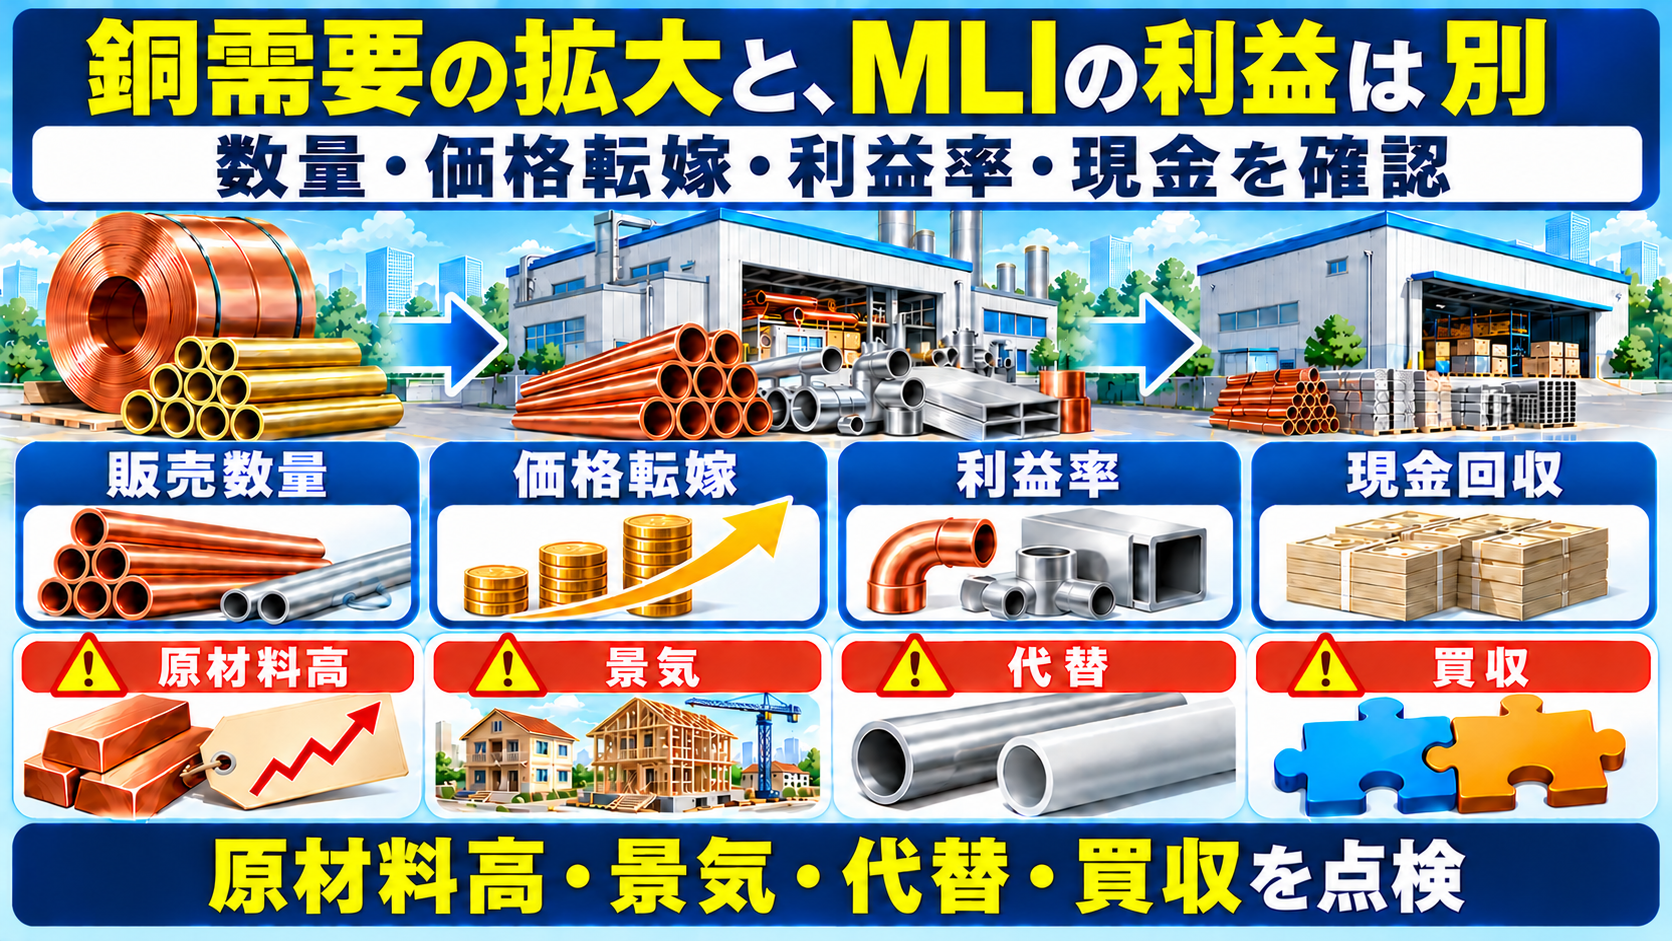
銅需要の長期テーマが強くても、MLIには明確なリスクがあります。
- 銅価格の急変
- 住宅・建設・空調市場の景気循環
- プラスチックやアルミへの代替
- 買収後の統合
- 販売価格と原材料価格のタイムラグ
- 高い株価期待
特に同社自身も、配管用途ではプラスチック、空調・冷凍用途ではアルミが代替脅威になり得ると開示しています。一方でMLI自身もアルミ加工能力を含む製品領域の拡張を進めています。そのため「銅需要が伸びれば必ず勝つ」とも、「アルミへの代替が進めば終わる」とも単純化せず、素材の変化に対応できる事業ポートフォリオかを見ます。
僕のMLI投資ポジション
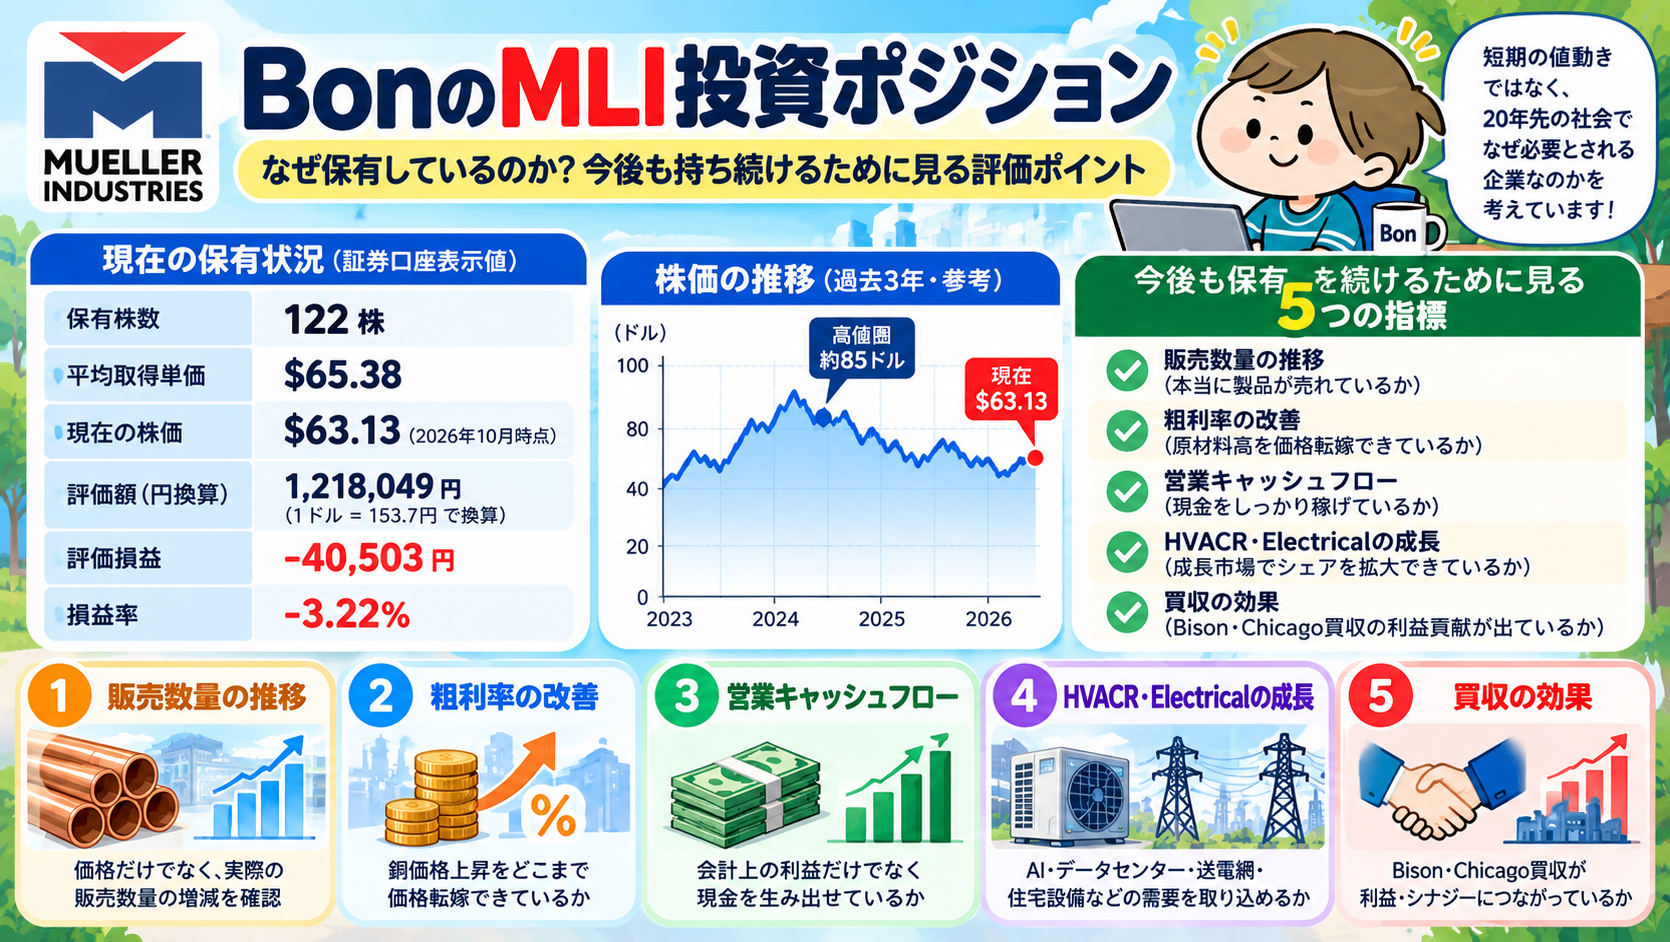
僕自身もMLIを保有しています。2026年10月時点のポジションは以下です。
| 保有株数 | 平均取得単価 | 現在値 | 評価額 | 損益 |
|---|---|---|---|---|
| 122株 | 65.38ドル | 63.13ドル | 1,218,049円 | -40,503円(-3.22%) |
※数値は証券口座の表示値。株価・為替により日々変動します。
現在は小幅な含み損ですが、僕が見ているのは短期の株価ではありません。MLIの事業成長と利益成長が続くか、それに対して自分の購入価格が妥当だったかを分けて考えます。FICOの記事でも扱ったように、「良い会社」と「良い投資」は同じではないからです。
今後の決算で僕が見る5つのポイント
- 販売数量:原材料価格ではなく、製品需要そのものが伸びているか。
- 粗利率:銅などの原材料高を適切に販売価格へ転嫁できているか。
- 営業キャッシュフロー:会計上の利益だけでなく現金を生み続けているか。
- Electrical・HVACRなどの成長:住宅向け銅管だけに依存せず、成長市場へ事業を広げられているか。
- 買収・設備投資の成果:豊富な現金を使った資本配分が、将来の利益成長につながっているか。
この5項目のどれか一つが悪化しただけで売るのではなく、複数が同時に崩れ、当初の投資仮説が変わったかを判断します。
資源制約テーマで見るべき企業の種類
今後はMLIだけでなく、資源制約を複数のレイヤーで見ます。
- 鉱山・採掘
- 精錬
- 加工・部材
- 送電・電力設備
- リサイクル
- 省資源化技術
「銅が足りない」という一言ではなく、どこでボトルネックが生じ、どの企業が利益を残せるかまで分けて考えます。
まとめ|MLIは「銅そのもの」ではなく社会インフラの加工需要を見る銘柄
私がMLIを保有している理由は、銅価格の上昇だけを期待しているからではありません。
空調、給排水、電力、建築、医療など、20年後にも必要とされる物理インフラの部材需要を広く取れることに魅力を感じています。
一方で、銅価格上昇が売上を押し上げるため、数量成長・利益率・キャッシュフローを分けて確認する必要があります。AIやデータセンターもMLIにとって直接的な成長保証ではありません。ただ、電化が進むほど送電・冷却・空調などの物理設備が必要になる点は変わりません。
2046年を考えると、僕が注目したいのは「銅が必ず不足する」という予想ではなく、「未来がデジタルになるほど、どの物理インフラが必要になり、そこで誰が継続的に利益を残せるのか」という問いです。MLIについても、銅価格そのものではなく、数量・利益率・キャッシュ創出力・資本配分がこの投資仮説を裏付け続けるかを追っていきます。
関連記事
次に読む|テーマを比べ、判断基準に戻る
参考資料
- Mueller Industries 2025 Form 10-K
- Mueller Industries 2026 Q2 Form 10-Q
- Mueller Industries 2026 Q2 Earnings Release
- Mueller Industries 2026 Proxy Statement / 2030 Strategic Plan
※本記事は筆者自身の投資経験・投資仮説を紹介するものであり、特定銘柄の売買を推奨するものではありません。