大きな含み損が出たとき、「損切りすべきか」「長期で持ち続けるべきか」は最も難しい判断の一つです。
私はNetskope(NTSK)をIPO後から見続けています。株価の下落だけで判断するのではなく、事業の成長と投資仮説が崩れているかを分けて考えるようにしています。
2026年最新決算では事業成長が続いている
NetskopeのFY2027第2四半期売上高は2.21億ドルで前年同期比29%増、ARRは8.99億ドルで27%増でした。
GAAP粗利益率は74%、非GAAP粗利益率は77%です。
一方、GAAP営業損失は8,980万ドル、GAAP営業利益率はマイナス41%。非GAAP営業利益率もマイナス9%で、まだ安定黒字企業ではありません。
私が見るのは株価よりARR
サブスクリプション型セキュリティ企業では、短期売上だけでなくARRの伸びを重視しています。
ARRが27%成長しているということは、契約ベースの事業規模が引き続き拡大していることを示します。
ただし、成長率だけでは十分ではありません。今後は成長を維持しながら営業損失とキャッシュ流出を縮小できるかが重要です。
Netskopeの長期テーマ
ニュースからテーマを理解する:IDCフロンティアのランサムウェア被害と業務停止を解説した記事では、データ保護・復旧・業務継続の役割を整理しています。事件の発生だけでNetskopeの売上増加を判断することはできません。
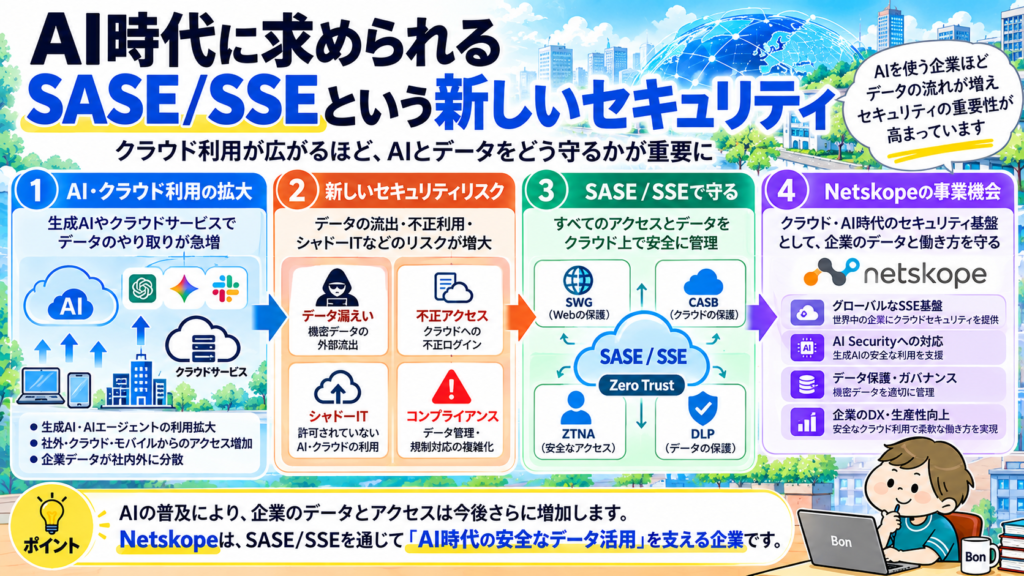
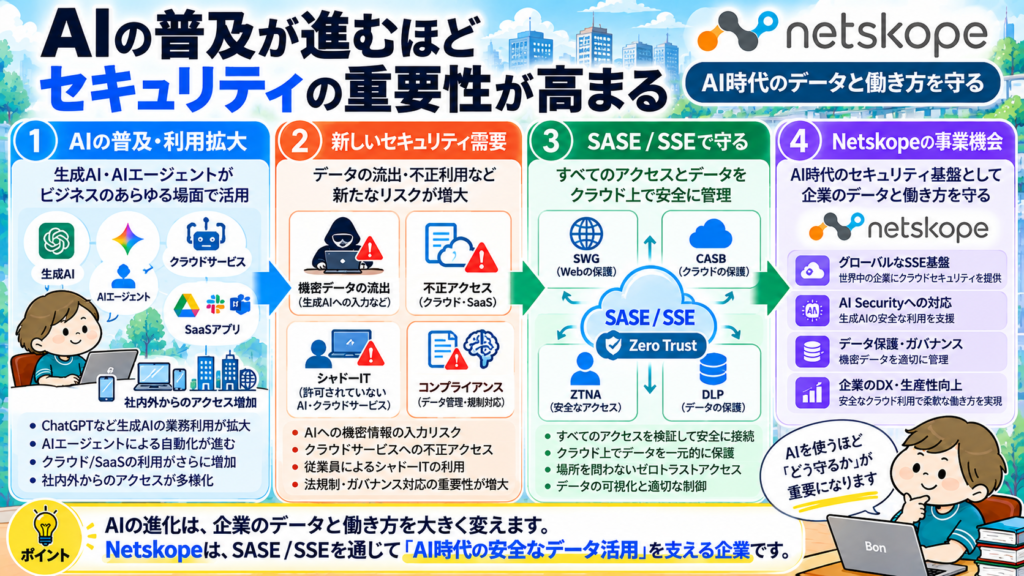
企業のデータやアプリケーションがクラウドへ移り、生成AI利用も増えるほど、従来の社内ネットワーク境界だけではセキュリティを守れません。
Netskopeはクラウド、ネットワーク、データ、AI利用をまたいでセキュリティを提供するプラットフォームを展開しています。
私はこの「どこで働いていても、どのクラウドやAIを使っていても守る必要がある」という課題自体は長期で残ると見ています。
2026年10月追記|サイバーセキュリティ株の上昇をどう見る?
2026年10月に入り、CrowdStrike、Fortinet、Palo Alto Networksなどサイバーセキュリティ関連株の強さが目立っています。AIが既存ソフトウェアを脅かすという見方だけでなく、AI導入の拡大そのものがデータ保護やアクセス制御への投資を増やすという評価も強まっています。
Netskope自身もFY2027 Q2でAI Security製品の初期需要に手応えを示しており、NewEdge AI Fast Pathでは主要なAI接続先へのネットワーク遅延を最大90%削減したとしています。
ただし、僕はサイバーセキュリティ株が上がっているからNTSKに強気になるわけではありません。セクター全体の上昇とNetskope固有の企業価値は分けて考えます。見るべきなのは、AI利用の拡大が今後のARR成長、AI Securityの契約拡大、利益率とキャッシュフローの改善につながるかです。
現時点では長期投資仮説には追い風と考えていますが、株価上昇そのものを投資仮説の根拠にはしません。
私のNTSK保有状況|IPO後から保有を継続
私はNetskope(NTSK)をIPO後から保有しており、現在の保有株数は438株です。一時は大きな含み損となりましたが、それだけを理由に売却するのではなく、決算ごとに投資仮説が崩れていないかを確認しながら保有を続けています。
特に見ているのは、ARRの成長、SASE/SSE市場での競争力、AI Securityへの展開、そして利益率・キャッシュフローの改善です。今回サイバーセキュリティ株が上昇しているから強気になったのではなく、下落局面から同じ視点でNTSKを見ています。
株価下落と投資仮説を分ける
株価が大きく下落すると、「市場が間違っている」と考えたくなることがあります。
しかし、市場が正しい可能性もあります。
だから私は次の点を確認します。
- ARR成長率は落ちていないか
- 顧客獲得は続いているか
- 粗利益率は維持されているか
- 営業損失は改善方向か
- フリーキャッシュフローは改善しているか
- 競合との差別化は維持されているか
2026年Q2で気になる点
成長率は強い一方で、フリーキャッシュフローはマイナス2,980万ドルでした。
また、GAAP営業損失率は前年同期のマイナス27%からマイナス41%へ悪化しました。一方、非GAAP営業損失率はマイナス20%からマイナス9%へ改善しています。SBCなどの影響が大きいため、GAAPと非GAAPの両方を確認する必要があります。
非GAAP営業利益率は前年のマイナス20%からマイナス9%へ改善しているため、コスト構造は改善方向ですが、黒字化までの距離はまだあります。
通期ガイダンスは引き上げられた
Q2決算後、NetskopeはFY2027通期の会社見通しを、売上高8.88〜8.92億ドル、非GAAP粗利益率約77%、非GAAP営業利益率約マイナス9%、フリーキャッシュフローマージン約2%としました。これらは実績ではなく会社ガイダンスなので、今後の決算で進捗を確認します。
成長率だけでなく、非GAAPベースでは赤字幅を縮めながらFCF黒字化を目指している点は、今後の投資仮説で重要です。
一方で株式報酬(SBC)は大きい
2026年7月末までの6か月で、GAAP純損失は約2.27億ドル、株式報酬費用は約1.39億ドルでした。前年同期の株式報酬約1,764万ドルから大きく増えています。
非GAAP利益率の改善だけを見ると実態を見誤る可能性があるため、僕は今後、SBCと発行株式数も継続して確認します。
現金余力はある
FY2027 Q2末の現金・現金同等物・市場性有価証券は約11億ドルでした。
赤字企業では、成長率と同時に資金余力を見る必要があります。追加資金調達による希薄化リスクを考えるためです。
長期保有を続ける条件
私にとって長期保有は「何があっても売らない」という意味ではありません。
次の条件が崩れれば、投資仮説を見直します。
- セキュリティ市場での成長が大きく鈍化する
- ARR成長が継続的に低下する
- 競争優位が弱くなる
- 利益率改善が進まない
- 資金消費が想定以上に続く
まとめ|含み損ではなく事業を見る
Netskopeの株価がどう動くかを正確に予測することはできません。
しかし、株価が下がったという理由だけで、企業の長期価値まで下がったと決める必要もありません。
売却判断で見るべきなのは、株価ではなく「最初に投資した理由がまだ成立しているか」だと考えています。
2046年という視点:AIエージェントやクラウド利用が当たり前になるほど、守る対象は社内ネットワークの内側だけではなくなります。2046年を考えるとき、私は「AIがどこまで賢くなるか」と同時に、増え続けるデータ・利用者・AIエージェントを誰がどう守るのかを見ています。Netskopeは、そのセキュリティ基盤を考えるための企業の一つです。
NTSKでは今後もARR、利益率、キャッシュフロー、競争優位を追いながら長期仮説を検証します。
関連記事
参考資料
※本記事は筆者自身の投資経験・考え方を紹介するものであり、特定銘柄の売買を推奨するものではありません。