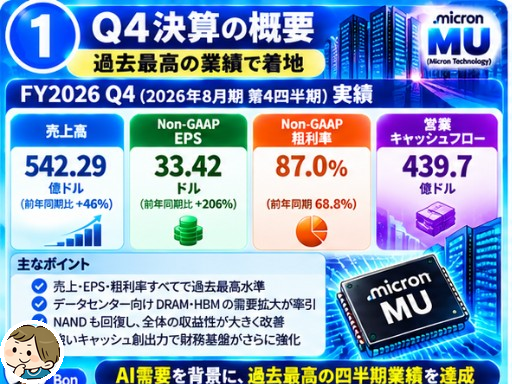
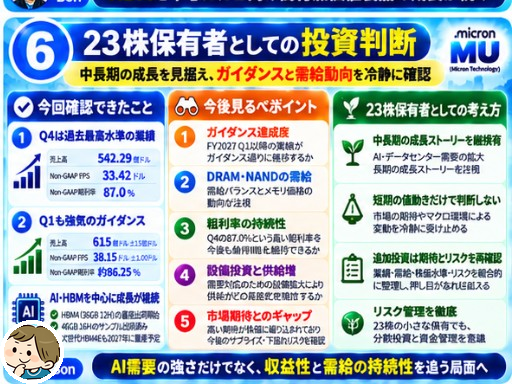
MU(Micron Technology)の2026年度Q4決算が発表されました。 売上高542.29億ドル、Non-GAAP EPS 33.42ドル、Non-GAAP粗利益率87.0%と過去最高水準。FY2027 Q1も売上高615億ドル±15億ドル、Non-GAAP EPS 38.15ドル±1.00ドル、粗利益率約86.25%という強いガイダンスです。
私はMUを23株保有しています。今回の決算で「AI・HBM需要が強い」だけでなく、DRAM・NANDの需給逼迫と高い収益性が同時に続いていることを確認できました。一方、株価には高い期待も織り込まれています。この記事では決算後の実績、次期ガイダンス、HBM4/HBM4E、DRAM・NAND市況、リスク、保有者として今後見るポイントまで整理します。
1.FY2026 Q4決算|過去最高水準の業績で着地
Q4は売上高542.29億ドル、Non-GAAP EPS 33.42ドル、Non-GAAP粗利益率87.0%、営業キャッシュフロー439.7億ドルでした。AI・データセンター向け需要とメモリ需給の逼迫が収益を大きく押し上げています。
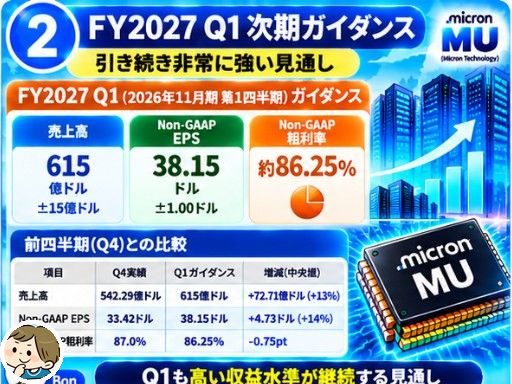
2.FY2027 Q1ガイダンス|高い収益水準が続く見通し
次のQ1についてMicronは、売上高615億ドル±15億ドル、Non-GAAP EPS 38.15ドル±1.00ドル、Non-GAAP粗利益率約86.25%という会社ガイダンスを示しています。これは実績ではなく会社予想ですが、Q4に続いて高い収益水準を想定している点を重視しています。
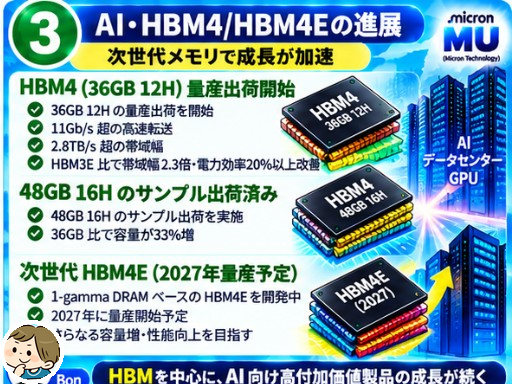
3.AI・HBM4/HBM4E|次世代メモリへの移行が進む
Micronは36GB 12H HBM4の量産を開始し、NVIDIA Vera Rubin向けに供給しています。速度は11Gb/s超、帯域幅は2.8TB/s超。48GB 16Hもサンプル出荷しており、36GB 12H比で容量は33%増加します。さらに1-gamma DRAMベースのHBM4Eを開発し、2027年の量産を計画しています。
4.DRAM・NAND市況|需給逼迫は2027年を超えて続く見通し
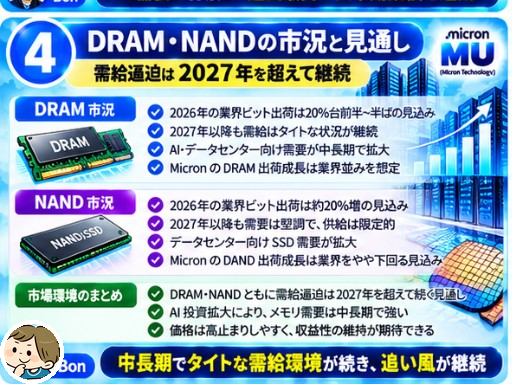
会社はDRAM・NANDとも需給のタイトな状態が2027年を超えて続くとみています。2026年の業界ビット出荷成長率はDRAMが20%台前半〜半ば、NANDが約20%の見通しです。MicronのDRAM供給成長は概ね業界並み、NANDは業界をやや下回る想定で、需要に対して供給が急速に緩むシナリオにはなっていません。
5.強気材料とリスク|業績の強さと市場期待は分けて考える
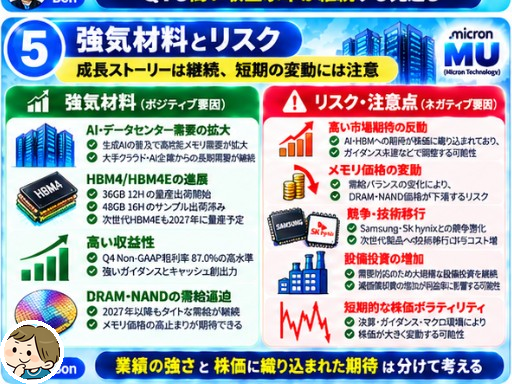
強気材料は、AI・データセンター需要、HBM4/HBM4Eへの移行、DRAM・NANDの需給逼迫、高い粗利益率とキャッシュ創出力です。一方で、現在の株価にはAI・HBMへの高い期待が反映されており、メモリ価格の変動、Samsung・SK hynixとの競争、次世代製品への技術移行、設備投資と供給増、決算やガイダンスに対する市場期待とのギャップは引き続きリスクです。
6.23株保有者としての投資判断|次に見るのは「持続性」
今回の決算で、私の中ではMUを見る軸が「AI需要が強いか」から一段進みました。これから重視するのは、Q1以降のガイダンス達成度、DRAM・NANDの需給と価格、粗利益率の持続性、設備投資による供給増、HBM4/HBM4Eの量産・顧客採用、そして市場期待と実績のギャップです。
23株については、中長期の成長仮説を継続して検証します。短期の値動きだけでは判断せず、追加投資についても業績・需給・利益率・株価に織り込まれた期待を確認して考えます。
現在のMU保有状況
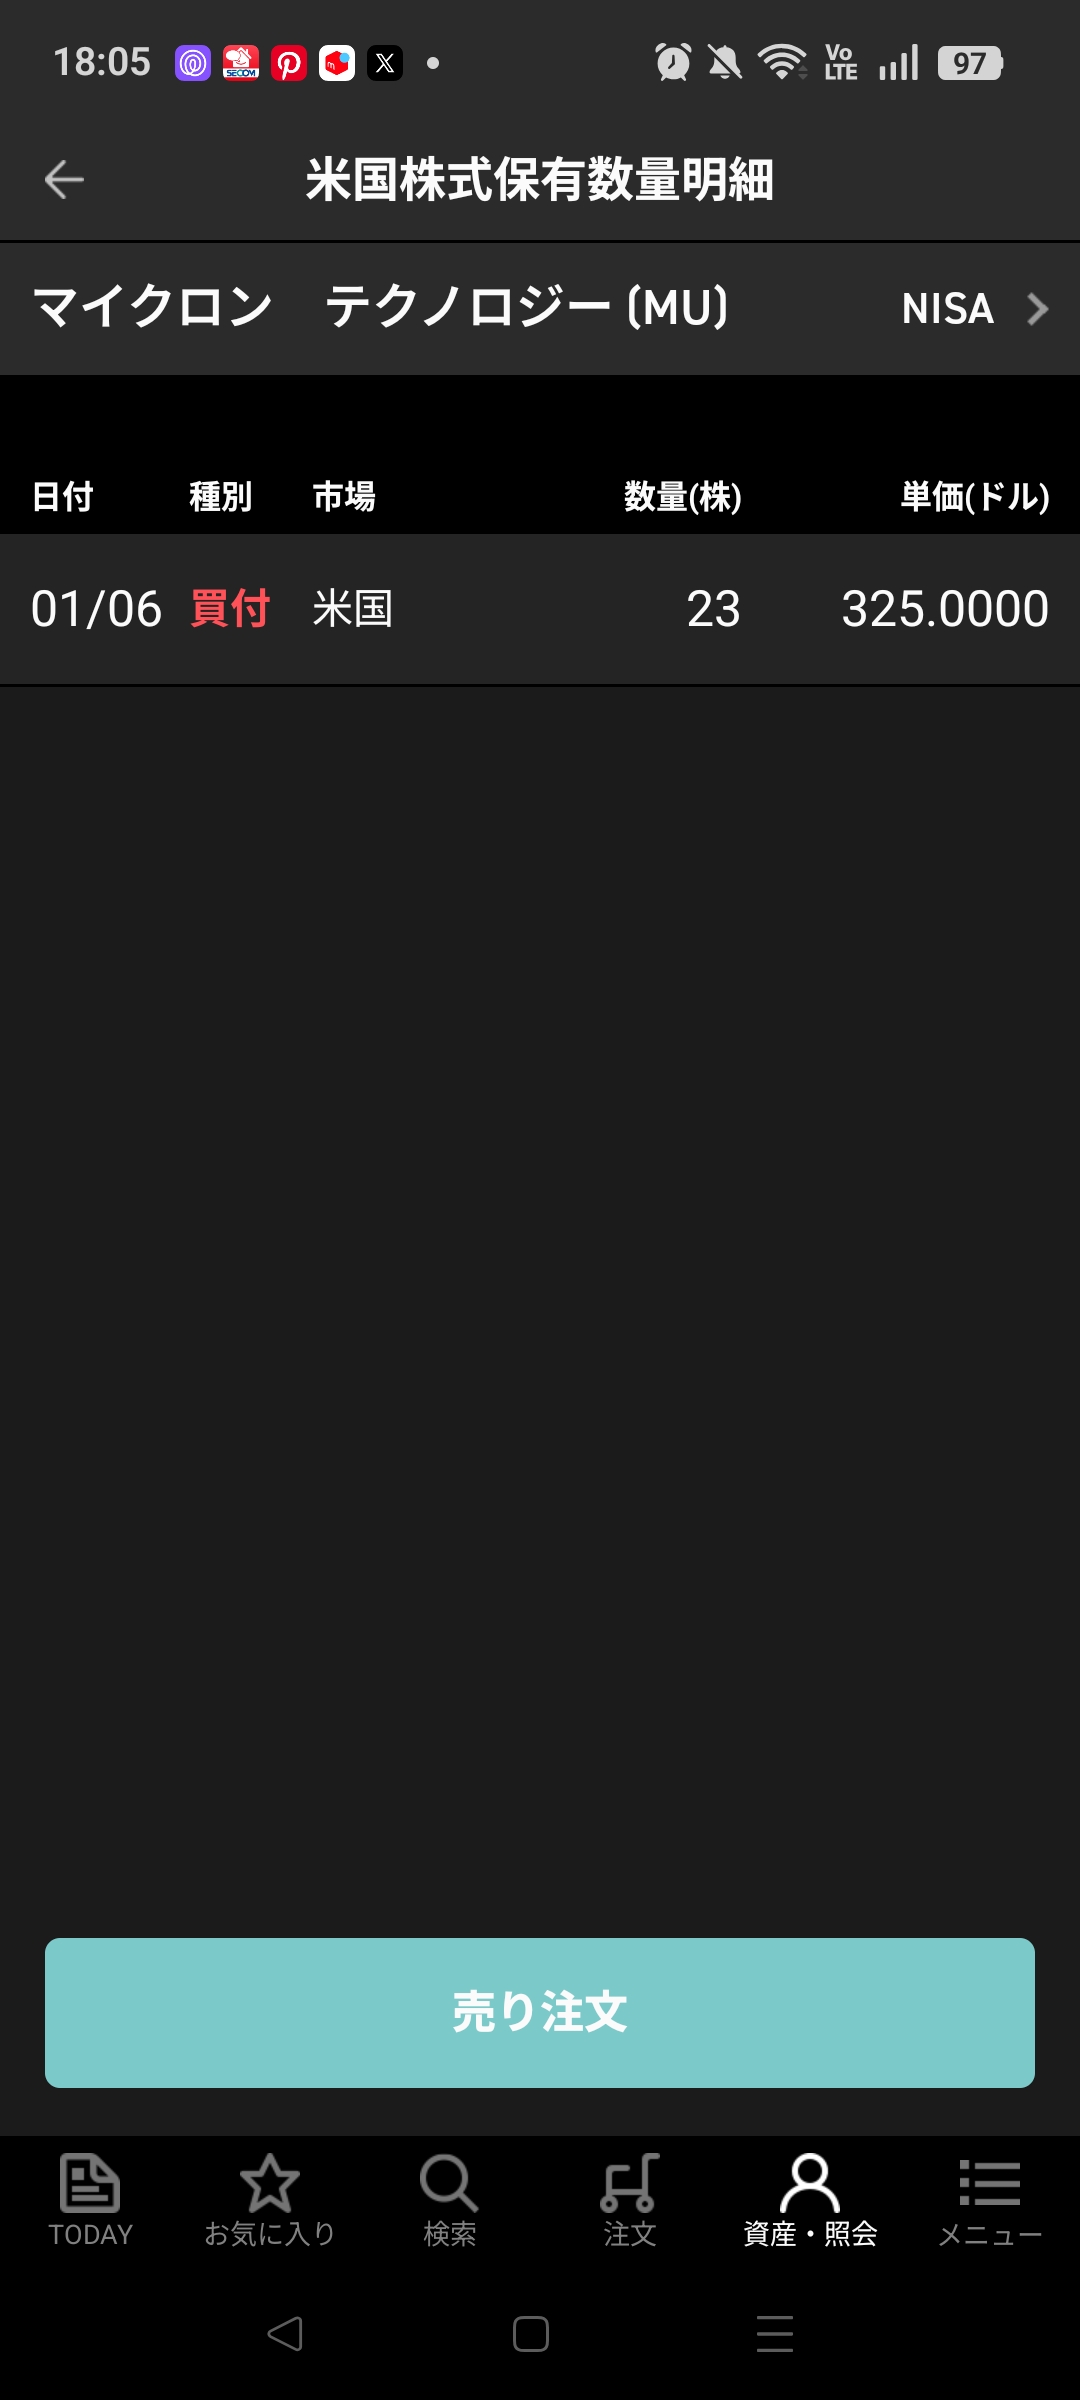
| 項目 | 内容 |
|---|---|
| 保有株数 | 23株 |
| 取得単価 | 325.00ドル |
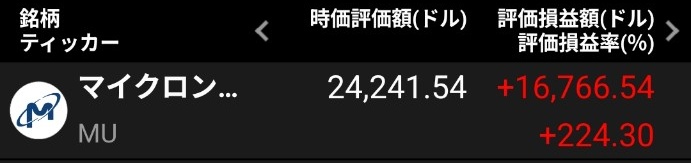
| 評価額 | 24,241.54ドル |
| 評価損益 | +16,766.54ドル |
| 評価損益率 | +224.30% |
※保有状況は2026年9月29日時点の記録です。株価・評価額はその後変動します。
追記|台湾・銅鑼P5増強でHBM供給はどう変わる?
2026年、Micronは台湾・苗栗県の銅鑼(Tongluo)P5拠点を取得し、先端DRAMとHBMの供給能力を拡張しています。既存の約30万平方フィートの300mmクリーンルームは、2027年半ばから意味のある製品出荷を開始する計画で、さらに同規模の第2クリーンルームの建設も進めています。
この動きは、AI向けメモリ需要に対してMicronが供給力を積み増していることを示す一方、投資家としては「増産=無条件に強気」では見ません。 供給能力が増えるほど、中長期ではDRAM価格や需給バランス、設備投資負担を確認する必要があります。現時点では投資判断を変える材料というより、2027年以降の供給量・HBMの量産進展・粗利益率を追うための重要な観測点と考えています。
※Micron公式発表・2026年6月時点の会社資料をもとに追記。生産計画は今後変更される可能性があります。
PR
Micron(MU)など米国株への投資を検討する場合は、取扱銘柄・為替コスト・注文方法などを確認したうえで、自分に合う証券会社を選ぶことが大切です。
※広告を含みます。サービス内容・手数料・取扱条件等は変更される場合があります。最新情報は楽天証券の公式ページでご確認ください。
まとめ|「AI需要」から「収益性と需給の持続性」を追う局面へ
今回のQ4決算は、AI・HBM需要だけでなく、メモリ全体の需給と価格、収益性が同時に強いことを示しました。次の焦点は、この高い収益性がどこまで持続するかです。
MUは構造的な成長要因を持つ一方、需給・価格・設備投資で利益が大きく動くメモリ企業です。 だからこそ、好決算だけで結論を固定せず、ガイダンス、粗利益率、DRAM・NAND需給、HBMの量産進展、供給増を継続して追います。
2046年という視点:AIが社会のあらゆる場所に入り込む未来では、計算能力だけでなく、大量のデータを高速・省電力で処理するメモリが不可欠です。私は「AIで何ができるか」だけでなく、AIを動かすために何が物理的なボトルネックになるのかを見ています。MUは、その基盤となるメモリを追う企業として位置づけています。
関連記事
※本記事は筆者自身の投資経験・考え方を紹介するものであり、特定銘柄の売買を推奨するものではありません。