ISRG(Intuitive Surgical)が2026年第3四半期決算発表後に大きく売られています。売上高は前年同期比22%増、調整後EPSは25%増。da Vinciの設置台数も28%増えました。それでも市場が慎重になったのは、2027年以降の成長と収益性への懸念があるからです。
私自身ISRGを保有し、20年保有候補の一つとして追っています。今回の結論は、20年候補としての評価を維持し、既存分は保有継続。ただし、好決算だけを理由に一括で買い増しはしない、です。手術件数の伸びと器具・アクセサリー収益を確認しながら、価格に余裕がある場面を待ちます。
本記事は2026年10月20日発表のQ3決算に基づく評価です。価格帯は私の検討基準であり、リアルタイム株価を示すものではありません。
ISRG Q3決算は本当に悪かった?
| 指標 | Q3 2026 | 前年同期比・補足 |
|---|---|---|
| 売上高 | 30.5億ドル | +22% |
| 調整後EPS | 3.00ドル | +25% |
| GAAP EPS | 1.49ドル | 前年1.95ドル。和解費用を含む |
| da Vinci手技件数 | +14% | Ionとの合計は+15% |
| Ion手技件数 | +31% | 気管支鏡プラットフォーム |
| da Vinci設置台数 | 546台 | +28%。うちDV5は315台 |
| da Vinci稼働設置基盤 | 12,094台 | +12% |
| Ion稼働設置基盤 | 1,152台 | +21% |
| I&A売上高 | 18.0億ドル | +18% |
| 継続収益比率 | 84% | 会社説明の定義による |
| 現金・現金同等物・投資 | 68.0億ドル | 期末残高 |
| 自社株買い | 29.4億ドル | 四半期中の取得額 |
本業の拡大と会計上の利益は分けて読む必要があります。調整後利益は伸びた一方、GAAP利益は減少しました。独禁法訴訟の和解関連費用4.5億ドルが計上され、税引後ではEPSを0.99ドル押し下げています。和解は裁判所承認待ちです。調整後EPSにも関税還付による0.06ドルの押上げが含まれるため、3.00ドルすべてを通常の稼ぐ力とみなすのも避けたいところです。
設置546台は入替え等を含む総設置であり、純増台数ではありません。売切りだけでなくリースも含みます。「設置増=そのまま現金収入増」とは考えません。
それでも株価が急落した3つの理由
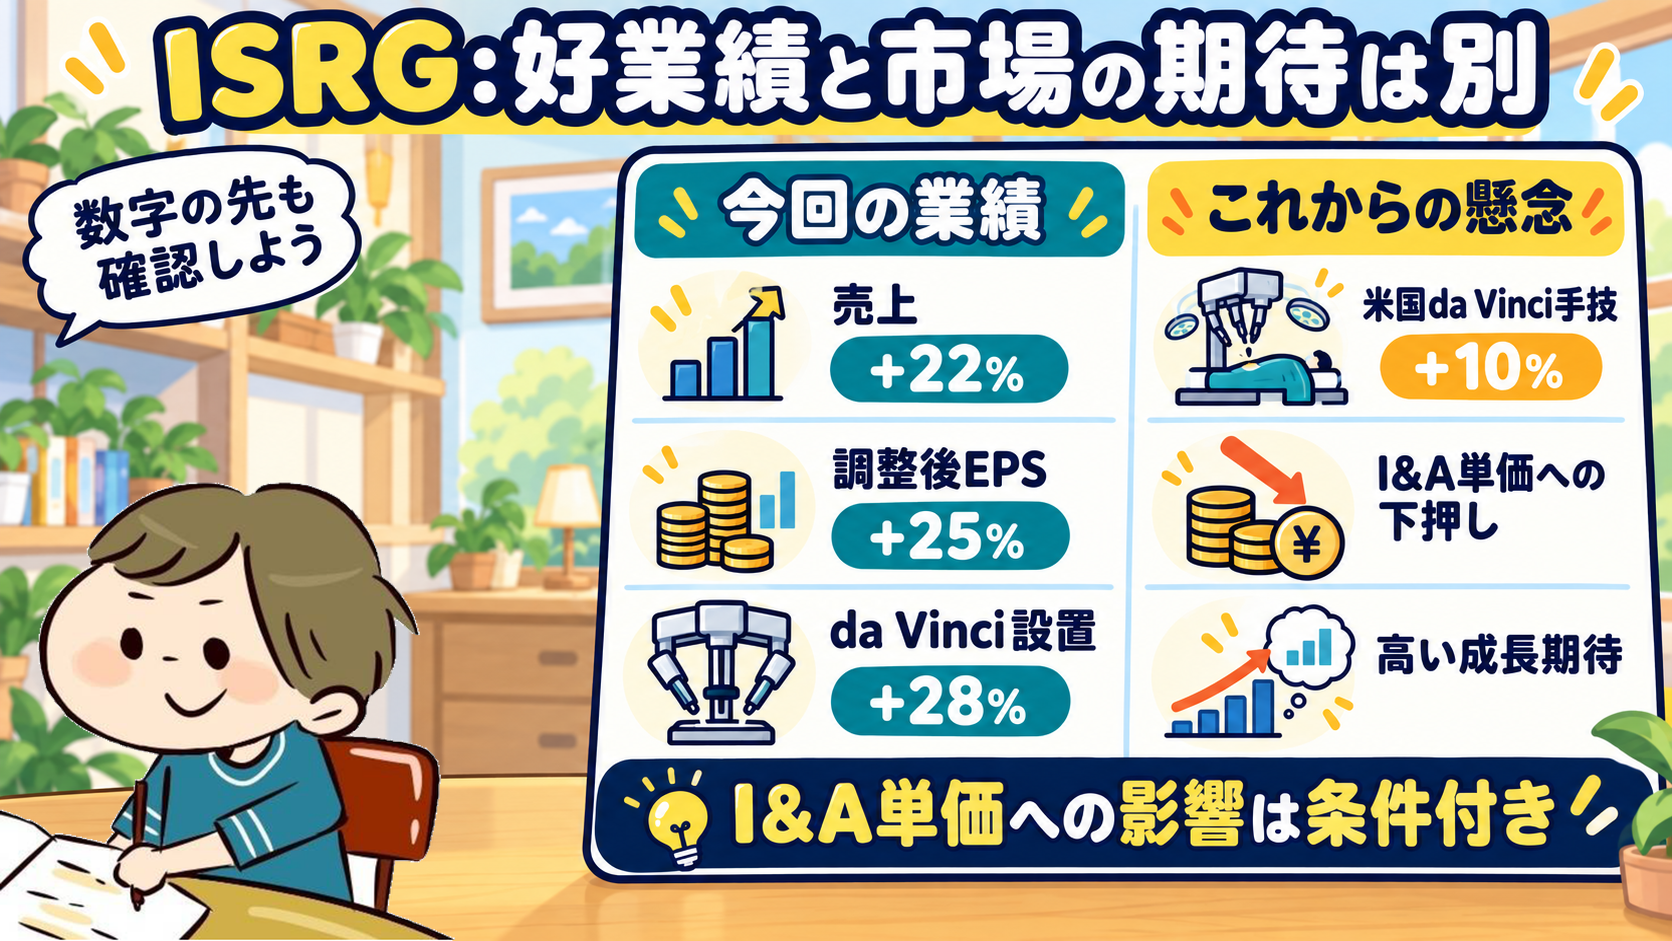
①米国da Vinci手技の伸びが10%だったこと。世界全体の14%成長を支えたのは海外です。米国の伸びが一桁へ低下し続けるなら、成熟市場でも成長が続くという期待を見直す必要があります。ただし、1四半期だけで構造的な失速とは判定しません。
②2027年からのI&A価格施策。手技が増えても1件当たり収入が下がるなら、収益拡大の速度は鈍ります。会社が説明する3~5%の影響を、数量と製品構成でどこまで補えるかが新しい焦点です。
③高い成長を織り込む株価評価。通期のda Vinci手技成長見通しは14~15%、レンジ中間付近を想定しています。好業績でも期待を大きく上回る成長像が示されなければ、評価倍率が下がる可能性があります。これらは私の下落要因の整理であり、株価変動の寄与率を特定するものではありません。
「I&A 3~5%低下」をどう考える?
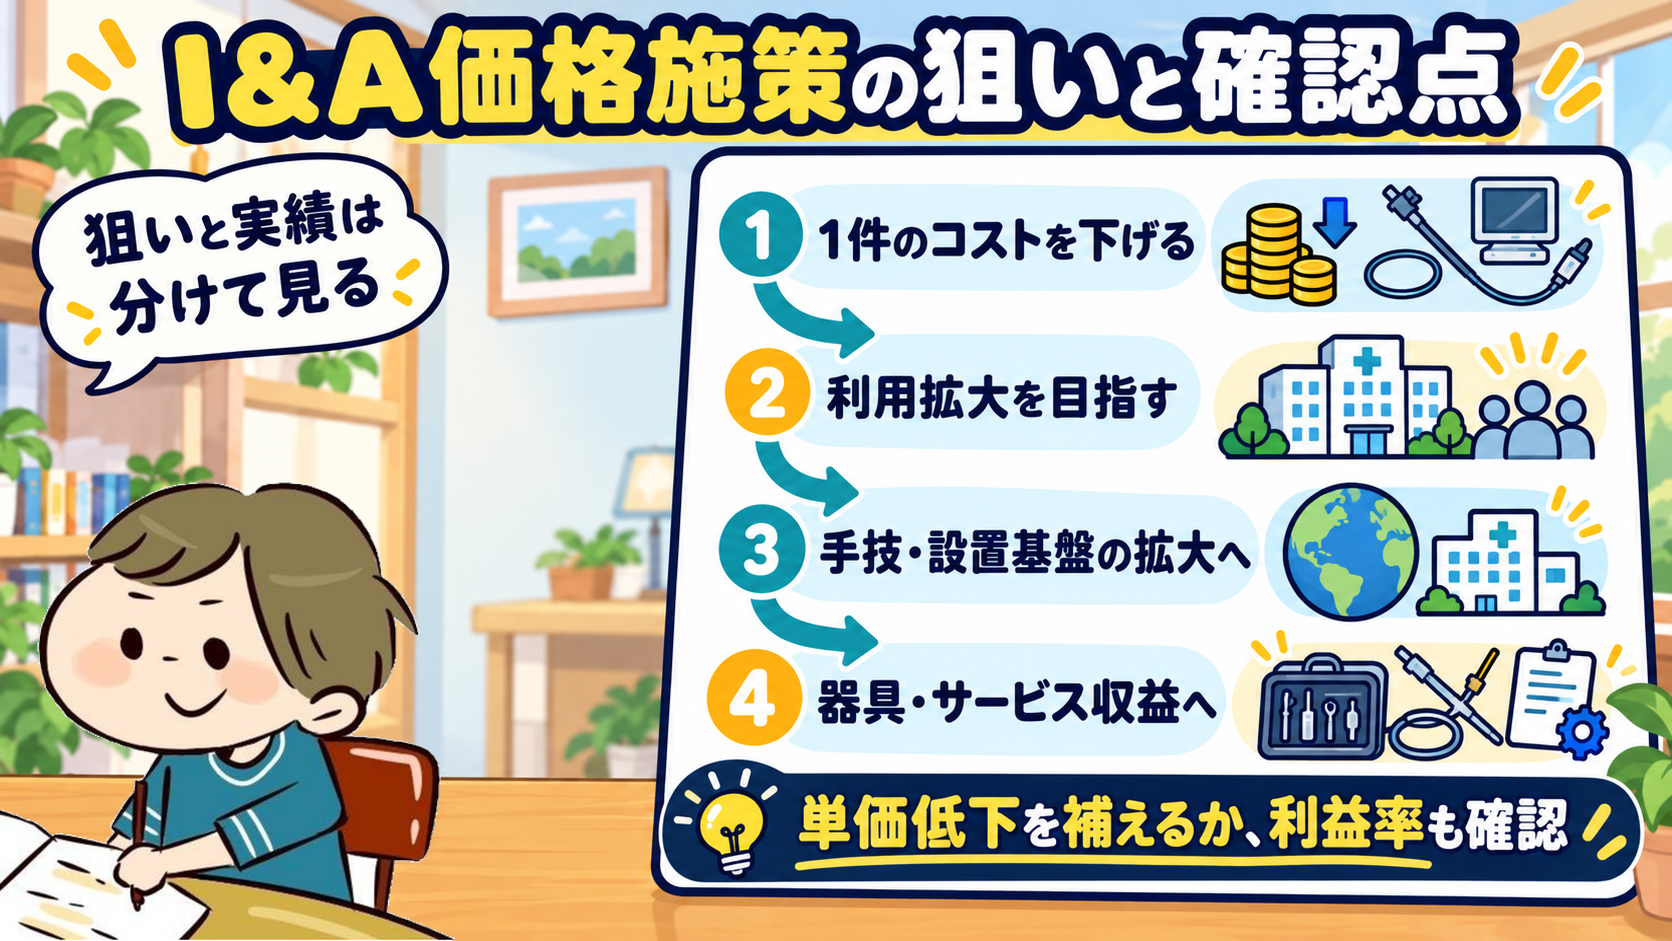
I&Aは手術で使う器具・アクセサリーです。会社は2027年前半からExtended Useの拡大や数量に応じた価格施策を導入し、中国では別途価格低下も見込みます。完全実施時に製品構成が一定なら、da VinciのI&A売上/手技が約3~5%低下するという説明です。全社売上が3~5%減るという意味ではありません。
また、この試算にはda Vinci 5、SP、Force Feedbackへの製品構成変化によるプラス効果が含まれていません。価格低下の影響と、高付加価値製品の採用が進む効果を分ける必要があります。
私はこれを、手術1件当たりの負担を下げ、ヘルニアや胆のう摘出などの良性疾患へ利用を広げる戦略と捉えます。病院が使いやすくなれば手技が増え、設置基盤やサービス収入も広がる可能性があります。短期の単価より長期の対象市場を取りにいく選択です。ただし、その効果はまだ実現を保証されていません。
単純化すると、単価が3%下がった場合は件数約3.1%増、5%下がった場合は約5.3%増で、その低下分を売上上は補えます(1÷0.97−1、1÷0.95−1)。これは他条件一定の計算で、会社予想ではありません。コスト、地域差、製品構成、サービス収入も変わるため、利益率まで維持できるとは限りません。
海外では良性疾患への導入が加速している
米国外のda Vinci手技件数は20%増でした。地域別では欧州20%増、アジア19%増、その他地域22%増。特に海外の良性疾患は、Q1の34%増からQ2は37%増、Q3は41%増へ加速しています。これは海外の全手技の成長率ではなく、良性疾患という区分の数字です。
米国の10%成長だけで「成長が終わった」とするのは早いと考えます。一方、海外は医療制度や価格、導入余力が異なります。今の高い伸びが長期に一定で続く前提も置きません。
da Vinci 5・SP・Ionという次の成長エンジン
SPの手技は55%増、心臓関連は40%増、乳房関連は42%増、Ionは31%増でした。成長率の高い領域が複数ある点は評価します。ただし規模や比較対象が異なるため、これらの率を足し合わせて会社全体の成長率にはできません。
da Vinci 5は米国da Vinci手技の25%以上を担い、Xiより高い稼働率が示されています。新機種への更新が進むだけでなく、導入後にどれだけ使われるかが重要です。症例構成や導入施設の違いもあるため、稼働率の差をすべて機種の性能差とは断定しません。Ionは肺生検の領域で、da Vinciと同一の手術ロボットではありません。
ISRGの強みはロボット本体だけではない
設置基盤が広がり、手技が増え、器具・サービスが継続的に使われる。医師の訓練、臨床実績、病院の運用が積み上がるほど、プラットフォームとしての価値が高まります。私はこの循環を長期保有の軸にしています。
DV5・SP・Ionは用途を広げる手段であり、データやAIは将来の改善余地です。ただし、AIが独立した大きな収益源として確立したとまでは評価しません。また、医師の定着は独占を保証せず、価格や臨床的価値を提供し続ける必要があります。
競合は脅威にならないのか
MedtronicのHugoやJohnson & JohnsonのOttavaなど、ロボット支援手術を狙う競合は長期の監視対象です。競合名が増えただけで売却するのではなく、承認地域・対象術式、導入施設、実際の手技、病院側の費用を見ます。各製品を全地域で同条件に販売できるものとして比較しません。
競争が価格低下にとどまるのか、新規導入や稼働率の低下に波及するのかで意味は変わります。総設置だけでなく純増設置、DV5の稼働、I&Aの成長、粗利率が同時に悪くなるなら、強固だと思っていた優位性を見直します。
2030年までの3シナリオ
以下は会社予想や目標株価ではありません。成長率と評価倍率によって結果がどれほど変わるかを見る参考モデルです。2026年の仮の調整後EPSを10.2ドルと置き、2030年まで4年間の複利成長を仮定しました。Q3の3.00ドルを単純に4倍した数値ではありません。
| シナリオ | 年EPS成長率 | 2030年EPS | 仮定PER | 計算上の価格 |
|---|---|---|---|---|
| 慎重 | 10% | 14.93ドル | 30倍 | 約448ドル |
| 基本 | 16% | 18.47ドル | 40倍 | 約739ドル |
| 強気 | 21% | 21.86ドル | 50倍 | 約1,093ドル |
会社の成長が続いても、評価倍率が下がれば投資リターンは小さくなります。逆に強気ケースには高成長と高倍率の両方が必要です。配当・税・為替・売買費用を含まず、2030年の価格を予測する精度のあるモデルではありません。起点EPSを変えれば結果も比例して変わります。
ISRGは今買い時なのか
私の基準は、保有継続と新しい資金の投入を分けることです。長く持ちたい企業でも、価格に成長期待が乗りすぎていれば買い増しは待ちます。
| 株価帯(米ドル) | 私の買い増し方針 |
|---|---|
| 420以上 | 追いかけない |
| 400以上420未満 | 基本は様子見 |
| 380以上400未満 | 第1回の買い増し候補 |
| 350以上380未満 | 積極的に検討 |
| 350未満 | 投資仮説を確認し、強い買い場の候補 |
これらは自動発注の水準ではありません。米国手技の成長、I&A、純増設置、粗利率に悪化がないことが条件です。価格が下がるほど見通しも悪化している場合には、買い増しを見送ります。実際の配分は保有全体の集中度と資金余力も踏まえます。
20年候補を見直す条件
| 監視項目 | 評価を下げる兆候 |
|---|---|
| 米国da Vinci手技 | 10→8→6%など、複数四半期にわたる低下 |
| 海外成長 | 高成長の明確な失速 |
| I&A | 単価低下を数量・製品構成で吸収できず総売上が鈍化 |
| 純増設置・競争 | 競合への流出を伴う新規導入の低迷 |
| DV5稼働率 | 導入後の利用が悪化 |
| 粗利率 | 一時要因を除いても継続的に低下 |
一つの数値だけで結論を変えるのではなく、複数の悪化が同時に続くかを確認します。株価が下がったこと自体は、投資ストーリーが崩れた証拠ではありません。一方で「20年持つ」と決めたから悪化を無視することもしません。
20年候補としての最終評価
20年候補は維持。既存保有はHOLD。買い増しは価格と事業の確認をセットで判断します。海外の良性疾患、新しいプラットフォーム、継続収益の基盤は、今回も長期評価を支える材料でした。
最大の宿題は、I&Aの単価を下げて対象手術を広げる戦略が、売上と利益の成長につながるかです。次の決算でも同じ指標を追い、期待だけでなく実績で確かめます。
長期保有の背景は高齢化・医療から考えるISRGの長期保有理由へ。銘柄選びの共通基準は20年持てる株の選び方にまとめています。
出典・計算条件
決算数値:Intuitive Q3 2026決算発表(2026年10月20日)。地域・術式別成長、継続収益、I&A価格施策、稼働率:同日決算説明会に基づく。I&A単価施策の対象・実施時期・製品構成の条件は本文記載の通り。将来モデルはEPS=10.2×(1+成長率)^4、計算上の価格=EPS×PER。すべて筆者の仮定で、会社の業績予想ではありません。
筆者はISRGを保有しています。本記事は個人の検討記録であり、売買を一律に勧めるものではありません。