高齢化は、20年投資で最も読みやすい構造変化の一つだと考えています。
WHOによると、世界の60歳以上人口は2020年の約10億人から2050年には約21億人へ増える見通しです。しかも、80歳以上人口は2050年までに約4.26億人へ増えるとされています。
一方で、患者が増えても医師・看護師・医療施設を同じペースで増やせるとは限りません。そこで私は、単に「医療需要が増える会社」ではなく、限られた医療資源で、より多くの患者を診断・治療できる技術に注目しています。
高齢化で増えるのは「患者数」だけではない
高齢化が進めば、手術、診断、慢性疾患管理、介護、在宅医療など幅広い需要が増えます。
しかし投資テーマとして見るなら、「医療市場が大きくなる」というだけでは弱いと思っています。重要なのは、その需要増の中で何がボトルネックになるかです。
- 医師・看護師など専門人材の不足
- 手術室や病院設備の稼働率
- 診断・治療の標準化
- 医療費の増加
- 地域による医療アクセス格差
この問題を解決できる企業は、長期で社会から必要とされる可能性があります。
私がISRGを長期で見ている理由
私はIntuitive Surgical(ISRG)を保有しています。
2025年のIntuitiveのda Vinci手術件数は約315万件で前年比18%増、da Vinciの設置台数は約1万1,106台まで増えました。売上高は2025年に約101億ドル、前年比21%増でした。
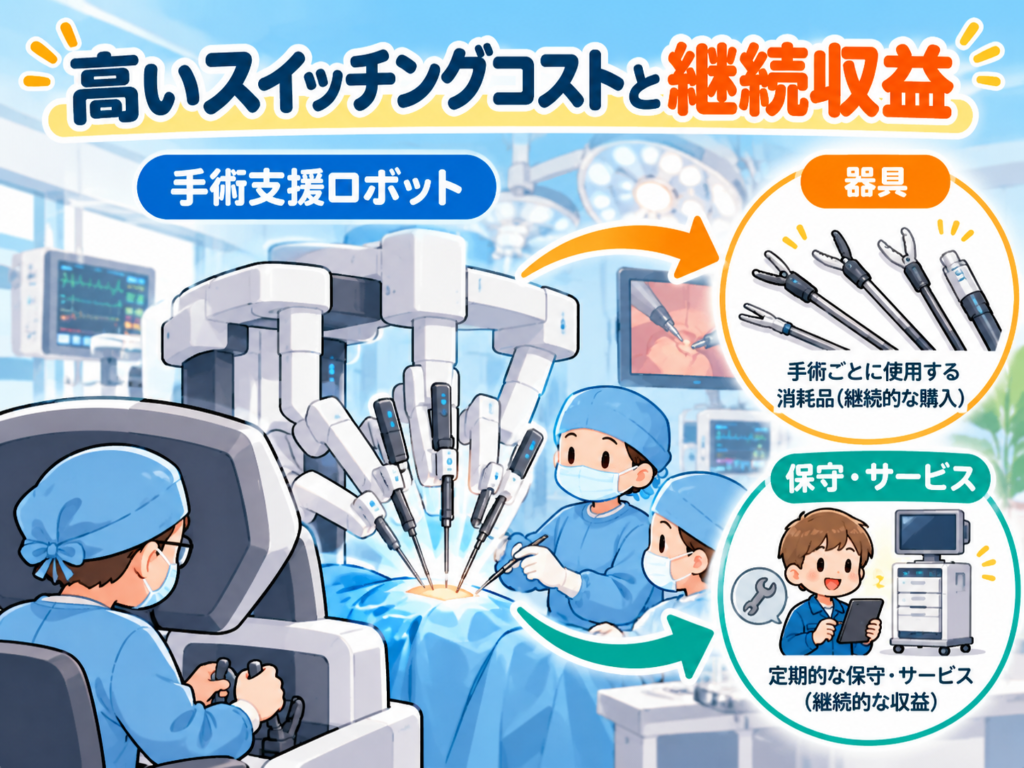
私が注目しているのは、単なる手術ロボット販売会社ではなく、一度導入されたシステムを中心に手術件数、器具・アクセサリー、サービスが積み上がっていく構造です。
設置台数が増えるほど基盤が広がる
2025年末のda Vinci設置台数は約1万1,106台で、前年末の約9,902台から12%増えました。
さらに次世代のda Vinci 5は2025年に870台設置され、2024年の362台から大きく増えています。
この設置基盤が拡大すると、その後の手術件数と消耗品需要につながる可能性があります。
2026年Q2でも手術・設置・消耗品が伸びている
2026年第2四半期は、売上高28.92億ドルで前年同期比19%増、da Vinci手術件数は15%増、Ion手術件数は36%増でした。da Vinciシステムは468台を設置し、そのうち246台がda Vinci 5です。
器具・アクセサリー売上も17.30億ドルで18%増となっており、設置台数→手術件数→消耗品という継続収益モデルは現時点でも機能しています。
2026年通期のda Vinci手術件数成長率見通しは13.5〜15.5%、非GAAP粗利益率見通しは68〜69%です。事業面の成長は続いていますが、株価は依然として高い評価倍率で取引されているため、僕は事業の強さとバリュエーションを分けて見ます。
手術件数の伸びが重要
機械を何台売ったかだけではなく、実際にどれだけ使われているかを重視しています。
2025年のda Vinci手術件数は約315万件で前年比18%増。米国外の手術件数も前年比約23%増でした。
設置台数だけでなく利用率も伸びていることは、私が長期保有を考えるうえで重要なポイントです。
高齢化=ISRGだけではない
ただし、高齢化・医療という長期テーマをISRGだけで考えるつもりはありません。
今後は次のような分野も調べます。
- 診断機器・画像診断
- 低侵襲治療
- 医療ロボティクス
- 医療従事者の生産性向上
- 在宅医療・遠隔モニタリング
- 高齢者の自立を支える機器
20年投資で医療企業を見る5つのポイント
1.患者数の増加だけに依存していないか
人口構造による追い風があっても、競争力の弱い企業は利益を残せません。
2.医療現場のボトルネックを解消するか
人手不足、手術時間、入院期間、診断精度など、医療側の困りごとを解決できるかを見ます。
3.導入後に継続収益が生まれるか
機器販売だけで終わるのか、消耗品・サービス・ソフトウェアなど継続収益があるのかは重要です。
4.乗り換えコストや学習効果があるか
医師の習熟、病院設備、症例データなどが積み重なるほど、他社へ簡単に乗り換えにくくなる企業は強いと考えています。
5.規制・価格・訴訟リスクを許容できるか
医療機器は規制産業です。承認の遅れ、製品不具合、リコール、医療費抑制などは常にリスクです。
ISRGのリスク
ISRGを高く評価していても、リスクは明確にあります。
- 高いバリュエーション
- 競合する手術ロボットの台頭
- 病院の設備投資抑制
- 規制・製品安全性
- 医療報酬や医療費抑制政策
- 成長率鈍化による株価調整
「良い会社だから、どんな株価でも買える」とは考えていません。
私の20年投資での位置付け
私にとってISRGは、短期のテーマ株ではなく「高齢化・医療」という長期社会課題に対する中核候補です。
短期株価が弱いから売るのではなく、手術件数、設置基盤、競争優位、技術の方向性が変わったかを見て判断します。
まとめ|高齢化で探すべきは「医療を支える生産性」
高齢化によって医療需要が増えること自体は、多くの人が想像できます。
20年投資でさらに一歩進めるなら、増える患者を限られた医療資源で支えるために何が必要になるかを考えたいと思っています。
ISRGはその一例です。次は医療機器だけでなく、診断、在宅医療、医療DXなどまで候補を広げ、20年後に必要とされる企業を探します。
関連記事
参考資料
- WHO: Ageing and health
- Intuitive Surgical 2025 Form 10-K
- Intuitive Surgical 2026 Q2 Earnings Release
※本記事は筆者自身の投資経験・投資仮説を紹介するもので、特定銘柄の売買を推奨するものではありません。