Palantir(PLTR)は、AIブームに乗っているだけの銘柄なのか。それとも20年後の企業活動や政府運営を支える基盤になり得るのか。
2026年10月9日時点で、私はPLTRを36株保有しています。平均取得単価は178.20ドルです。
先に結論を書くと、私はPalantirを「AIそのものを作る会社」ではなく、AIを企業や政府の現実の業務・意思決定につなぐ基盤を作る会社として見ています。ただし、会社の成長力に強気であることと、今の株価を割安だと考えることは別です。どれだけの成長期待が株価に織り込まれているかは、購入時点の株価と利益・売上の見通しをそろえて検証する必要があります。
Palantirとは何をしている会社なのか
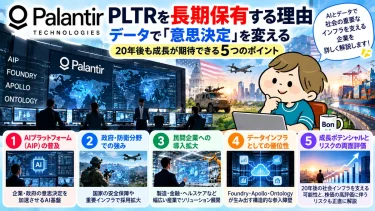
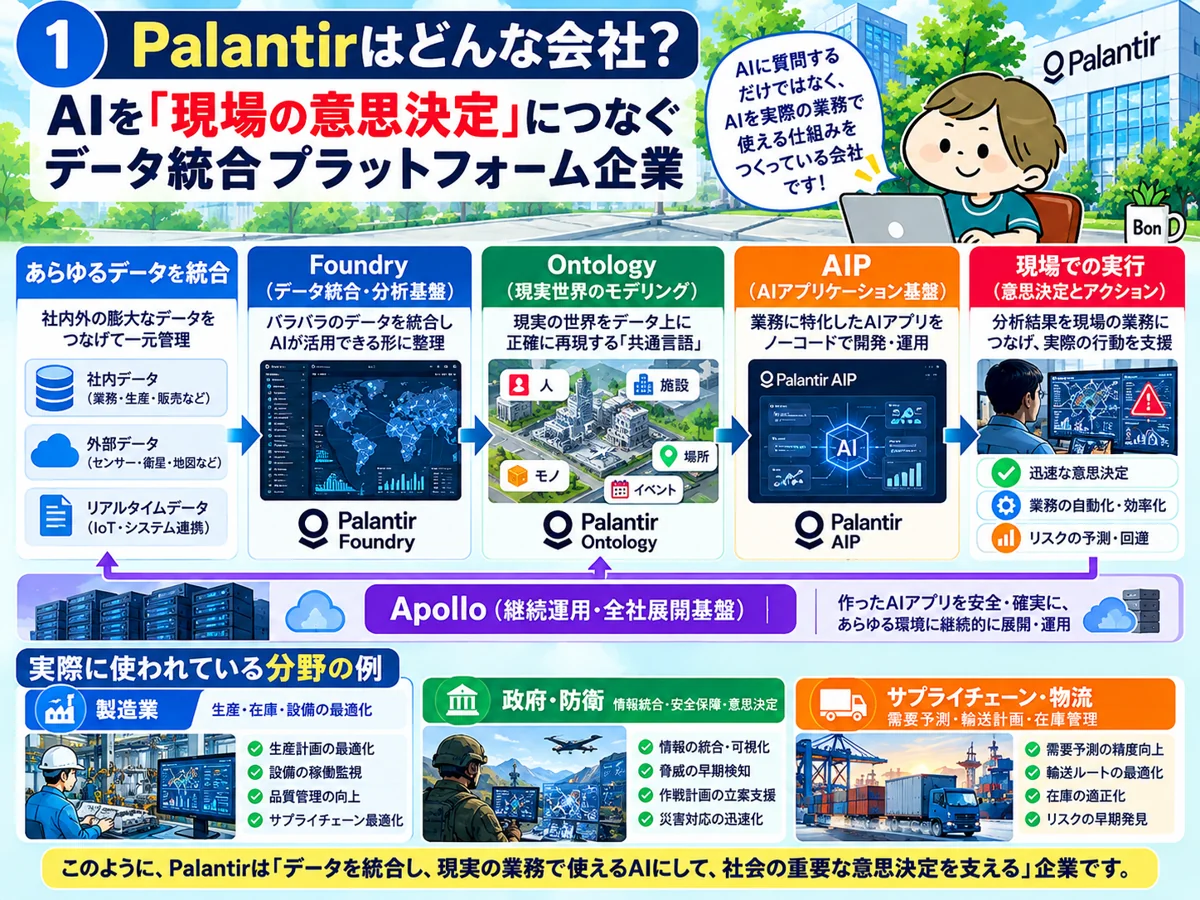
Palantirを単なる「データ分析会社」と理解すると、本質を見誤りやすいと考えています。現在の標準アーキテクチャは、データ運用を担うFoundry、生成AIを業務につなぐAIP、ソフトウェアを継続的に展開・管理するApolloを統合し、その中心にOntologyがあります。
Ontologyは、企業内に散在するデータを集めるだけではありません。「工場」「設備」「注文」「在庫」「顧客」といった現実世界の対象と、その関係、さらに実行可能なアクションまで結び付けます。つまり、AIに質問して答えを返すところで終わらず、企業の意思決定から実際の業務までをつなぐことを狙っています。
具体例で見るPalantirの価値
製品の役割は公式のプラットフォーム解説、航空分野はAirbus・Skywiseの事例で確認できます。政府向けの認証拡張は2026年2月12日のPFCS Forward発表が出典です。導入事例や認証は競争力を考える材料ですが、個別案件の採算や将来の受注を保証するものではありません。
製造業:工場設備、部品、受注、在庫、物流などのデータをOntologyで結び、AIが「何が起きたか」を答えるだけでなく、生産や調達の判断につなげる。Palantirは製造向けのWarp Speedも展開しています。
航空・サプライチェーン:機体、部品、整備、運航など複数システムに分散した情報を統合し、現場の意思決定に利用する。AirbusのSkywiseはPalantirのアーキテクチャを活用する代表例です。
政府・防衛:複数のセンサーや情報源を統合し、厳格な権限管理のもとで意思決定を支援する。2026年にはPFCS Forwardが米国国防情報システム局からIL5・IL6環境のオンプレミス/エッジ展開に関する認可を受け、データセンターから戦術エッジまで展開可能な範囲を広げています。
Palantirの本当の堀は「AI」ではなくOntologyにあるのか
私が最も重要だと考える問いです。LLM自体はOpenAI、Google、Anthropic、Metaなど多くの企業が競争しています。もしPalantirの価値が「優秀なAIモデルを使えること」だけなら、長期的な堀は弱いでしょう。
一方、企業固有のデータ、権限、業務ルール、現場の対象、実行アクションをOntologyとして構築し、その上にAIエージェントやアプリケーションが積み上がるなら話は変わります。導入が深くなるほど、単なるソフトウェアの入れ替えでは済まなくなる可能性があります。
ただし、ここは投資家が最も過信しやすい部分でもあります。「切り替えが大変そう」だけで強固な堀と断定するのは危険です。Microsoft、Google、AWS、Databricks、Snowflakeなどが企業データとAI実装を一体化してくれば、Palantirだけがこの市場を取る保証はありません。
私がPLTRを20年投資候補として見る3つの理由
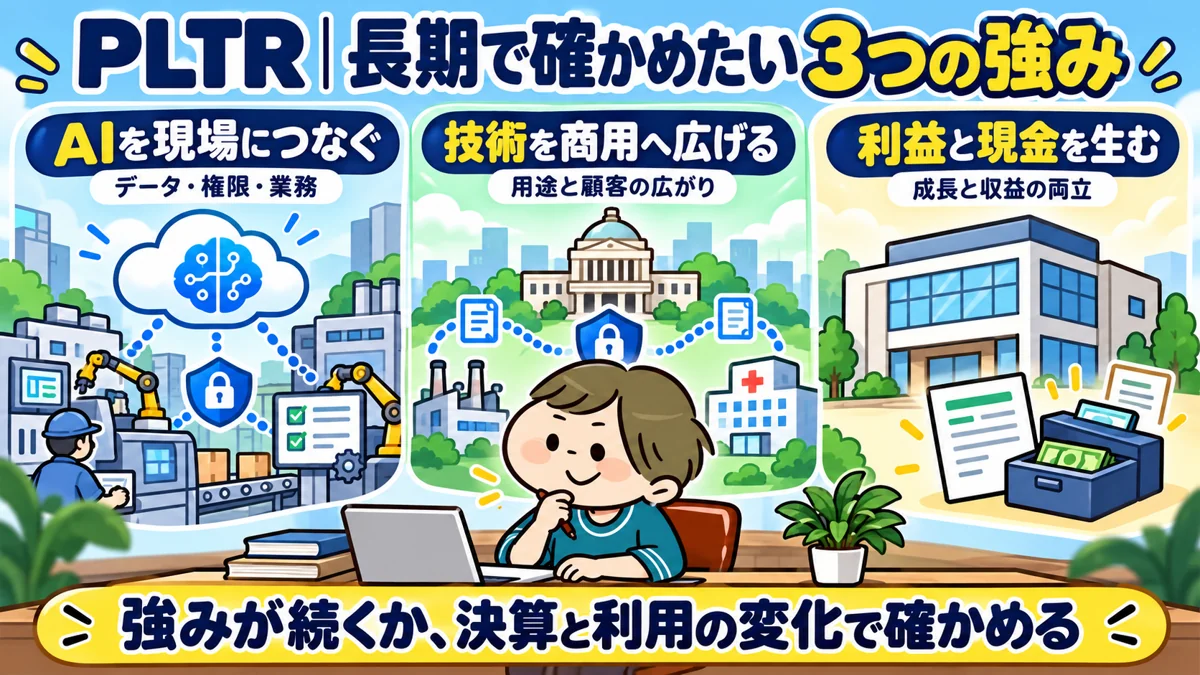
1.AIの価値は「モデル」から「現場で使える仕組み」へ移る可能性
生成AIのモデル性能は今後も進化します。しかし企業側から見れば、優秀なAIモデルを契約しただけでは業務は変わりません。社内データとの接続、アクセス権限、既存システムとの連携、判断ルール、監査、実行まで設計する必要があります。
Palantirの強みは特定のLLMだけに賭けるのではなく、複数のモデルを企業のデータ・業務・権限管理につなぐ側にいることです。将来AIモデルがコモディティ化しても、企業固有の業務構造を表現するOntologyと運用基盤の価値が残るなら、Palantirの競争力はむしろ高まる可能性があります。
2.政府向けで鍛えた技術を商用市場へ広げている
Palantirは政府・防衛のイメージが強い会社ですが、現在は商用事業の伸びが投資判断の重要ポイントです。2026年Q2の米国商用売上高は前年同期比149%増の7.64億ドル。米国商用のRemaining Deal Value(残存契約価値)は62.4億ドルで前年同期比124%増でした。
政府のようにセキュリティや信頼性が厳しく求められる環境で蓄積した技術を、製造、医療、エネルギー、航空、保険などへ展開できるなら、政府案件と商用案件は別々の事業ではなく、同じ基盤技術を異なる市場へ広げる構造になります。
3.売上成長だけでなく利益とキャッシュ創出も急速に伸びている
2026年Q2の売上高は約19.4億ドルで前年同期比93%増。GAAP営業利益は約9.12億ドル、GAAP粗利益率は85%でした。調整後フリーキャッシュフローは約12.2億ドル、マージンは63%です。単に「将来は儲かるかもしれないAI企業」ではなく、急成長しながら利益とキャッシュも生み出す段階へ入っています。
顧客数(直近12カ月に売上を計上した組織数)は2026年6月末時点で1,049に増加し、上位20顧客の平均売上高は直近12カ月で1.24億ドル、前年同期の7,500万ドルから67%増えています。新規顧客を増やすだけでなく、既存の大口顧客内で利用が深まっている点は重要です。
2026年Q2決算はどこまで強かったのか
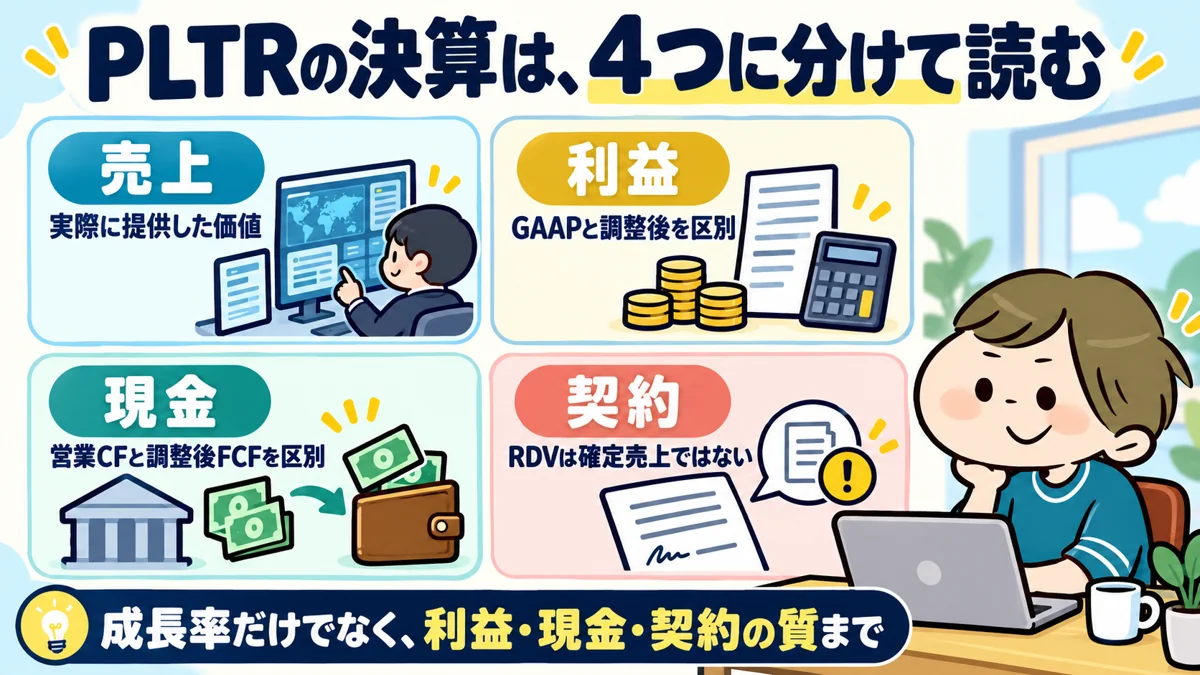
以下は2026年6月30日までの四半期実績です(2026年10月25日に公式決算発表・Form 10-Qと再照合)。発表日は2026年8月3日。前年同期比と、将来の会社見通しを分けて読みます。出典:PalantirのQ2決算発表、2026年Q2 Form 10-Q。
| 指標 | 2026年Q2 | 前年同期比など |
|---|---|---|
| 売上高 | 約19.4億ドル | +93% |
| 米国売上高 | 15.7億ドル | +115% |
| 米国商用売上高 | 7.64億ドル | +149% |
| 米国政府売上高 | 8.09億ドル | +90% |
| GAAP粗利益率 | 85% | 前年同期81% |
| 調整後営業利益 | 11.9億ドル | 利益率62% |
| 調整後FCF | 12.2億ドル | FCFマージン63% |
| 米国商用RDV | 62.4億ドル | +124% |
成長を検証するには、「AI」という言葉だけでなく、米国商用売上高、契約価値、既存顧客への浸透、利益率を合わせて見ます。これらが同時に伸びることは、製品の利用が企業支出へつながっているかを考える材料になります。ただし、売上の増加だけでAIP単独の寄与まで特定することはできません。
RDVは、将来の売上が確約された金額ではありません。契約の解約条項やオプション行使などによって、契約価値をすべて売上として実現できない場合があります。また、調整後営業利益と調整後FCFは会社定義の非GAAP指標です。Q2のGAAP営業利益は約9.12億ドル、営業キャッシュフローは約12.16億ドルであり、調整後数値だけを見て収益力を判断しないようにします。
- 成長率は、同じ四半期の前年同期と比較する
- 調整後利益だけでなく、GAAP利益と営業キャッシュフローも見る
- RDVの増加が実際の売上につながるか追跡する
PLTRの株価評価|事業の成長と購入価格を分ける
PLTRの評価を考えるときは、株価だけでなく、利益や売上に対してどれほどの成長期待を織り込んでいるかを確認します。PERは実績利益か予想利益か、PSRは直近12カ月売上か会社予想売上かで値が変わります。株価の基準日と分母をそろえ、GAAPと調整後の数値も混同しないことが大切です。
高い倍率を払って買う場合、事業が成長しても、成長率の鈍化や期待の修正によって投資リターンが伸びない可能性があります。決算の良さと、購入価格の妥当性は分けて検証します。
米国金利はPLTRにどう影響する?
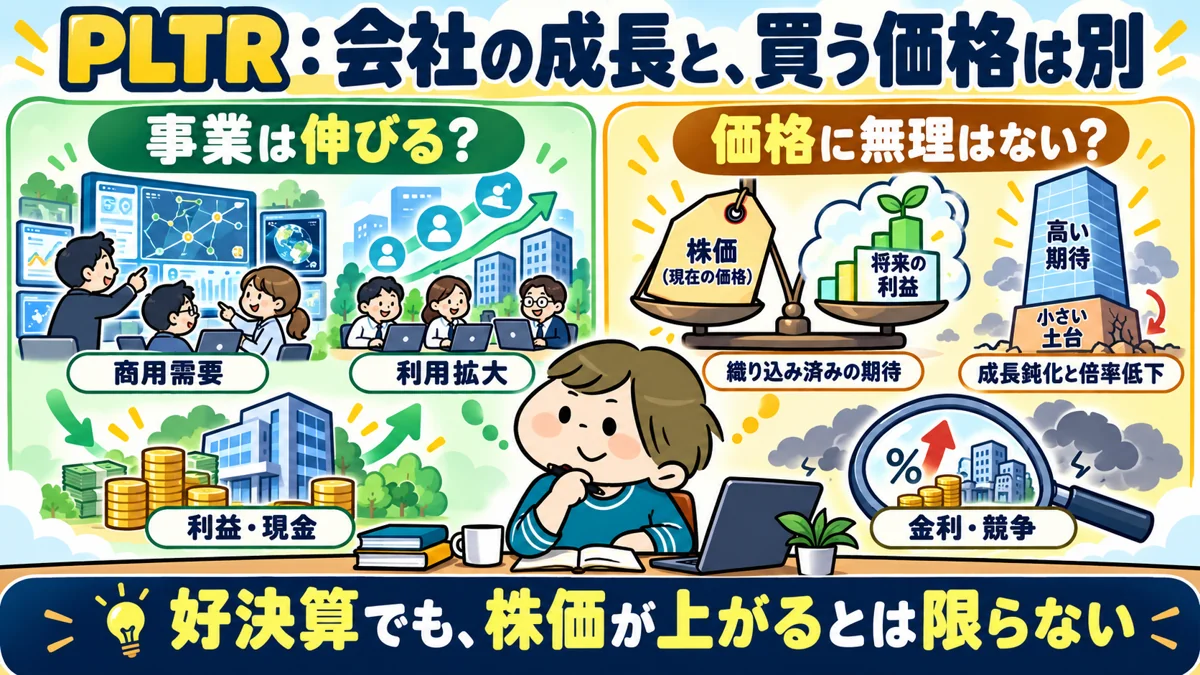
ここからは投資評価の考察です。将来の利益成長に高い期待が置かれる株式では、金利上昇によって将来利益の現在価値が低く評価される可能性があります。PLTRも、事業成長と株価評価を分けて見る必要があります。ただし、金利が上がれば必ず株価が下がると決まっているわけではなく、利益の増加が評価への圧力を上回る場合もあります。
需要面では、企業の投資予算や政府の予算・調達方針が導入と売上計上に影響し得ます。一方、効率化の必要性が高まってソフトウェア支出が維持される可能性もあります。金融政策の見出しだけで判断せず、商用成長、契約から売上への転換、GAAP利益、株式数の変化を次の決算で確認します。これらは影響経路の仮説であり、会社が示した定量的な金利感応度ではありません。
補足:購入価格から必要な将来利益を逆算する
米2026年10月15日通常終値は200.50ドル(株価履歴、10月16日確認)。仮に株価で年率8%・5年間を求めると、出口PER30倍なら5年後に必要な1株利益は約9.82ドル、40倍なら約7.37ドルです。計算は200.50×1.08の5乗÷仮のPERで、配当・税・為替は含みません。
倍率は感応度を見るための仮定で、適正倍率・会社予想・目標株価ではありません。売上成長に加え、GAAP利益、株式報酬や発行株数の変化を含めて1株当たりで届くかを確かめます。調整後利益をGAAP利益と混ぜたり、単四半期を4倍して正常利益と扱ったりはしません。
私が考える3つの大きなリスク
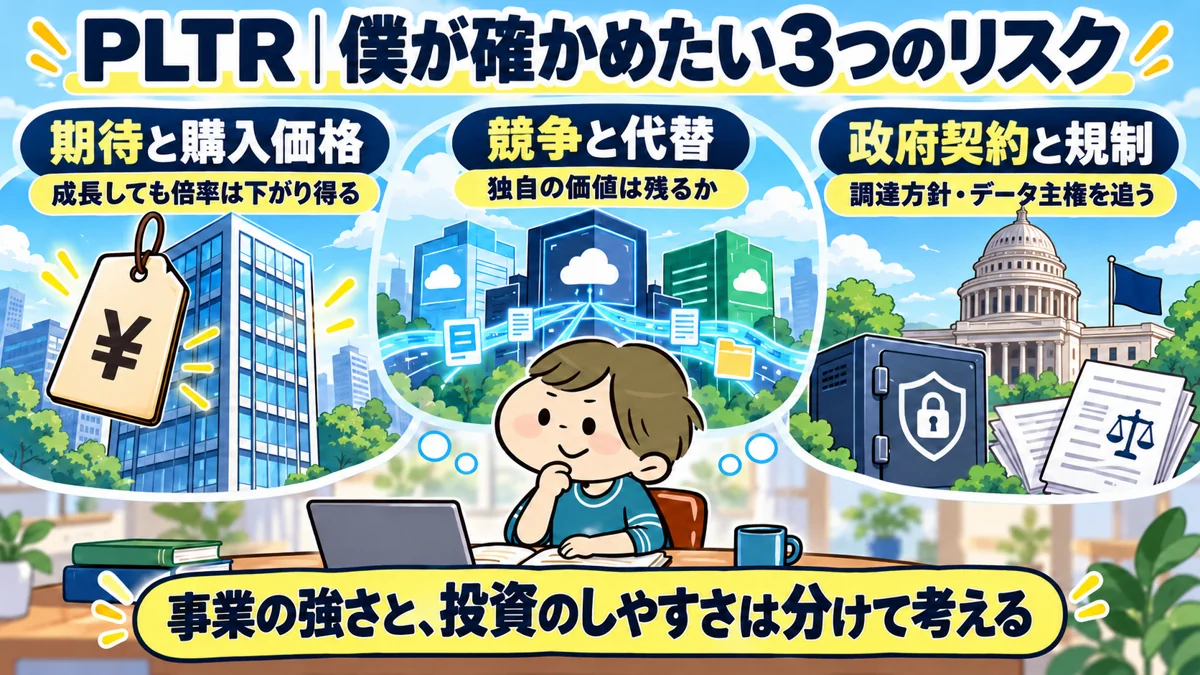
リスク1:成長期待に対して高い購入価格
購入時に重視したいリスクです。事業が失敗しなくても、成長率が市場予想を下回るだけで評価倍率が縮小する可能性があります。20年保有を考えるなら「Palantirは成長するか」だけでなく「現在の時価総額をさらに大きくできる利益規模まで成長できるか」を考える必要があります。
リスク2:巨大IT企業との競争
企業AIはPalantirだけの市場ではありません。クラウド、データ基盤、AIモデル、業務アプリを持つ巨大企業が同じ企業予算を狙います。PalantirのOntologyが本当に代替困難なのかは、今後も検証が必要です。
リスク3:政府依存・政治・データ主権
2026年上期でも売上高の52%は政府顧客からでした。また米国顧客が上期売上高の80%を占めています。政府契約は強みである一方、調達方針、政治、規制、データ主権の変化を受けます。政府との深い関係を「絶対に解約されない堀」と見るべきではありません。
私のPLTRポジション|36株をどう考えているか
| 保有株数 | 36株 |
|---|---|
| 平均取得単価 | 178.20ドル |
| 記録時点 | 2026年10月9日13:28(資産管理画面の最終取得時刻) |
| 評価額(円表示) | 1,130,875円 |
| 評価損益(円表示) | +115,387円(+11.36%) |
| 換算レート(画面表示) | 1ドル=158.03円 |
PLTRを保有するうえで確認したいのは、企業や政府の意思決定基盤としてPalantirの役割が広がるかです。事業の成長と、追加投資する価格の妥当性を分けて検討します。
今後、私が追う5つの指標
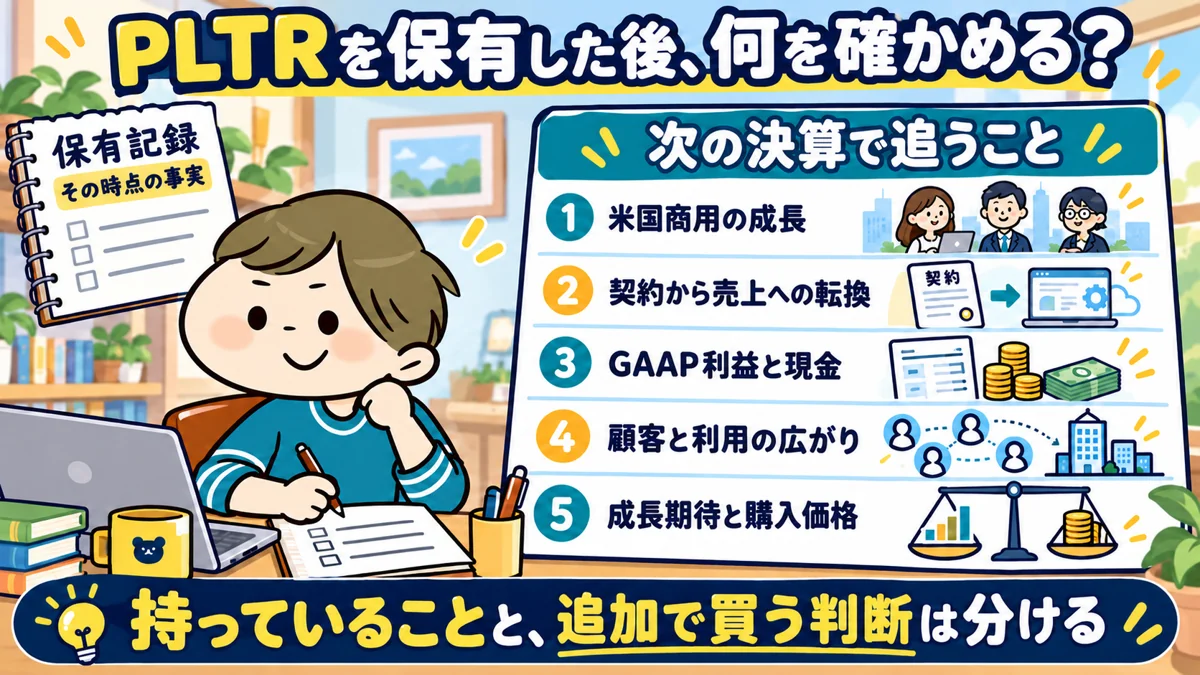
- 米国商用売上高の成長率:AIPが政府以外でも定着しているか。
- Remaining Deal Valueと大型契約:将来売上につながる契約の厚みが続くか。
- GAAP営業利益率・FCF:急成長と収益性を同時に維持できるか。
- 顧客数と既存顧客の拡大:新規導入だけでなく顧客内で利用範囲が広がるか。
- バリュエーション:業績成長に対して株価の期待が先行しすぎていないか。
初心者の方なら、株価が上がった・下がっただけを見るより、決算ごとにこの5項目を同じ表へ記録する方が投資仮説の変化を追いやすくなります。
20年後のPalantirを考える
ここでは、AIモデルが今後も進化するシナリオを考えます。20年後の技術や市場構造は、現時点で確定できません。しかし企業や政府には、データを整理し、誰が何を見られるかを管理し、AIの判断を現実の業務へ安全につなぐ仕組みが必要です。
Palantirが20年後も重要企業であるためには、「AIブームの勝者」であるだけでは足りません。企業や政府が意思決定を行うための基盤としてOntologyが定着し、モデルが変わっても、その上で業務が動き続ける状態を作れるかが本質だと考えています。
逆に、MicrosoftやGoogleなどの既存基盤で同じことが十分できるようになり、Palantir独自の価値が薄れるなら、私の長期投資仮説は崩れます。私は株価ではなく、この構造が維持されているかを見ていきます。
まとめ|PLTRは強い会社だが、簡単な投資ではない
2026年のPalantirは、売上成長、米国商用の拡大、政府事業、利益率、キャッシュ創出のいずれを見ても非常に強い状態です。一方で、事業の強さだけでは購入価格の妥当性や将来の投資リターンは決まりません。
私の結論は、「長期で追う価値は高い。ただし、成長企業として魅力的であることと、現在価格で大量に買うことは分けて考える」です。36株を保有しながら、AIPとOntologyが本当に企業・政府の標準的な意思決定基盤へ近づいているかを追跡します。
次に読む
AIが現場の業務へどう組み込まれるかは、公共安全を扱うAXONとも比較できます。両社を同じ事業と捉えるのではなく、顧客の業務に定着する仕組みと現金創出の違いに注目しています。AXONの事業・継続収益・現金創出を検証した記事へ →
個別企業の分析を全体の判断につなげるには、20年持てる株の選び方で、競争優位・利益と現金・購入価格の確認軸を整理できます。
Bonの保有銘柄・ETF一覧では、他の保有銘柄と合わせた位置づけを確認できます。保有記録の日付は各記事内の表示をご確認ください。
※本記事は個人の投資記録・考察であり、特定銘柄の売買を推奨するものではありません。企業の業績数値は、2026年Q2決算など本文に記載した公式資料をもとにしています。株価・保有記録と企業の決算数値は、基準日を分けて確認する必要があります。