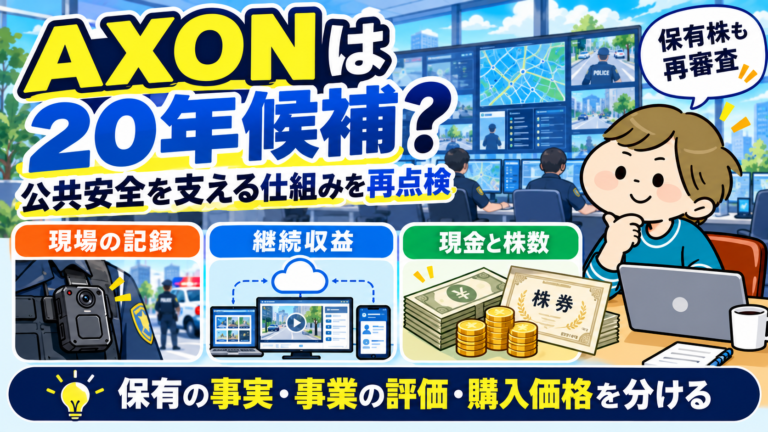
保有銘柄AXON(Axon Enterprise/アクソン)を20年投資の視点で再点検します。私が確かめたいのは、公共安全の現場で利用が広がり、継続収益が利益と現金に結びつくかです。
AXONは何をする会社か
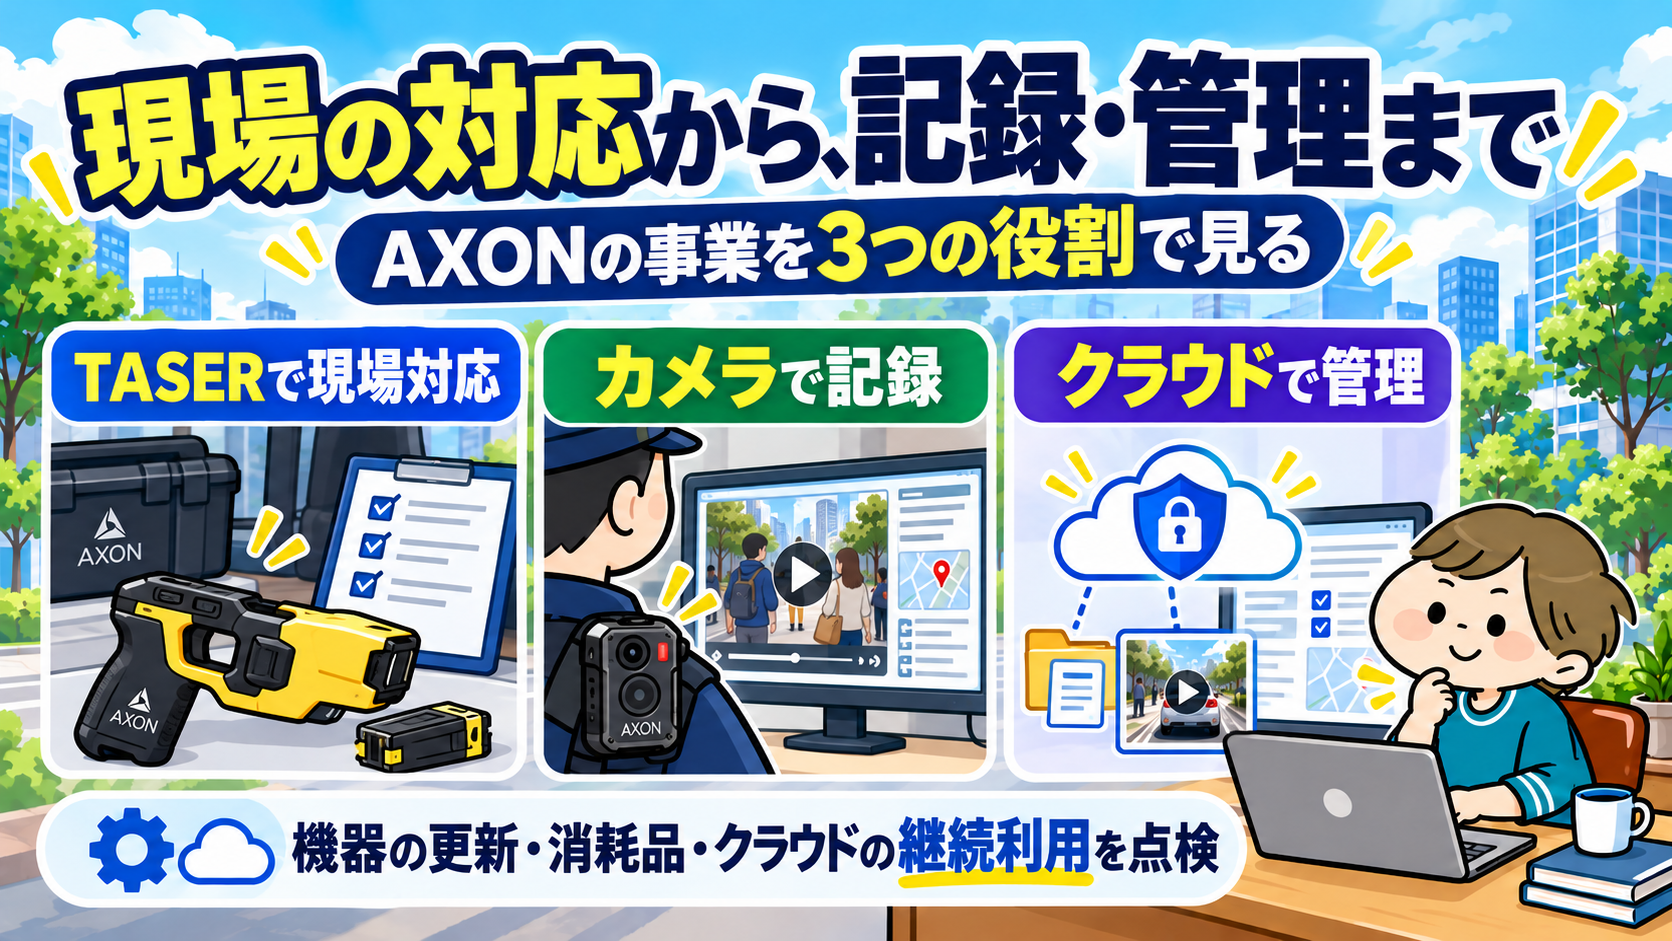
TASER(テーザー)、ボディカメラ、証拠管理クラウドなどを提供する公共安全の企業です。TASERは電気を利用する制圧装置で、会社は致死性を抑える選択肢として位置づけています。(TASER公式説明) 現場の対応、記録、証拠管理・報告まで機器とソフトウェアで支えます。
例えば、現場で起きた出来事をボディカメラで記録し、その映像を証拠として保管・共有し、報告業務へつなげる。AXONを理解する入口は、こうした一連の仕事を支える仕組みです。TASERがすべての場面で使われるという意味ではなく、対応・記録・管理それぞれに製品の役割があります。
投資で見たいのは、機器を販売した後も、更新・消耗品・訓練や保守、クラウドの継続利用につながるかです。一度の機器販売と、使い続けることで生まれる収入を分けて考えると、AXONが目指す事業の姿が見えやすくなります。
20年後の不足をどう解くか
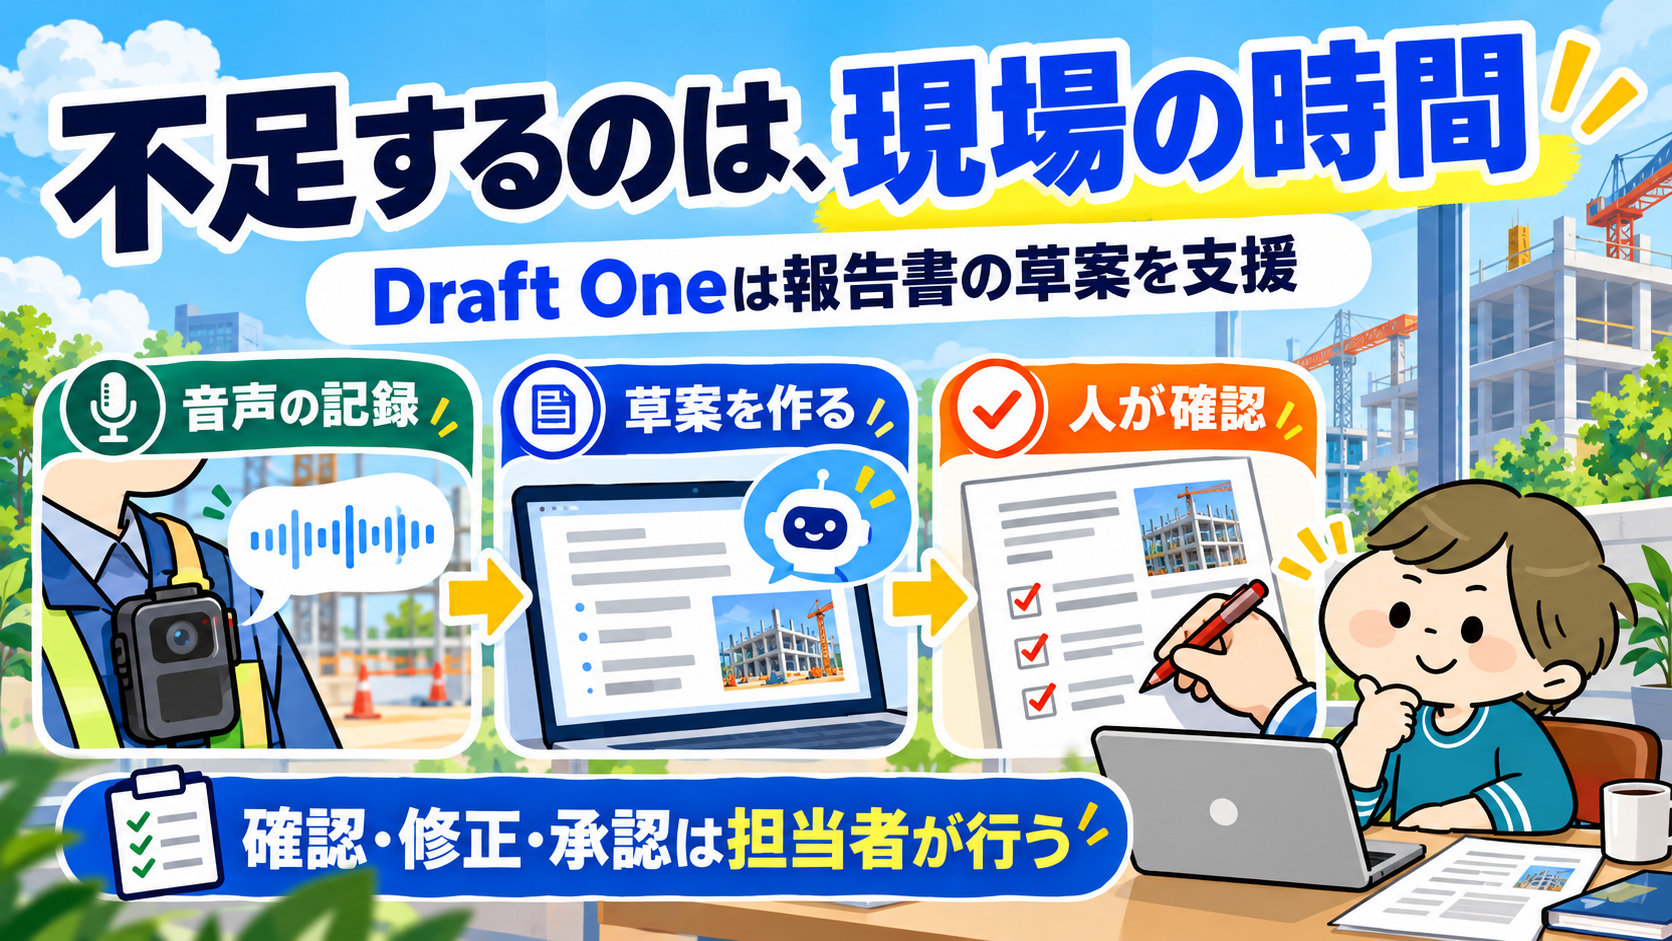
私が注目する不足は、安全を守る現場の時間と、出来事を検証する記録です。現場の仕事は、対応が終われば完了するわけではありません。その後の記録整理や報告、説明責任まで含めて支える必要があります。
この負担を減らし、必要な記録を残しながら現場の対応時間を確保できるなら、単なる機器の高性能化よりも長く使われる理由になる。ここが、私が20年投資の視点で注目する点です。
Draft Oneは、ボディカメラの音声から報告書の草案を作ります。担当者の確認・修正・承認は必須です。(Draft One公式説明) 便利という評価が、実際の利用と契約更新につながるかを見ます。確認負担や司法手続きでの受け入れも、普及を考える際の確認点です。
競争優位は、使い続ける理由にあるか
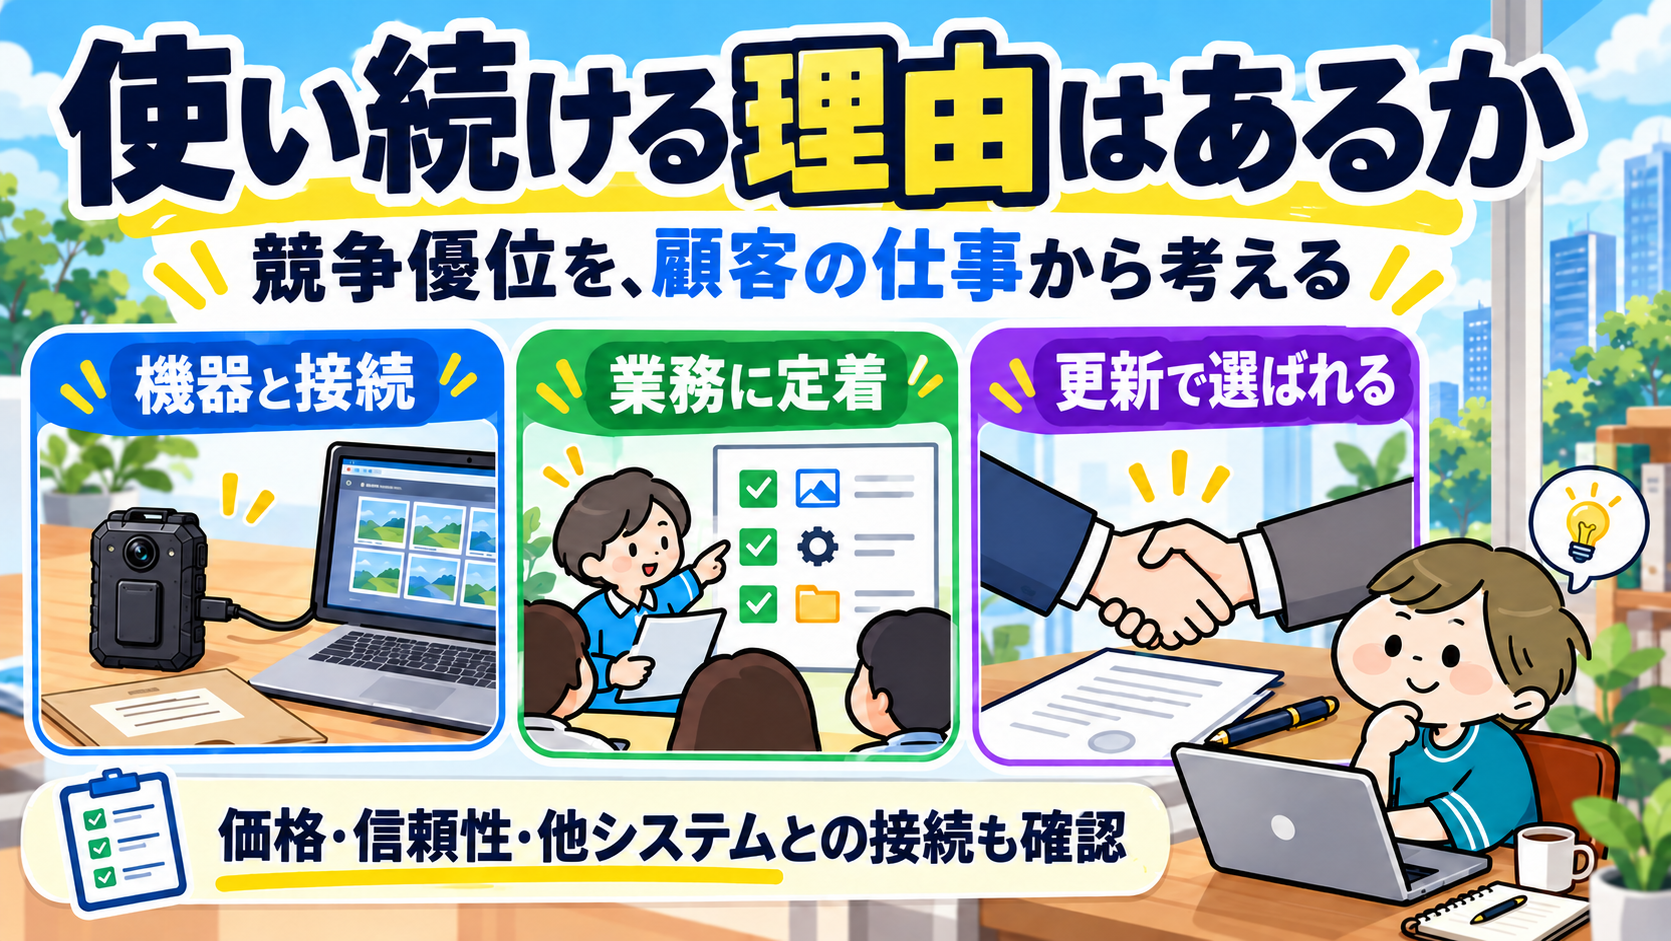
私の仮説は、機器と証拠管理をつなぐ仕組みが顧客の業務に定着し、継続利用の理由になることです。使い慣れた操作、教育、データの保管・共有、他のシステムとの接続まで含めて考える必要があります。
機器だけなら性能や価格で比較しやすくても、日々の業務全体を変えるには、移行や再教育の負担も生じます。私はこの積み重ねを競争優位の候補と見ています。ただし、顧客を囲い込めばよいという話ではありません。更新のたびに、費用に見合う便利さと信頼性を提供できているかが重要です。
ただし、切り替えの手間だけで優位は永続しません。年次報告はMotorola Solutionsなどとの競争を記載し、価格・信頼性・セキュリティ・相互運用性を競争要因としています。 更新時にも選ばれるかを確認します。
2026年Q2:継続収益の成長をどう読むか
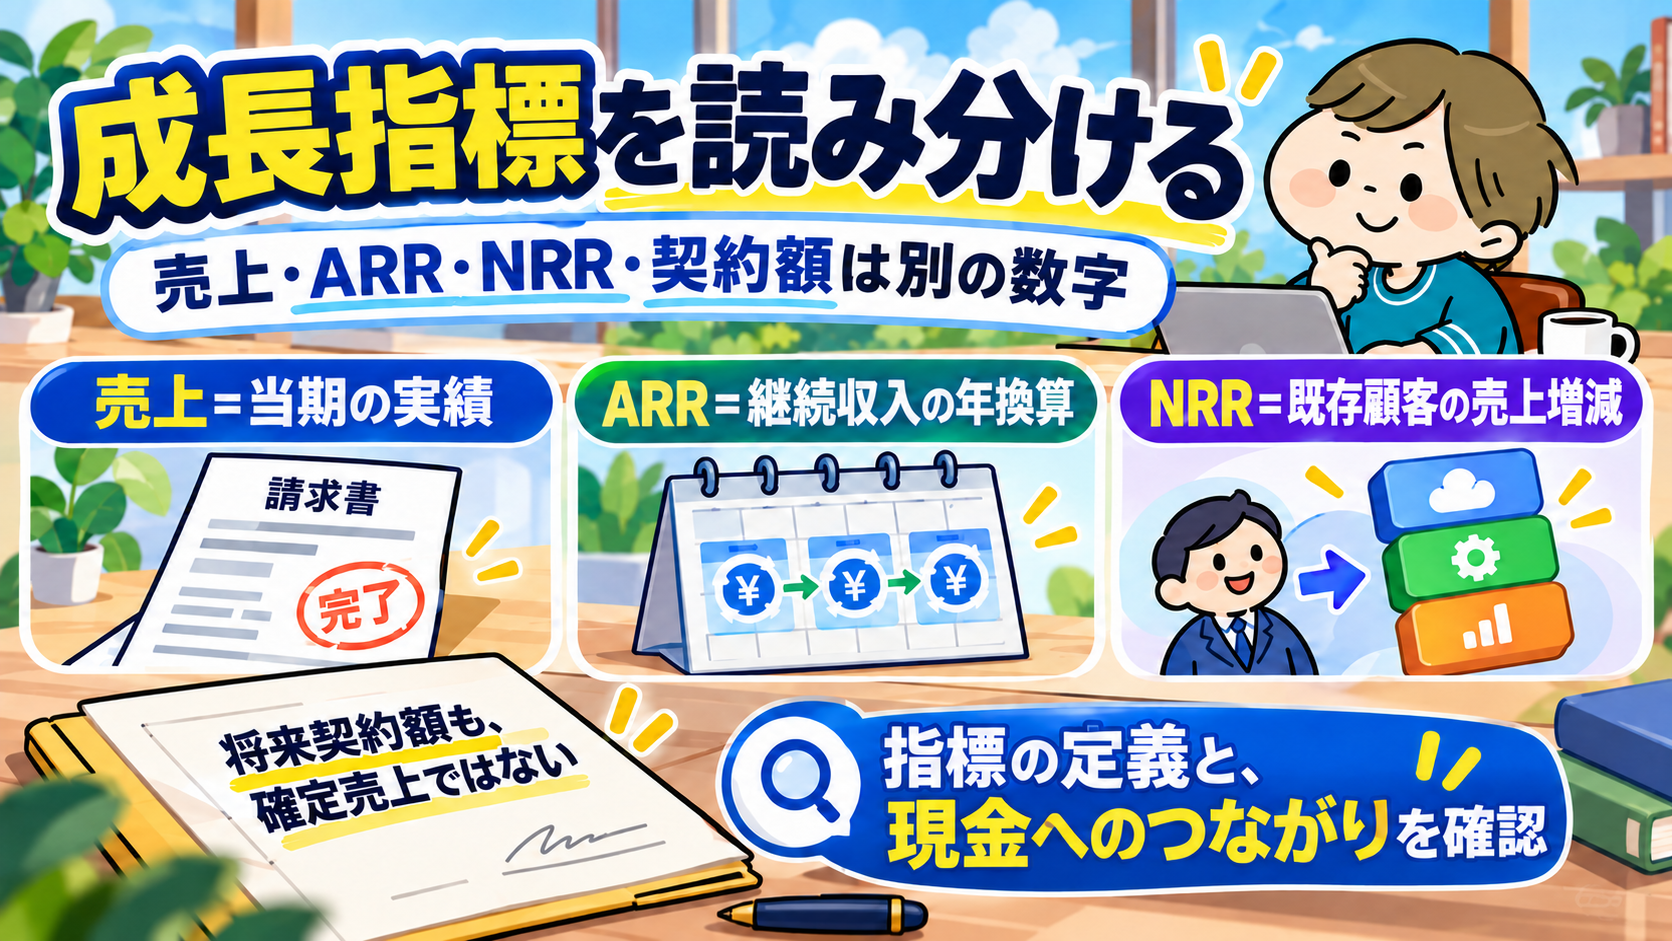
4〜6月期売上は約9.04億ドル、前年同期比35%増。6月末ARRは約16.39億ドル、NRRは126%、会社定義の将来契約額は151億ドルでした。(AXON公式Q2決算)
この数字で評価したいのは、新しい顧客が増えるだけでなく、既存顧客の利用も広がっているかです。ARRは継続収入の年換算で、当期売上や翌年の予想売上ではありません。NRRは金額ベースの既存顧客指標で、126%を「顧客の126%が更新した」とは読みません。
将来契約額151億ドルも、長い需要を考える材料になりますが、全額がすぐ売上や現金になるわけではありません。解約等の条件付き契約を含むため、契約が実際の提供・売上・回収へ進んでいるかを追います。私は、契約の大きさと、その後の実現をセットで評価したいと考えています。
売上成長の先に、現金は残るか
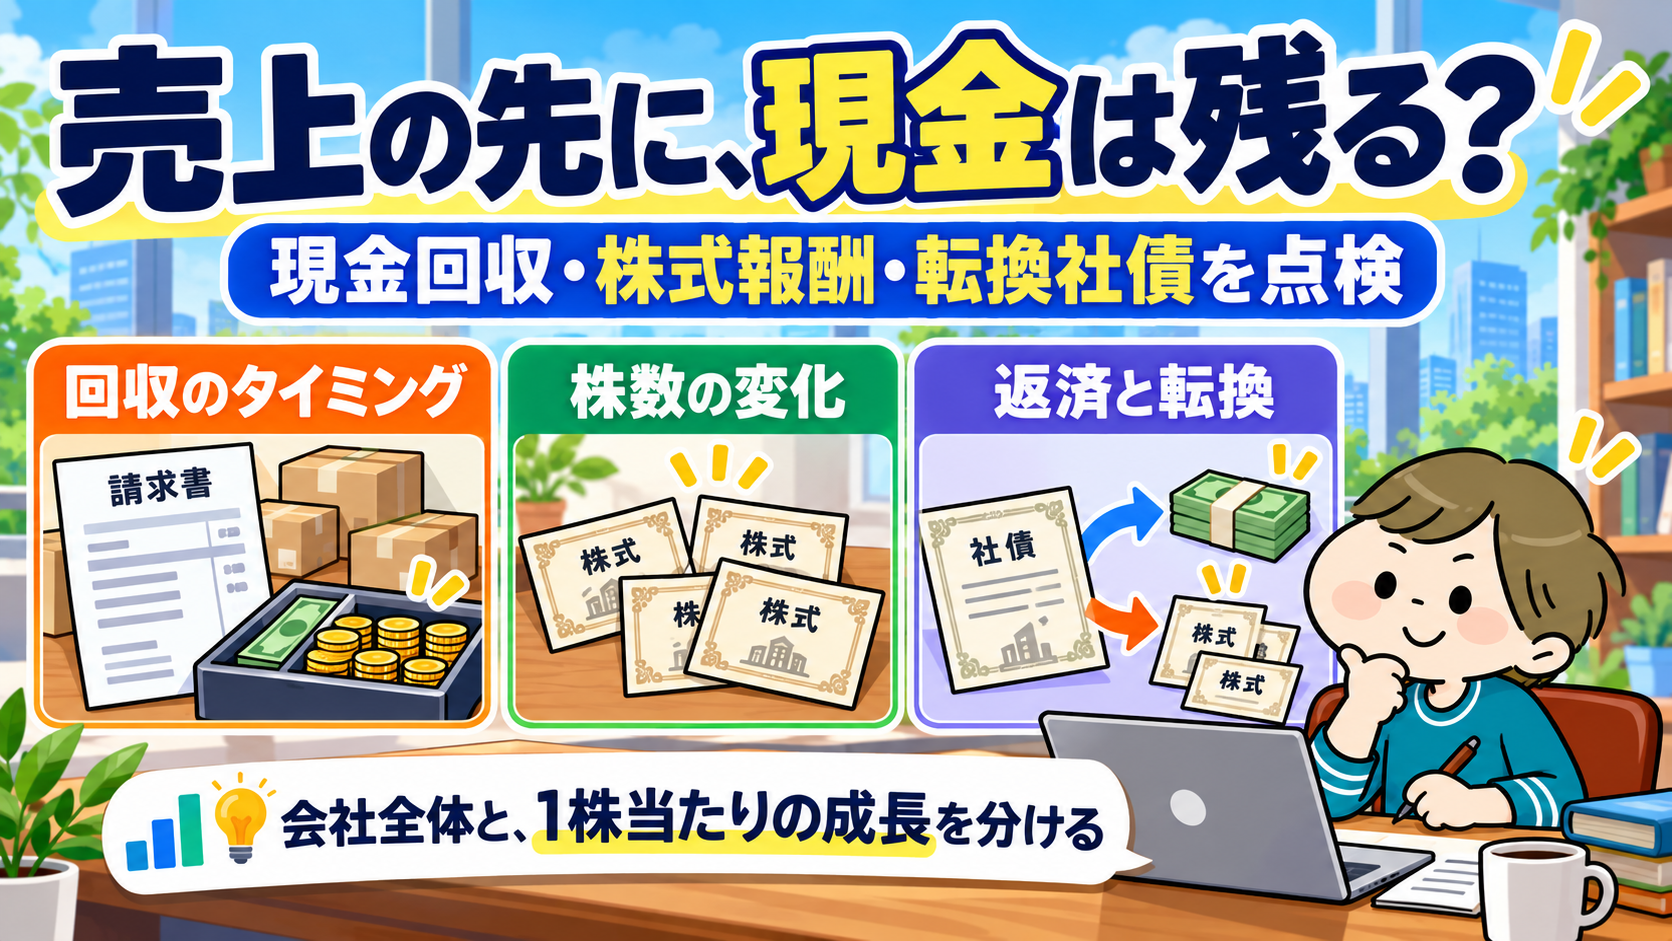
2026年上期の営業キャッシュフローは約1,144万ドル流出、設備投資は約4,417万ドル。差し引き約5,561万ドルのフリーキャッシュフロー流出です。売掛金・契約資産や在庫の増加が回収に影響しています。(2026年上期10-Q) 回収時期の変動なら、その後に現金へ戻るかを追います。
一方、4〜6月単独では営業キャッシュフローが約2,008万ドルの流入となり、設備投資を差し引いたFCFの流出は約97万ドルまで縮小しました。上期累計の流出と、直近四半期の改善は分けて見ます。ただし、1四半期の改善だけで現金回収が安定したとは判断せず、請求・回収時期や在庫の影響も含めて次の決算で確認します。(AXON公式Q2決算)
売上と現金に差が出るのは、売上を計上する時期と代金を回収する時期が一致するとは限らないためです。事業拡大に備えた在庫や設備への支出も先行します。成長のための一時的な負担なのか、回収しにくい状態が続いているのか。営業CFだけでなく、売掛金・契約資産・在庫の動きを一緒に確認します。
上期の株式報酬費用は約2.79億ドル。現金支出とは違っても、株主に無料の費用ではありません。営業CFの計算では非現金費用として加算される一方、株式数が増えれば1株の取り分に影響します。会社全体が成長しても、1株当たりの価値が同じ速度で育つとは限らない点を見ておきたいところです。
9月18日には2031年満期の0%転換社債を11.5億ドル発行。当初の10億ドルに追加購入分を含む最終額です。(転換社債の公式開示) 調達資金は営業で生んだ現金ではなく、返済と転換による希薄化を両方見ます。資金繰りを見る際は、6月末の残高に加え、その後の調達と返済負担も確認します。
私がAXONを長く保有するために確認したいこと
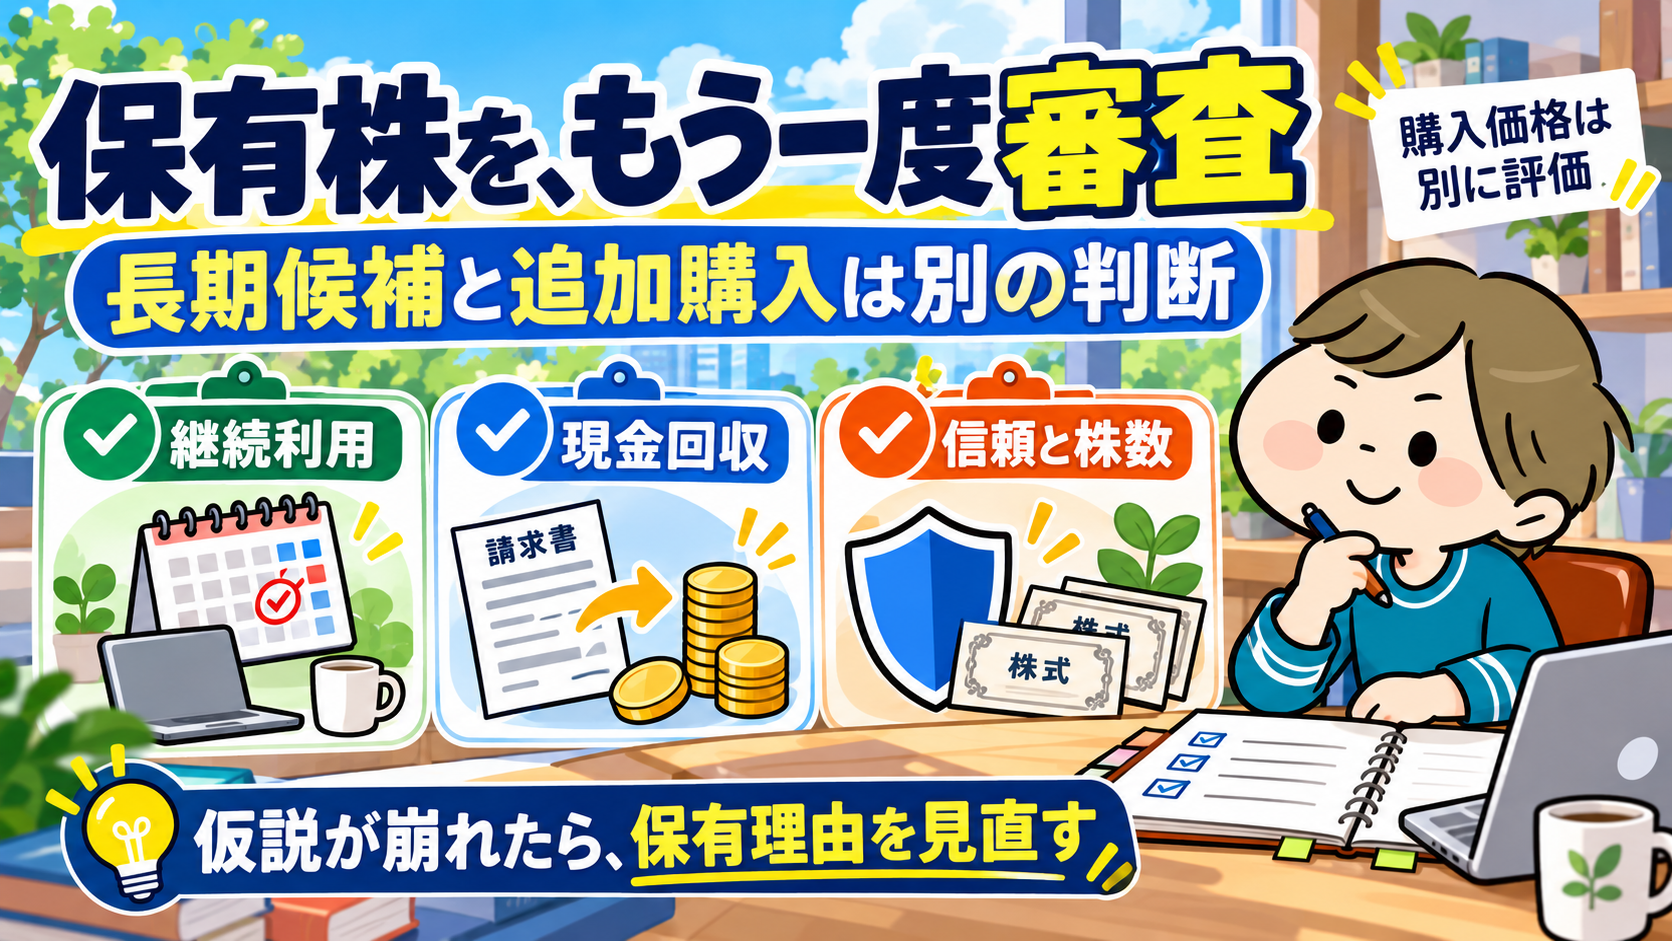
AXONは私の保有銘柄です。持っているからこそ、これからも長く持ちたい会社なのかを確かめていきたいと思います。公共安全の現場を支える仕組みには期待していますが、契約の伸びが利益と現金に残るか、株数が増えても1株当たりの価値が育つかを見ながら判断します。
見直す条件は、①継続利用・追加利用の鈍化、②契約が伸びても現金回収が改善しない、③品質・情報管理問題による信頼低下、④株数の増加に1株当たりの成長が追いつかないこと。行政予算、調達、情報保護やAI規制もリスクです。
AIの草案作成も、速さだけでは判断できません。誤りの確認や修正に手間がかかる、重要な情報の扱いが不適切になる、司法手続きで利用しにくい。そうした問題が続けば、効率化への期待が普及の障害に変わります。製品の便利さと、現場で安心して使えることを両方追う必要があります。
私の見方は、AXONを長期保有候補として追いながら、追加購入には別の条件を置くというものです。継続利用が伸び、現金回収も改善し、株数の増加を上回る1株当たりの成長が見えるなら、投資仮説を支える材料になります。反対に、契約の伸びと回収・利益が離れ続けるなら、見直しが必要です。
次の決算ではARR・NRR、契約の売上化、営業CF・設備投資、希薄化後の成長を確認します。そのうえで、購入価格がどれくらい先の利益を織り込んでいるかを考えます。「よい会社だから保有したい」と「今の価格で買い増したい」を分けることが、長く投資するために大切だと考えています。
補足:購入価格と、将来に必要な1株利益
米2026年10月15日通常終値は417.19ドルです(株価履歴、10月16日確認)。仮にこの価格から5年間、株価で年率8%を求める場合、5年後のPERを30倍と置けば必要な1株利益は約20.43ドル、40倍なら約15.32ドルです。式は「417.19×1.08の5乗÷仮のPER」で、配当・税・為替は含みません。
倍率は比較用の仮定で、適正倍率・会社予想・目標株価ではありません。株式報酬や転換による株数増加も含めて、1株当たりで達成できるかを見ます。GAAP利益と調整後利益を混ぜず、単四半期の利益を4倍して正常利益とは扱いません。
次に読む
決算で長期の投資仮説を確かめる例として、ISRGのQ3決算と買い増し条件の再評価もまとめています。
公式資料(2026年10月12日確認)
確認日:2026年10月12日。実績、会社の説明、筆者の仮説を区別しています。