2026年10月14日更新。SEC 8-Kの追加条件を反映しています。
IonQは、量子コンピュータの将来性に期待が集まる会社です。そのIonQが、企業のネットワークを守るElisityを買収する契約を結びました。なぜ、量子計算の会社がセキュリティ企業を取り込むのでしょうか。
私の見方は「将来の技術を育てながら、今の企業にも売れる事業を広げようとしている」です。Elisityを通じて顧客との接点と継続収入を増やせる可能性があります。一方、買収だけでIonQの赤字が解消するとは判断できません。
読者が押さえたいのは、顧客への入口を得ること、買収先の利益はまだ分からないこと、現金の支払いを抑えても株主の取り分には負担が生じることの3点です。Bonとして新規投資の検討対象にしつつ、この期待と負担を順に確かめます。
IonQは赤字|Elisity買収で黒字化に近づくのか
IonQは、売上があっても開発や事業運営の費用を賄えていない会社です。2026年4〜6月の売上は約8,000万ドルに対し、営業赤字は約3.4億ドルでした。まず押さえたいのは、本業で利益を残せる段階にはまだ達していないことです。
決算の純損失には、現金の支出を伴わない評価損が大きく含まれます。ただし、それを除けば資金面も安心というわけではありません。上期には、営業活動で約2.5億ドルの現金が流出しています。出典:IonQ公式Q2決算の損益・キャッシュフロー表
Elisityを加える意味は、量子コンピュータの普及を待つ間にも、企業の今の課題から収入を得られる可能性があることです。ネットワークを守る仕事はすでに必要とされています。ソフトを継続して使ってもらえれば、契約の更新や追加販売を積み上げる道ができます。
ただし、Elisity自身が黒字か、どれだけ利益や現金を生んでいるかは、今回の開示では確認できません。セキュリティにも営業、開発、導入支援の費用がかかります。仮にElisityが黒字でも、IonQ全体の赤字を埋められる規模かは別に確かめる必要があります。
私が期待するのは、収入を得る経路が増えることです。黒字化が近づいたと判断するには、買収先に利益が残り、統合費用を含めても全体の採算が改善する実績を見たいと考えます。
買収契約の内容|取得価格と完了条件
今回の契約は、現金で代金を払う代わりに、IonQの株式を渡す仕組みです。買収対価は最大13億ドルですが、最初から全額が確定しているわけではありません。買収完了時の基本対価に、Elisityが売上目標を達成した場合の追加対価が加わります。
さらに、買収対価とは別に、働き続ける従業員向けの株式報酬が用意されています。人材をつなぎ留めるための仕組みであり、株主にとっては将来の株数増加につながる点も見逃せません。
| 契約の内訳 | 金額と意味 |
|---|---|
| 基本対価 | 11.5億ドル相当の株式。買収完了時の対価で、契約上の減額調整があります。 |
| 売上目標に応じた追加対価 | 最大1.5億ドル相当の株式。目標達成に連動します。 |
| 従業員向け株式報酬(RSU) | 買収対価とは別枠の1億ドル相当。完了後に付与し、4年間で権利が確定します。 |
現在は「買収する契約を結んだ」段階で、買収完了ではありません。会社は2026年10〜12月の完了を見込んでいますが、規制当局の承認などが必要です。2027年1月7日までに完了しなければ、一定条件下で契約を解除できます。日付が来れば自動的に失効する条項ではありません。出典:SEC 8-Kの契約条件
なぜElisityなのか|量子技術と企業の現場をつなぐ
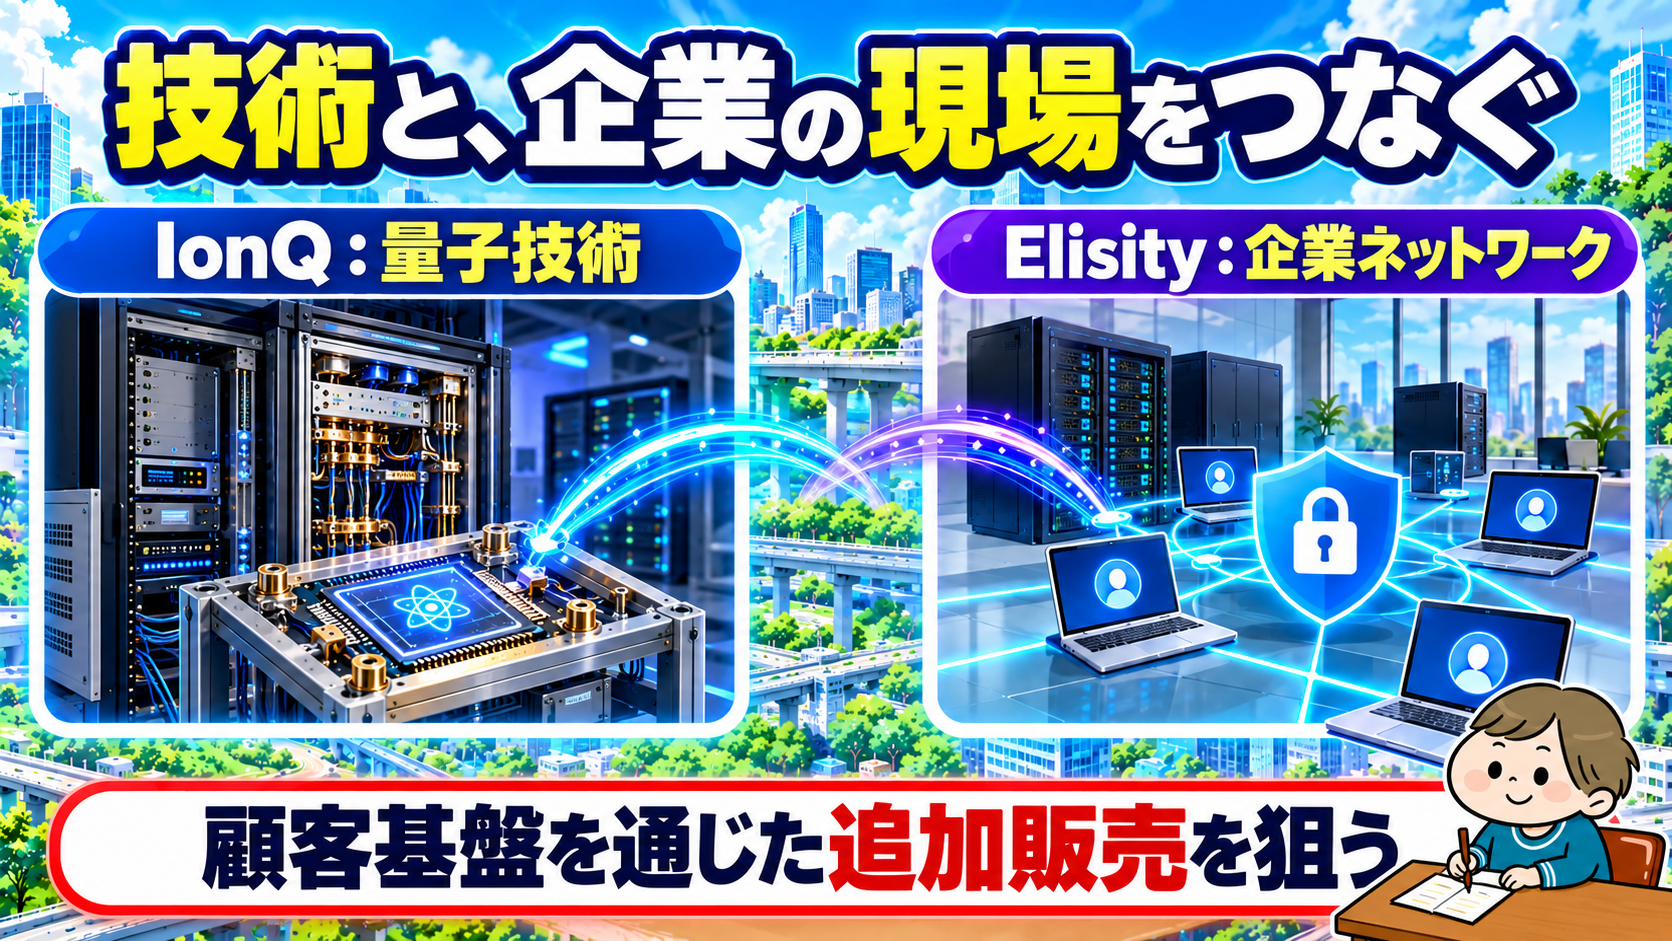
Elisityを選んだ狙いは、量子技術を企業の現場へ届けるための入口を得ることだと考えます。IonQは、暗号や安全な通信の技術を、Elisityのネットワーク管理基盤と組み合わせて売る方針です。Elisityには、すでに製品を使う企業と、セキュリティ責任者との関係があります。
Elisityの役割を平たく言えば、社内の機器や利用者を把握し、「誰が、どこへ通信してよいか」を管理することです。侵入を受けたときに、攻撃が社内へ広がるのを抑えることも狙います。買収完了後は、この仕組みにIonQの量子セキュリティ機能を結び付ける計画です。出典:Elisityの買収契約に関する説明
私は、企業が今必要とする対策を提供しながら、将来の暗号移行の相談にもつなげられる点に注目しています。技術を作るだけでなく、顧客が導入・運用するところまで近づける可能性があるためです。
一方、顧客への接点が増えても、追加販売が簡単に進むとは限りません。予算を持つ部署や導入時期が違えば、契約まで時間がかかります。会社は顧客導入や成長の実績を説明していますが、それだけでは契約の収益性や取得価格の妥当性までは分かりません。出典:IonQの買収発表
「なぜ買ったか」の説明には納得できても、「買収する必要があったか」は検証が残ります。提携でも同じ販売経路を得られたのか。他社と比べて何が優れているのか。買収後の追加契約と利益で、所有する価値を確かめたいと考えます。
PQC・QKD・Zero Trust|守る役割の違い
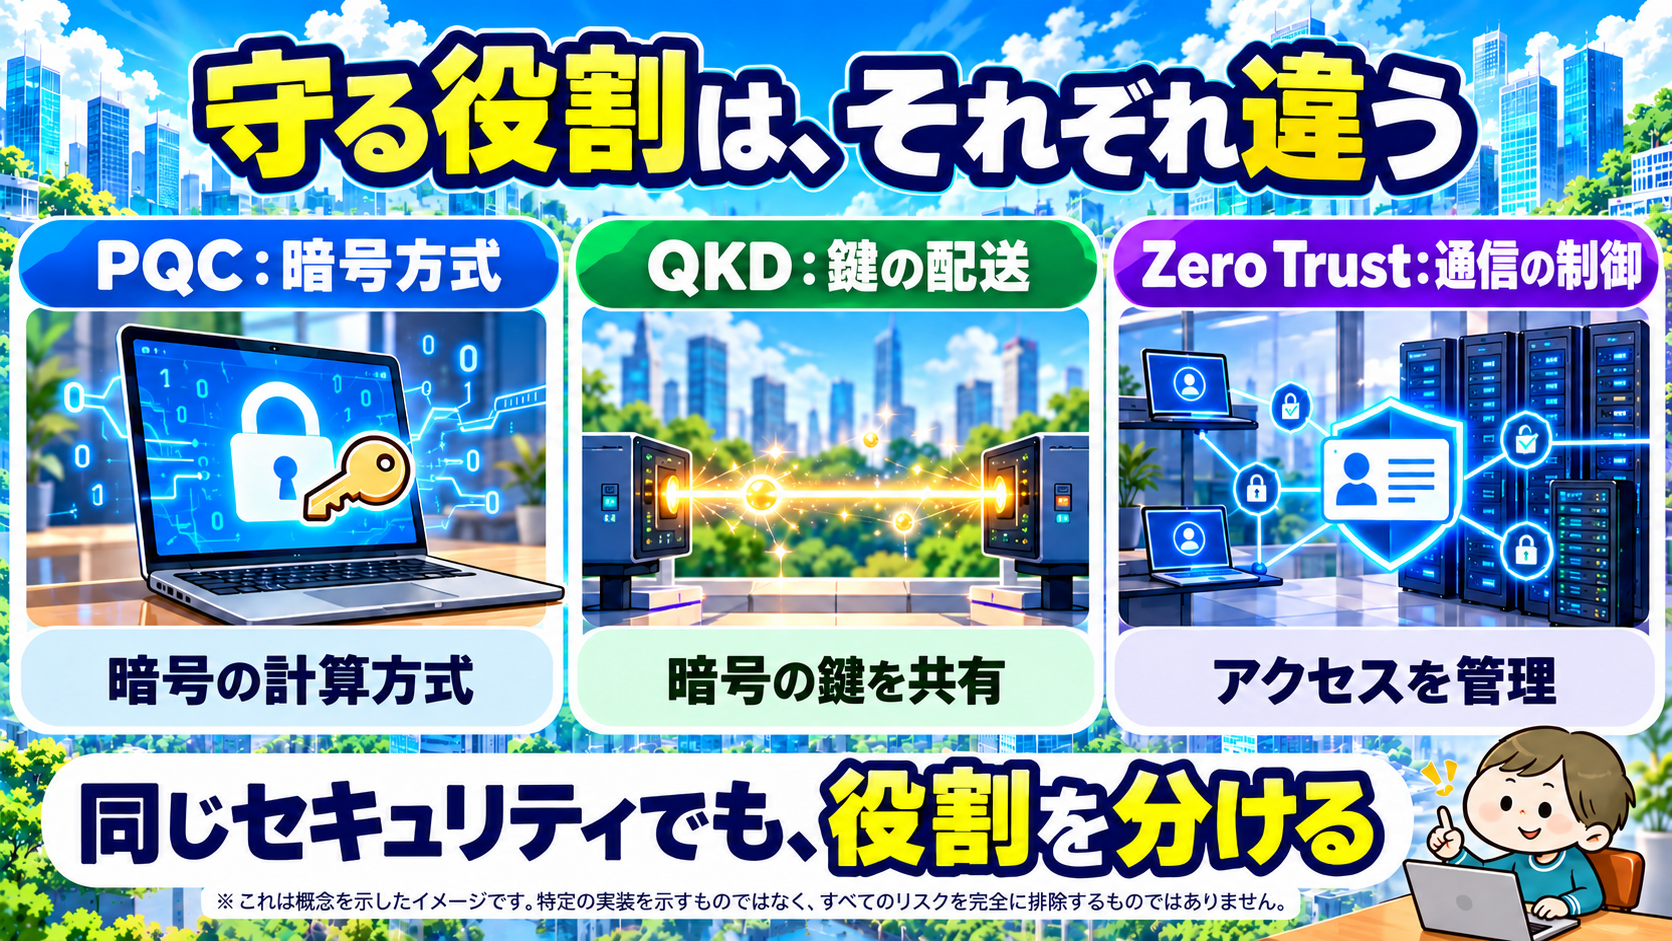
3つの技術は、同じセキュリティ分野でも守る役割が違います。専門用語を覚えるより、何をする仕組みかを分けると、買収の狙いが理解しやすくなります。
- PQC(耐量子暗号):将来の量子計算による攻撃に備えて、暗号の方式を更新するものです。通常のコンピュータで使うため、導入にIonQの量子コンピュータを買う必要はありません。
- QKD(量子鍵配送):通信を暗号化するための鍵を、量子の性質を使って共有する仕組みです。
- Zero Trust:社内だからと無条件に信用せず、利用者や機器を確認し、必要なアクセス・通信を認める考え方です。Elisityは、その通信制御を支える製品を提供します。
IonQが目指すのは、暗号・鍵の共有・アクセス管理を組み合わせて企業を守ることです。ただし、どれか一つを導入しても、すべての脅威を防げるわけではありません。出典:NISTの耐量子暗号移行プロジェクト
対策市場が伸びても、IonQがその利益を得られるとは限りません。既存のセキュリティ企業やクラウド企業も顧客を取り込めます。需要の大きさに加え、顧客がIonQの組み合わせを選ぶ理由が必要です。
買収後に変わること|3つのシナリオ
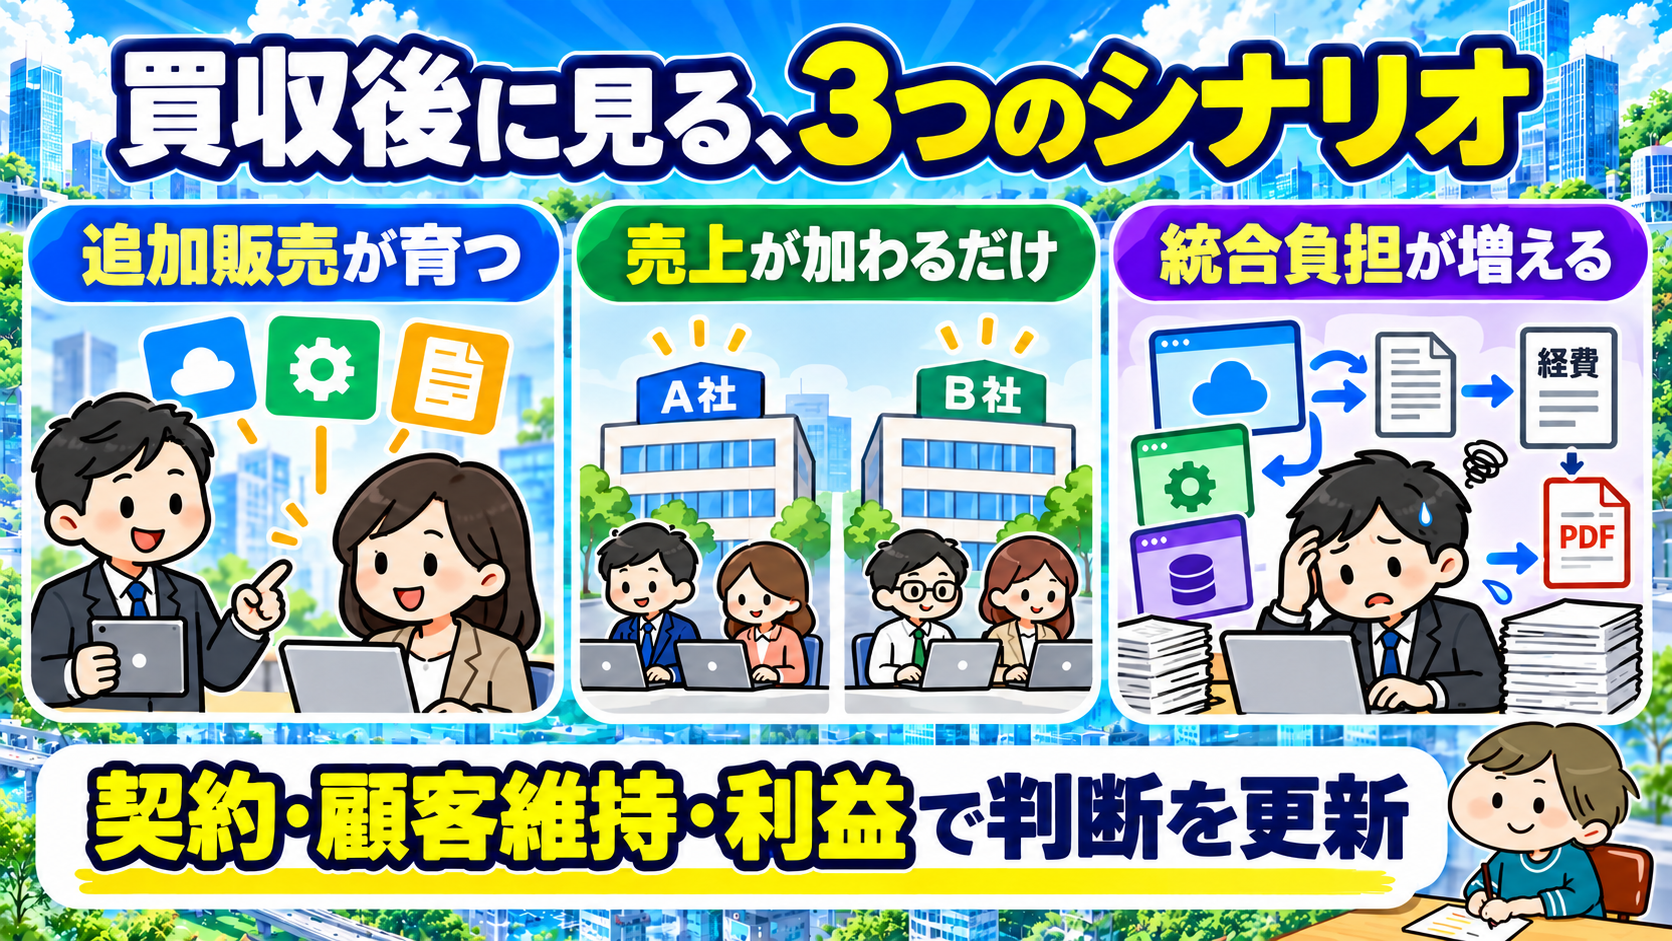
買収が成功したかは、会社が大きくなったことだけでは判断できません。私は、買収後の展開を次の3つに分けて見ます。
- 期待したい展開:Elisityの顧客が契約を続け、IonQの製品も追加で採用する。買収前にはなかった売上と利益が生まれる。
- 慎重に見る展開:Elisityの売上は加わるが、追加販売はあまり進まない。会社の規模は増えても、株主の成果につながるかは分からない。
- 評価を下げる展開:顧客や人材が離れ、統合の費用も膨らむ。得られる利益が、取得価格や株数の増加に見合わない。
総合基盤として強くなるには、集めた技術を一緒に売り、運用できる必要があります。顧客が残るか、追加契約が増えるか、費用を差し引いて利益が残るかを、統合後の実績で判断します。
株式対価と取得価格|新規投資として評価する条件
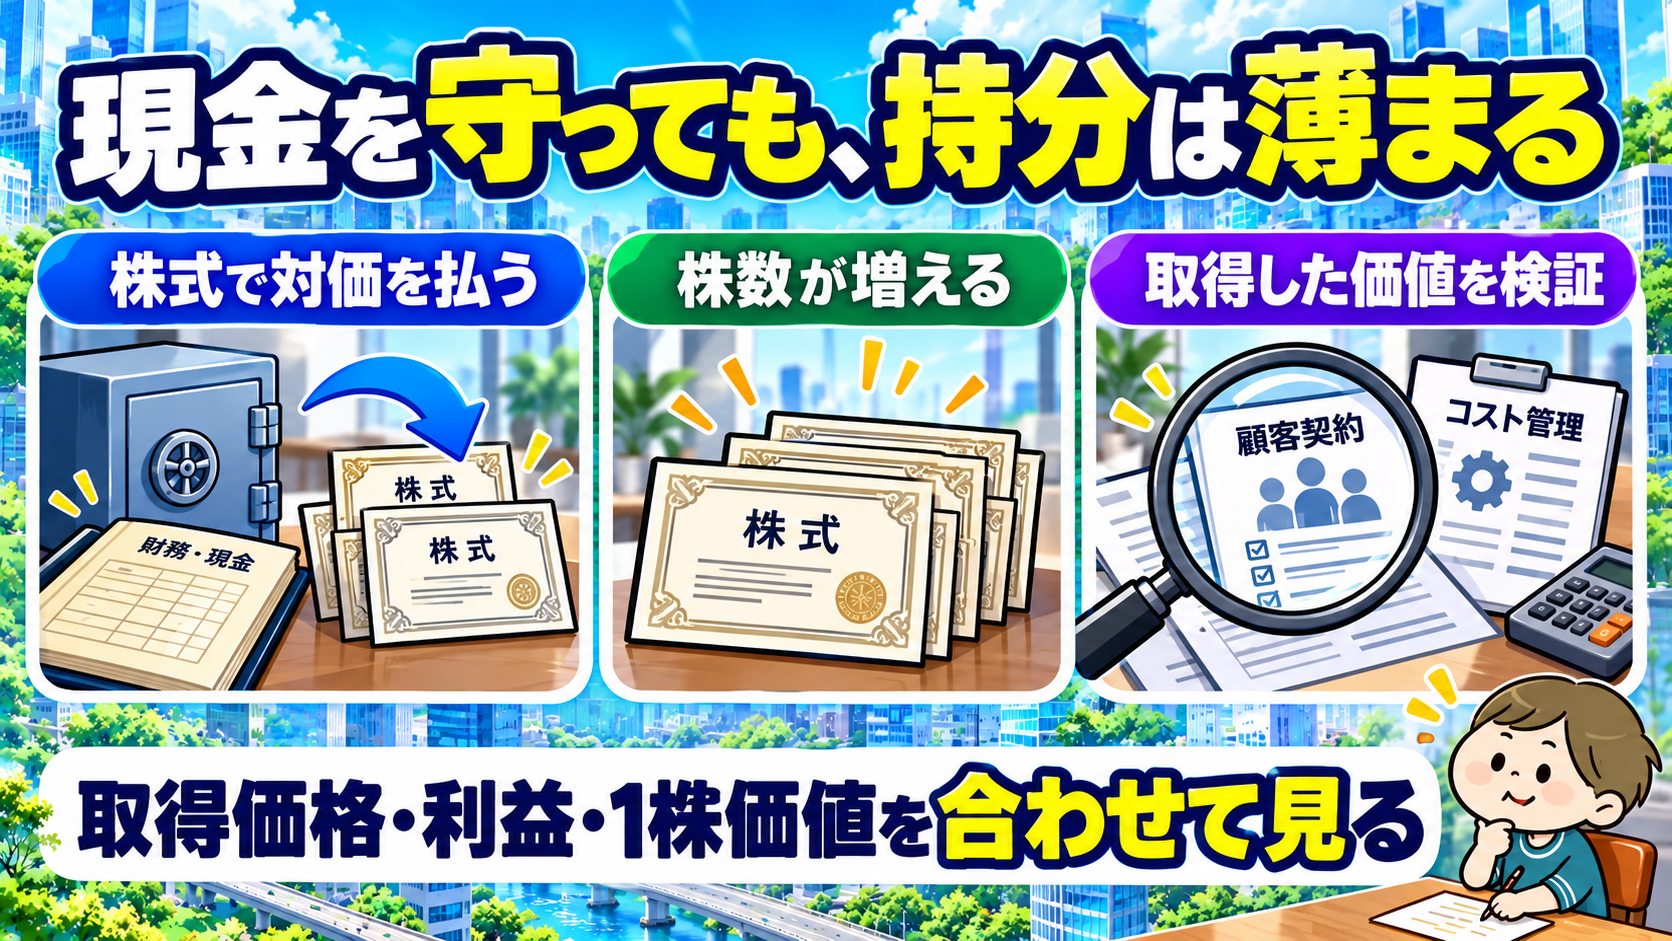
株式で払う買収は、現金を温存できる一方、会社の持分を買収先へ渡す取引です。発行する株が増えれば、既存株主の持分割合は下がります。それを上回る価値を買収から得られるかが、投資家にとっての中心的な問いです。
今回は従業員向けのRSUも加わります。人材を維持して統合を進める狙いは理解できますが、その負担も含めて考える必要があります。また、追加対価の条件は売上目標です。目標を達成しても、利益や現金が同じように増えるとは限りません。
現時点で、Elisityを割安に買えたとは判断できません。年間の継続収入、利益、事業から生まれる現金の規模が分からず、取得価格に見合う稼ぐ力を評価しきれないためです。
IonQ全体の資金にも注意が必要です。買収先を加えて売上予想が増えても、それをすべて量子計算の需要増加と読むことはできません。買収による上乗せと、既存事業の成長を分けて見ます。資金がどれだけ持つかも、会計上の赤字だけからは計算できません。出典:SkyWater買収後の通期予想更新
私の結論は、研究の優先度を上げる価値はあるものの、購入を決めるには確認が残る、です。現在のセキュリティ需要と将来の量子技術をつなぐ方向性には注目しています。購入判断へ進むには、次の3点を確かめたいと考えます。
- 買収先の稼ぐ力:継続契約が残り、営業や開発の費用を差し引いて利益・現金を生めるか。
- 統合による成果:同じ顧客への追加販売が進み、買収して売上を足しただけの状態を超えられるか。
- 1株に残る価値:株数増加と今後の資金需要を踏まえても、購入価格に見合う成果が期待できるか。
現段階では、黒字化の時期や現在株価に対する適正価格を確認できたとは考えていません。顧客維持が悪化したり、統合費用や株数が増える一方で稼ぐ力が改善しなかったりすれば、評価を下げます。
補足:株数の参考計算と契約の算定条件
SEC 8-Kでは、株式の換算に所定の20取引日の売買高加重平均価格(VWAP)を使い、33.07〜49.61ドルの範囲に収めます。期間は、完了日の3営業日前の日を含めず、その直前20取引日です。基本対価、追加対価、RSUはいずれもこの換算価格を使います。
基本対価の減額調整なし、追加対価は最大額、RSUは全枠が株式化されると仮定すると、合計は約2,822万〜4,233万株相当です。買収対価の最大13億ドルに、別枠のRSU1億ドル相当を加えて計算しています。
これは将来の潜在負担を示す単純試算で、一括発行数や確定希薄化率ではありません。追加対価の売上判定期間は2026年8月1日〜2028年1月31日、RSUは完了後の付与から4年間で権利確定します。実際の負担は、目標達成や権利確定、基本対価の調整、他の株式報酬・資金調達も含めて確認します。出典:SEC 8-K Item 1.01
IonQ本体の事業・赤字・長期投資の条件は、IonQ本体の長期投資検証で整理しています。共通の選定基準は、20年持てる株の選び方へ。