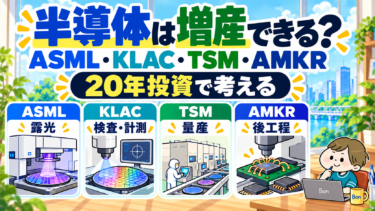
半導体は、工場を増やすだけで増産できるわけではありません。回路を描く装置、欠陥を見つける検査、安定した量産、チップをつなぐ後工程まで、複数の技術が必要です。
この記事では、ASML・KLA・TSMC・Amkorの役割と強みを図解し、利益と現金、設備投資の負担、購入価格から長期投資の条件を比較します。
私が長期投資の候補として注目するのはASML・KLAです。TSMCは投資負担と地政学リスクを見極めたい候補、Amkorは増設後の利益と現金回収を確かめたい会社と考えています。事業の魅力と、今の価格で買うかどうかは分けて判断します。4社の比較と見直し条件へ
資料の基準日と決算予定
情報の確認日:2026年10月19日。ASML・TSMCは2026年Q3資料を含み、各社の財務数値は対象期間が異なります。同じ四半期の業績順位を示す比較ではありません。株価の基準日と利益の計算方法は、記事後半の価格評価欄に記載しています。
Amkorの2026年Q3決算は米国10月26日引け後、KLAの2027年度Q1決算は米国10月28日引け後の発表予定です。両社の記載には発表前の情報を含みます。Amkor公式予定/KLA公式予定
1.足りないのは「工場の数」だけではない
半導体を作るには、多くの工程を繰り返し、品質を確かめる必要があります。設備を増やしても、欠陥やばらつきが多ければ、使える製品は増えません。製造したうち良品になる割合が「歩留まり」です。
需給は用途や世代で異なり、増設や需要減速で制約が緩む可能性もあります。
2.4社は役割が違い、つながりもある
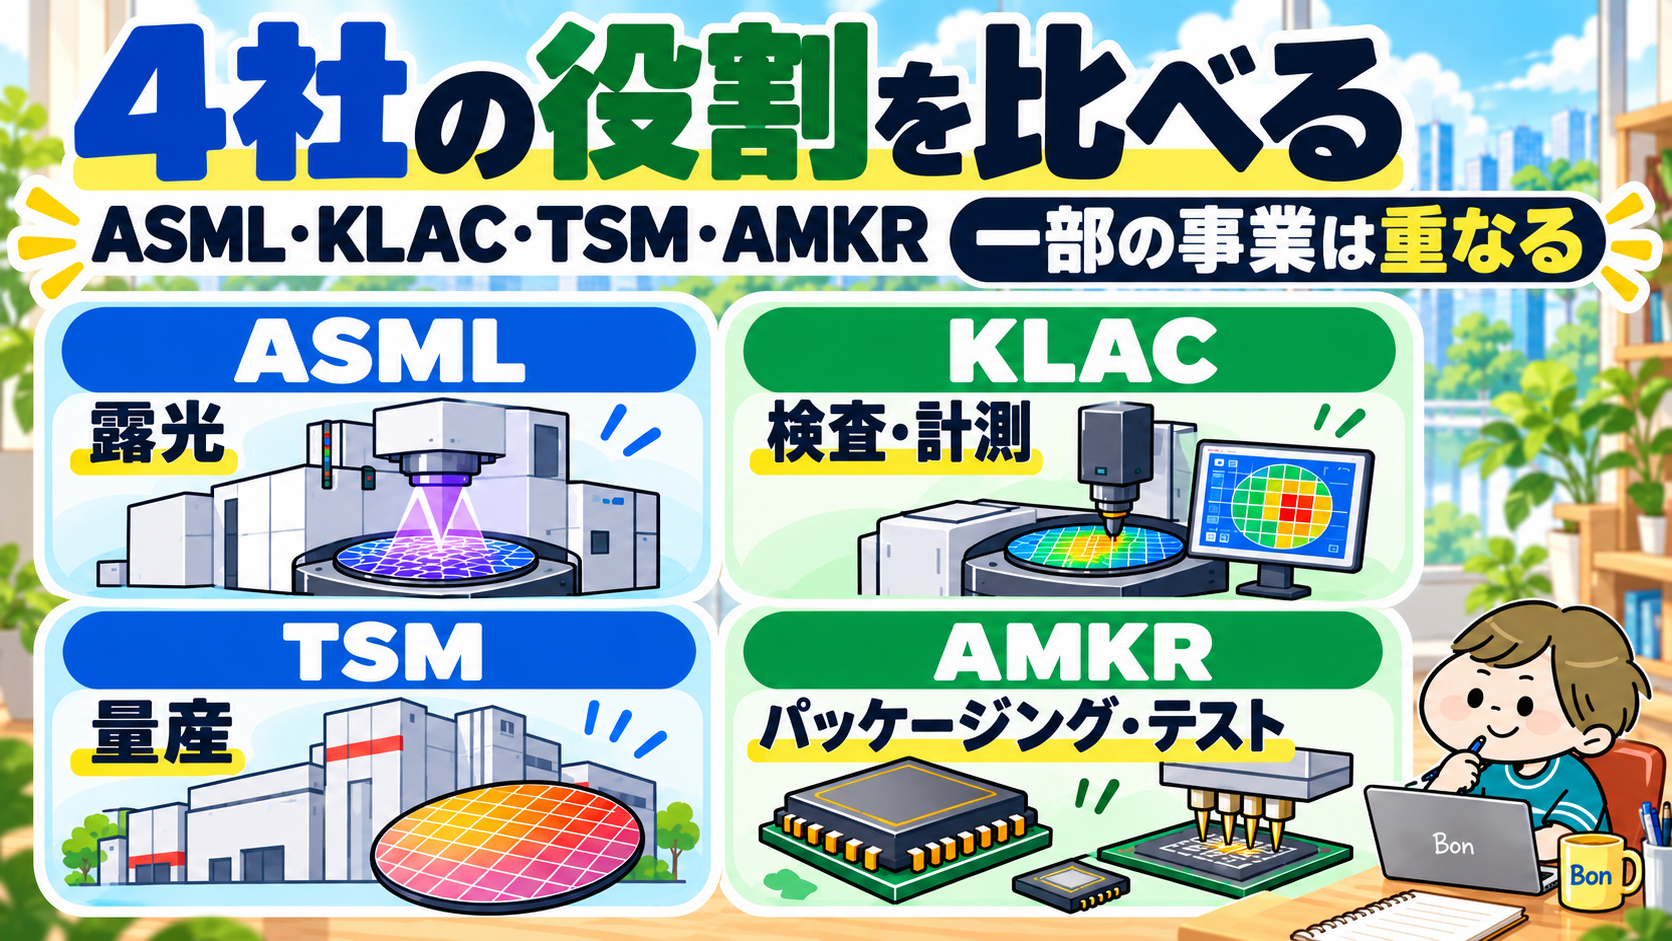
ASMLは回路のパターン形成を支える露光装置、KLAは欠陥検査や計測などの工程管理、TSMCは顧客の設計を製品にする製造、AMKRはパッケージングとテストを担います。
ただし、境界が完全に分かれているわけではありません。ASMLにも計測・検査事業があり、KLAはASMLを競合の一社として挙げています。
TSMC自身にも先端パッケージング技術があり、後工程はAMKRだけの領域ではありません。一方、両社は2026年6月16日に米アリゾナで先端パッケージング・テストを強化する10年間の契約を発表しました。協業と競争の両面があり、4社を持てば十分に分散できるとも限りません。
3.ASML:装置を使い続ける価値を見る
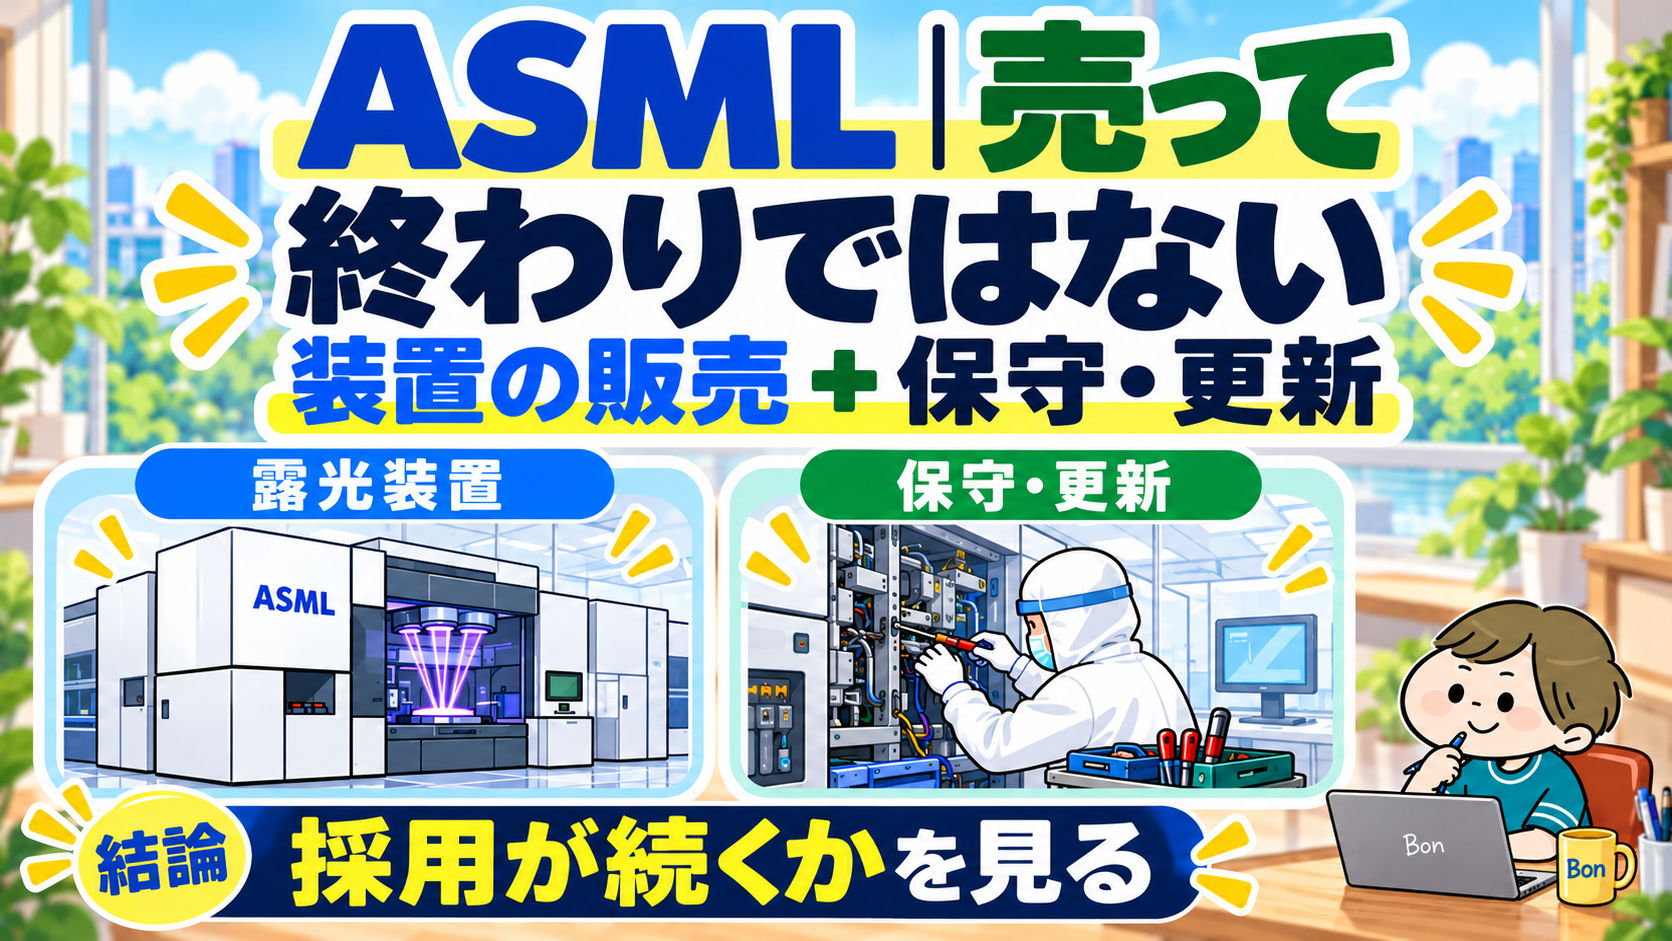
2025年報告でEUV露光装置の唯一のメーカーとする技術基盤、顧客との共同開発、設置後の保守・更新が候補として残す理由です。ただし現状の地位を20年保証とは考えず、次世代装置の採用と規制下でも収益化できるかを追います。
2026年Q3決算は、装置を売った後の保守・更新にも価値があることを示しています。会社によると、Q3の設置済み装置関連の売上は約33億ユーロ。既存装置の能力を高める更新需要が、想定を上回った主因です。
ただし、純利益をすべて装置事業の稼ぐ力と見なすことはできません。Q3の純利益約50億ユーロには、Mistral AIへの投資の再評価益5億ユーロが含まれます。投資の評価が上がった利益と、装置・サービスから継続して得る利益を分けて見ます。
将来の成長では、新しい装置の販売だけでなく、既存装置の処理能力を高める道にも注目します。一方、次世代装置の顧客導入や能力向上は、会社が示す計画と、実際の量産・採算を分けて確認します。価格改定の効果も会社説明では2027年から一部、全面的には2028年以降で、今回の好決算を値上げだけで説明しません。
私の見方では、今回の決算は保守・更新を評価する理由を補強します。ただし、評価益を除く利益の再現性、顧客の増設計画が受注・納入へ移るか、更新需要が続くかが確認点です。出典:ASML公式Q3 CEO・CFO説明
4.KLA:検査が必要でも、利益は保証されない
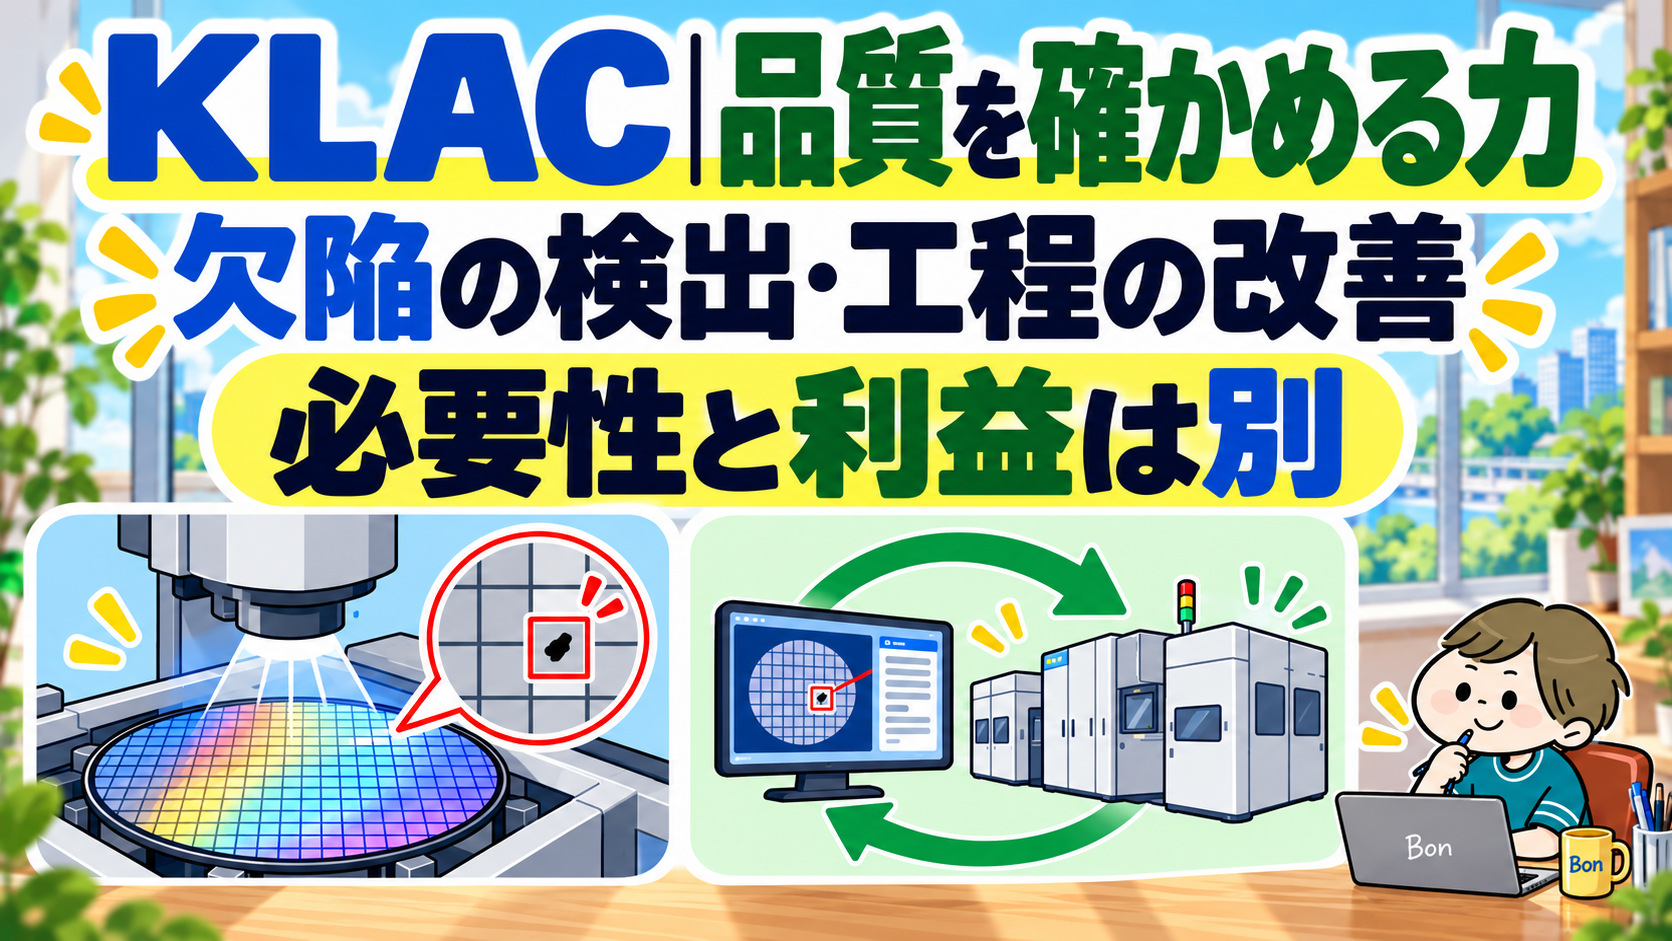
複雑な製造工程では、不具合を早く見つけ、原因を工程へ戻すことに価値があります。
2026年6月終了年度の営業キャッシュフローは約41.43億ドル、設備投資は約3.76億ドルでした。
設備投資を差し引いても現金が残る構造と、顧客の製造工程へ組み込まれる検査・計測技術が評価点です。サービス売上は同年度16%増。ただし会社の競争優位説明をうのみにせず、競合への置換と利益率の低下が続けば見直します。
検査処理の高速化は、競争力を確かめる新しい材料です。NVIDIAの2026年10月14日発表では、KLAの知見を取り入れた画像処理カーネルが、従来のCPU版に対して50倍の性能を示したとされています。ただしKLAが独自に最適化した実装と同程度の性能という説明で、KLAの既存製品全体が新たに50倍速くなる意味ではありません。
私が次に確かめたいのは、処理速度の向上が顧客の検査能力やコスト改善につながり、KLAの受注・利益・現金に残るかです。発表の性能値だけで収益効果や競争優位の拡大を確定せず、採用実績を追います。出典:NVIDIA公式発表(2026年10月14日)
5.TSMC:量産を支える投資負担を見る
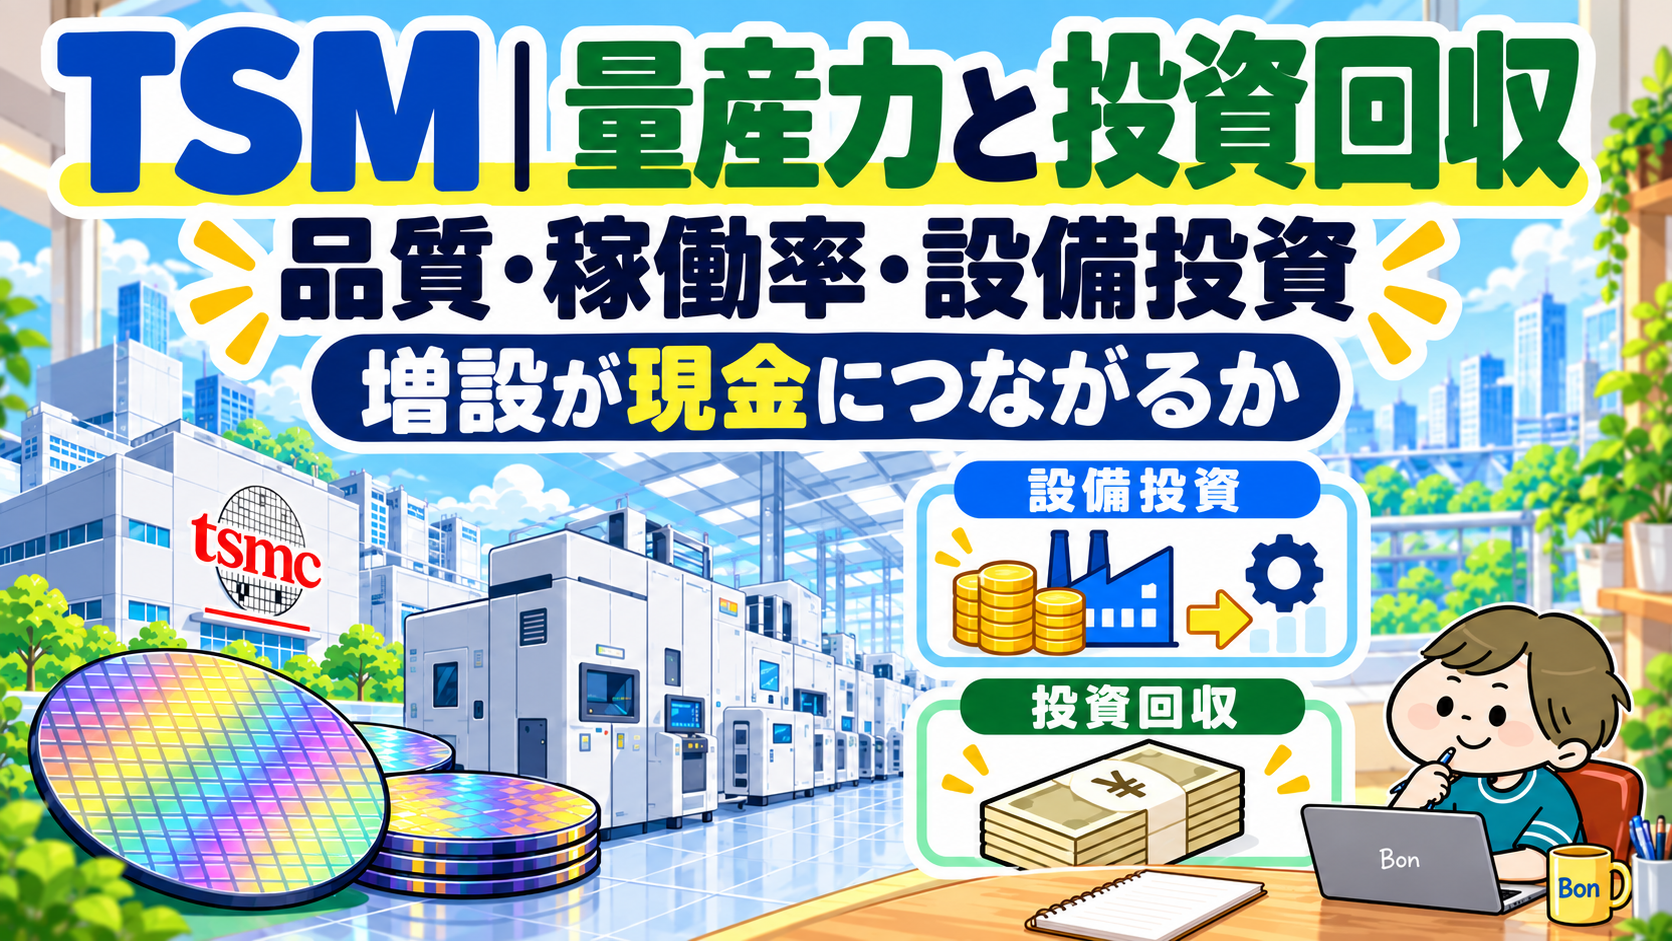
2025年の営業キャッシュフローは約2.275兆台湾ドル、設備投資は約1.272兆台湾ドル。単純差は約1.003兆台湾ドルです(会社定義のFCFとは区別)。増設負担を吸収する現金創出は評価できますが、海外工場の費用・地政学リスクを許容できるかが条件です。
最新Q3でも成長と現金創出は続いていますが、増収だけで判断しません。2026年Q3は米ドル売上467.2億ドル、前年同期比41.2%増。粗利益率66.4%は前年より改善した一方、前四半期から1.3ポイント低下しました。会社は主因を2nmの初期立ち上げと説明しています。2nmはQ3のウエハー売上の8%を占め、7nm以先の先端技術は計79%でした。これは会社全体の売上構成比ではありません。先端工程の売上への寄与と、量産拡大後に費用を吸収できるかを分けて追います。
Q4も増収を見込んでいますが、売上の伸びがそのまま利益率の改善につながる見通しではありません。会社は2nmの急速な立ち上がりを含む先端技術への強い需要を見込んでいます。一方、粗利益率・営業利益率の予想レンジはQ3実績を下回る可能性も含みます。需要の強さに加え、増産費用を吸収して利益を残せるかを確認します。
補足:TSMCのQ3実績・Q4予想と、現金・一時要因の確認点
希薄化ADR EPSは4.60米ドル。親会社株主に帰属する純利益は前年同期比68.7%増、前四半期比8.0%増です。前四半期にはVIS株式の売却・時価評価益があり、Q3には同じ利益がないため、四半期間の純利益の伸びだけを本業の伸びと読み替えません。
Q3の会社表示FCFは4,765.6億台湾ドル(営業CF9,197.7億−設備投資4,432.1億)。財務表の百万単位から計算すると4,765.7億で、資料の丸め差があります。1〜9月累計は営業CF2.402兆、設備購入1.290兆台湾ドル、単純差1.112兆台湾ドルです。単四半期を4倍して通期の正常値にはしません。
投資CFには米国の投資税額控除による入金も含まれます。現金残高の増加をすべて本業の稼ぐ力とは扱わず、営業CFと設備投資の差、補助・税額控除を分けて見ます。10月15日のQ3説明会で、会社は2026年設備投資計画600〜640億米ドルを据え置きました。海外工場による粗利益率の押し下げは、2026年通期で約2ポイント、今後数年で3〜4ポイントへ広がる見通しです。質疑応答では3〜4ポイントの時期を「5年間の後半」と補足しており、2027年から直ちに同幅になると決めつけません。2nm立ち上げの影響とは別で、単純合算した確定値でもありません。2027年以降の年間設備投資額は未公表です。出典:TSMC公式掲載のQ3説明会記録(3〜4・14ページ)
出典:TSMC公式2026年Q3資料(Earnings Release/Financial Statements/Management Report/Presentation Material)。10月15日公表のQ3実績とQ4会社見通しを確認しています。
| 項目 | Q3実績 | Q4会社予想 |
|---|---|---|
| 売上高(米ドル) | 467.2億 | 523〜543億 |
| 粗利益率 | 66.4% | 65〜67% |
| 営業利益率 | 58.7% | 56.5〜58.5% |
Q4の売上予想はQ3比約11.9〜16.2%増(中央値約14.1%増)。為替前提は1米ドル=31.8台湾ドルです。増収予想と利益率改善は同じではありません。会社予想を実績利益や正常利益に加算せず、購入価格の試算と分けて読みます。
増設計画の大きさだけで投資回収を判断しません。今後は設備投資に対して売上・利益・現金が残るかを確かめます。会社が示す見通しと、稼働後の実績を分けて追います。
6.AMKR:後工程の成長と投資回収を追う
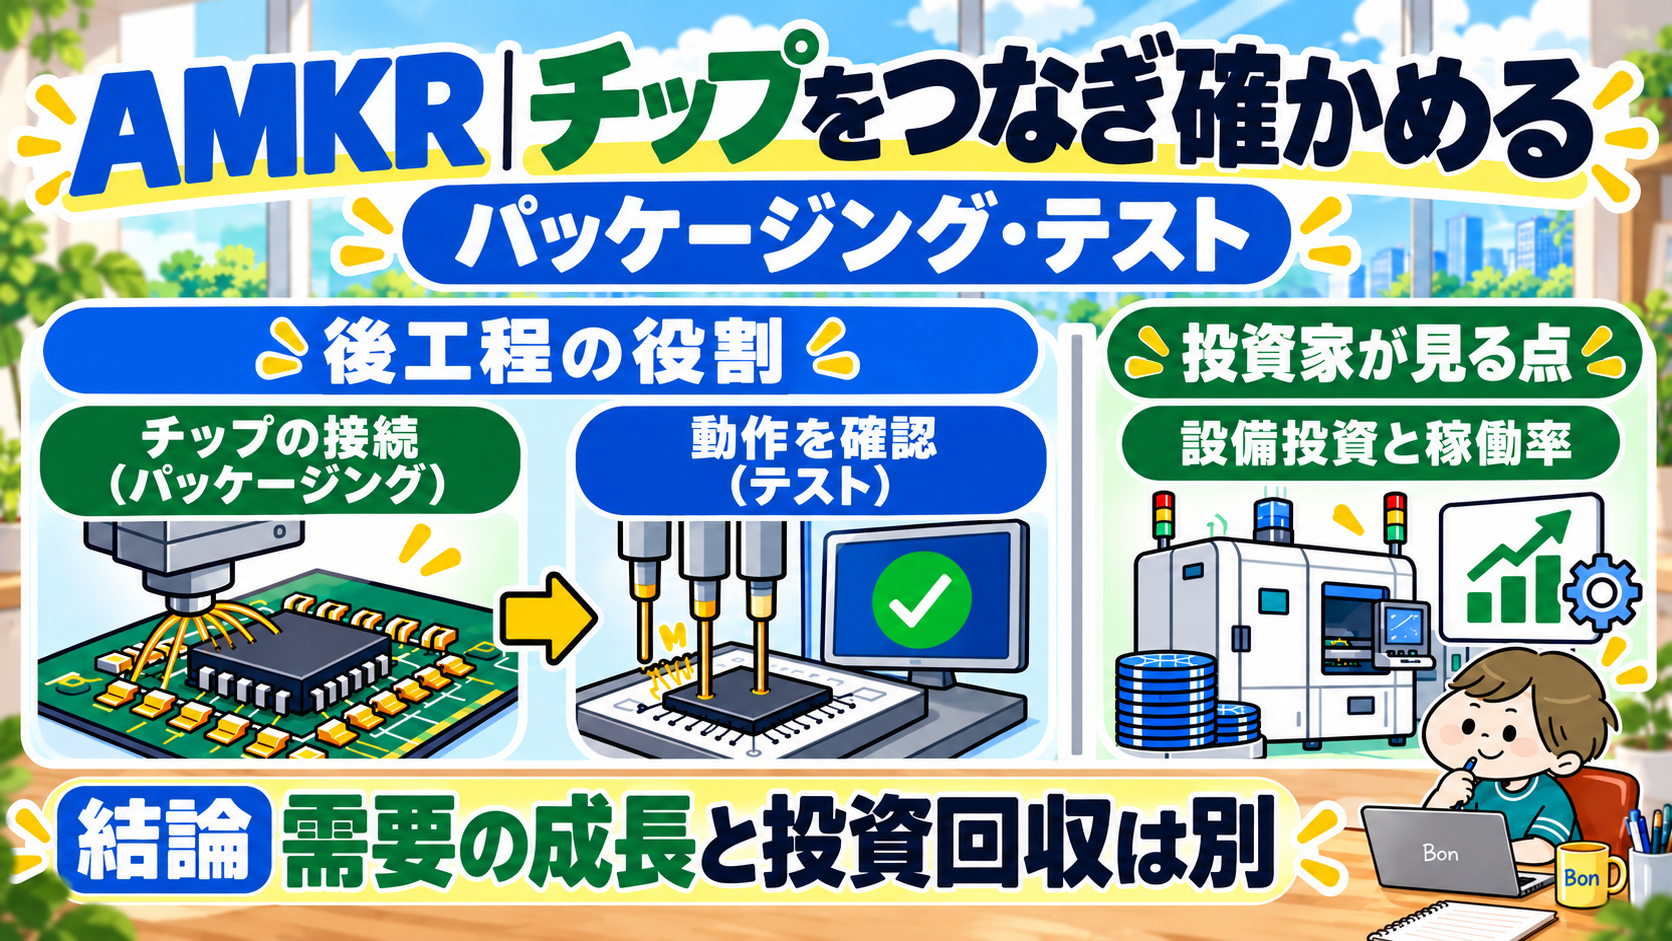
AI向けの高性能化では、複数のチップを効率よく接続する技術も重要です。AMKRはその後工程を担う外部委託先として、ウォッチリストへの追加を検討したい会社です。
2026年Q2の売上は19億ドル、前年比26%増、粗利益率16.8%。ただし先端製品をすべてAI売上とは扱いません。通期設備投資計画25億~30億ドルは大きく、需要成長だけで長期適性を確定しません。
上位10顧客が売上の66%、通信分野が42%。顧客集中と投資負担を踏まえ、増設後の稼働率・採算・現金回収が改善するかを追います。協業契約だけでは利益は保証されず、現段階は監視候補に留めます。
増設は成長機会を広げますが、投資回収までを確認したい材料です。Amkorは9月、アリゾナ拠点の第2期拡張を発表し、拠点全体の計画投資額を約120億ドルへ増やしました。これは複数期にわたる拠点の計画で、前述の2026年単年の設備投資額とは別です。第2期は2027年末の着工、2029年末までの完成を見込む会社計画で、実際の費用・資金調達・稼働・回収は引き続き検証します。顧客の需要表明を、そのまま利益の保証とは扱いません。出典:Amkor公式第2期拡張発表
7.20年投資の候補に残す確認点
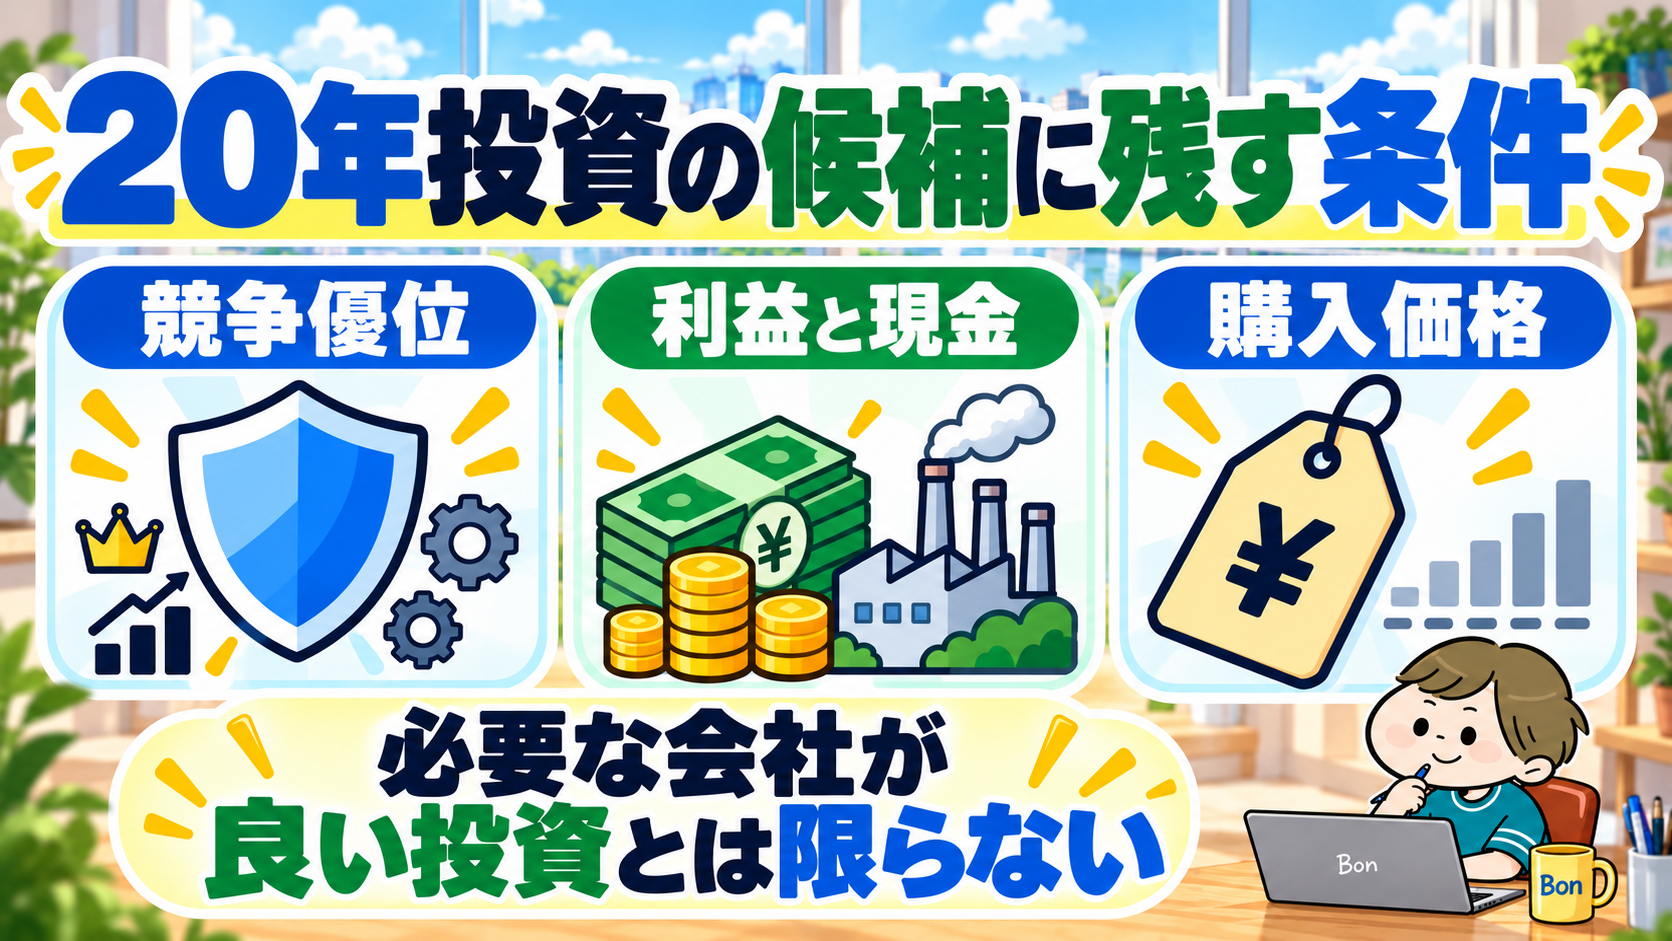
以下は本記事の暫定評価です。20年後の存続や成長を保証する判定ではなく、決算と技術の変化で見直します。
| 銘柄 | 事業面の暫定判定 | 見直す条件 |
|---|---|---|
| ASML | 有力候補:EUV技術と保守・更新 | 次世代装置の不採用、規制による収益化の長期停滞 |
| KLA | 有力候補:工程への組込みと現金創出 | 競合への置換、利益率・現金創出の持続的低下 |
| TSMC | 条件付き候補:量産技術と投資回収 | 海外増設の採算悪化、地政学リスクの許容超過 |
| AMKR | 監視候補:後工程の需要と増設後の回収 | 稼働率・採算が改善せず、資金負担が拡大 |
次に、購入価格が求める成長を見ます。事業の強みがあっても、株価に高い期待が織り込まれていれば投資の条件は変わります。なお、今回の4社は調査対象で、Bonの実際の保有銘柄を示すものではありません。
ASML:好決算を、そのまま割安の根拠にしない。保守・更新の成長は評価しますが、利益には投資評価益も含まれます。今の価格を支えるには、装置の納入と継続収益が伸び、1株利益に残る必要があります。評価益を除く利益と為替の影響まで確かめ、強い四半期が続く前提だけで購入を決めません。
KLA:技術の強さに加えて、価格が求める成長を見る。確認した実績利益に対して、株価は約49倍です。仮に5年後の評価が30倍へ下がるなら、株価で年8%を得るには1株利益の年約19%成長が必要になります。これは会社予想ではなく逆算例です。検査需要が増えても、その成長を採算と現金で実現できるかを見ます。
TSMC:最新利益で倍率は下がりましたが、買いやすさは別に確かめます。Q3を含む直近4四半期のADR利益合計15.54米ドルに対し、10月14日終値430米ドルの参考PERは約27.7倍です。ASML・KLAより低い参考倍率でも、利益には前Q2の株式売却・評価益が含まれ、海外工場への投資と地政学リスクも残ります。増設費用を吸収した後の利益と現金が続くことを購入判断の条件にします。
AMKR:低めのPERと、投資負担の軽さは別です。参考PERは約20倍ですが、増設に必要な現金は利益からは読み切れません。稼働率・利益率・投資後の現金回収が改善して初めて、価格に余裕があるかを判断します。成長期待で買う前に、新工場の立上げと資金負担を確認したい段階です。
株価は米国2026年10月14日終値を使用。PERは公表済みの実績利益に基づく参考値です。各社で利益の対象期間・計算方法が異なるため、倍率だけで割安な順には並べられません。詳しい条件は下の補足にまとめています。
補足:株価・利益の基準と、購入価格の逆算例
EPSは1株当たり利益、PERは株価がその利益の何倍かを表します。以下は公表利益に基づく参考計算で、景気循環をならした正常利益や会社の予想PERではありません。
| 銘柄 | 株価(米ドル) | 基準EPS・期間 | 参考PER |
|---|---|---|---|
| ASML | 1,650.00 | 35.04ユーロ/2025Q4〜2026Q3の基本EPS合計 | 約42.1倍(ECB参照為替で換算) |
| KLA | 178.81 | 3.66米ドル/2026年6月終了年度、GAAP希薄化EPS | 約48.9倍 |
| TSMC | 430.00 | 15.54米ドル/2025Q4〜2026Q3の希薄化ADR EPS合計 | 約27.7倍 |
| AMKR | 44.82 | 2.22米ドル/2025Q3〜2026Q2の近似GAAP希薄化EPS | 約20.2倍 |
ASML:7.35+7.15+7.59+12.95=35.04ユーロ。ECBの10月14日参照値1ユーロ=1.1195米ドルで換算した約39.23米ドルを使用します。米国引け時の為替ではなく、評価益も含む基本EPSのため、厳密な希薄化TTM PER・正常利益PERとは分けます。評価益を除いたPERは、この計算より高くなります。
KLA:2026年6月11日の1対10分割後の株価と、同じ分割基準に遡及調整された公式10-KのEPSを使用。分割前のEPSを混ぜません。
TSMC:会社公表ADR EPSの2025Q4〜2026Q3(3.14+3.49+4.31+4.60)を合計し15.54米ドル。台湾の普通株EPSと米国ADR株価を直接割りません。各期の為替換算と加重平均株数が異なるため参考TTMであり、前Q2の株式売却・評価益も含むため正常利益PERではありません。5年後30倍・株価年率8%の例で必要EPS21.06を得るには、この利益から年約6.3%の成長が必要です。計算上の条件であり会社予想ではありません。最新Q3の公式資料
AMKR:2025年EPS1.50から2025Q1の0.09とQ2の0.22を引き、2026Q1の0.33とQ2の0.70を足した近似値。四半期の加重平均株数・丸め差があるため厳密なTTM再計算とは区別し、この近似値では2025Q2のEPSを差し引いており、同四半期の一時的な利益を持ち越す計算ではありません。
将来どれだけ利益が必要か:5年間の株価年率8%を仮置きし、5年後のPERを20・30・40倍へ変えて逆算します。この8%や倍率は会社予想・適正倍率・Bonの確定目標ではなく、価格の負担を考えるための共通例です。
| 銘柄 | PER20倍 | PER30倍 | PER40倍 |
|---|---|---|---|
| ASML | 121.22 | 80.81 | 60.61 |
| KLA | 13.14 | 8.76 | 6.57 |
| TSMC | 31.59 | 21.06 | 15.80 |
| AMKR | 3.29 | 2.20 | 1.65 |
計算式:必要EPS=基準株価×1.08の5乗÷5年後PER。KLAで30倍を置くと、3.66から8.76への成長は年約19.1%。AMKRでは30倍の評価が続く前提は楽観的になり得るため、20倍の場合の3.29、さらに15倍の場合の4.39も確認します。高い倍率を維持するだけの試算で割安とは判断しません。
ASMLの将来EPSは米ドル換算値です。ユーロの事業利益が成長しても為替で米ドル表示の利益は変わります。全例とも配当・税・費用・円への換算・途中の下落を含まず、目標株価や予測ではありません。
株価出典:ASML/KLA/TSMC/AMKR(Stock Analysis、通常終値を使用)。
計算資料:ASML Q1・前Q4/ASML Q2/ASML Q3/ECB参照為替/KLA公式10-K/TSMC 2025Q3/TSMC 2025Q4/TSMC 2026Q1/TSMC 2026Q2/AMKR 2025通期/AMKR 2026Q1/AMKR 2026Q2。
価格の余裕は、将来利益の伸びと、成長が鈍った場合の評価低下を合わせて判断します。長期候補に残すことと、今の価格で買うことは分けて考えます。
公式資料:ASML公式年次資料 / ASML決算説明 / KLA公式10-K / TSMC年次報告 / Amkor公式決算 / TSMC・Amkor協業
 20年投資の判断基準 →
 電力・送電・冷却の比較 →
 Bonの実際の保有銘柄 →