2026年10月13日確認。IonQ(IONQ)は、量子コンピュータを中心に通信・計測・セキュリティへ事業を広げる会社です。Bonの注目・新規投資検討銘柄として扱い、購入済みとはしません。
私の評価は「将来性を調べる優先度は高い。ただし、20年の主力として採用するには、稼ぐ力と1株価値の裏付けが必要」です。すでに売上がある一方、利益で開発費を賄う段階ではありません。技術の可能性、会社の成長、投資家の利益を順に分けて考えます。
IonQは何を売る会社?量子技術を顧客の価値へ
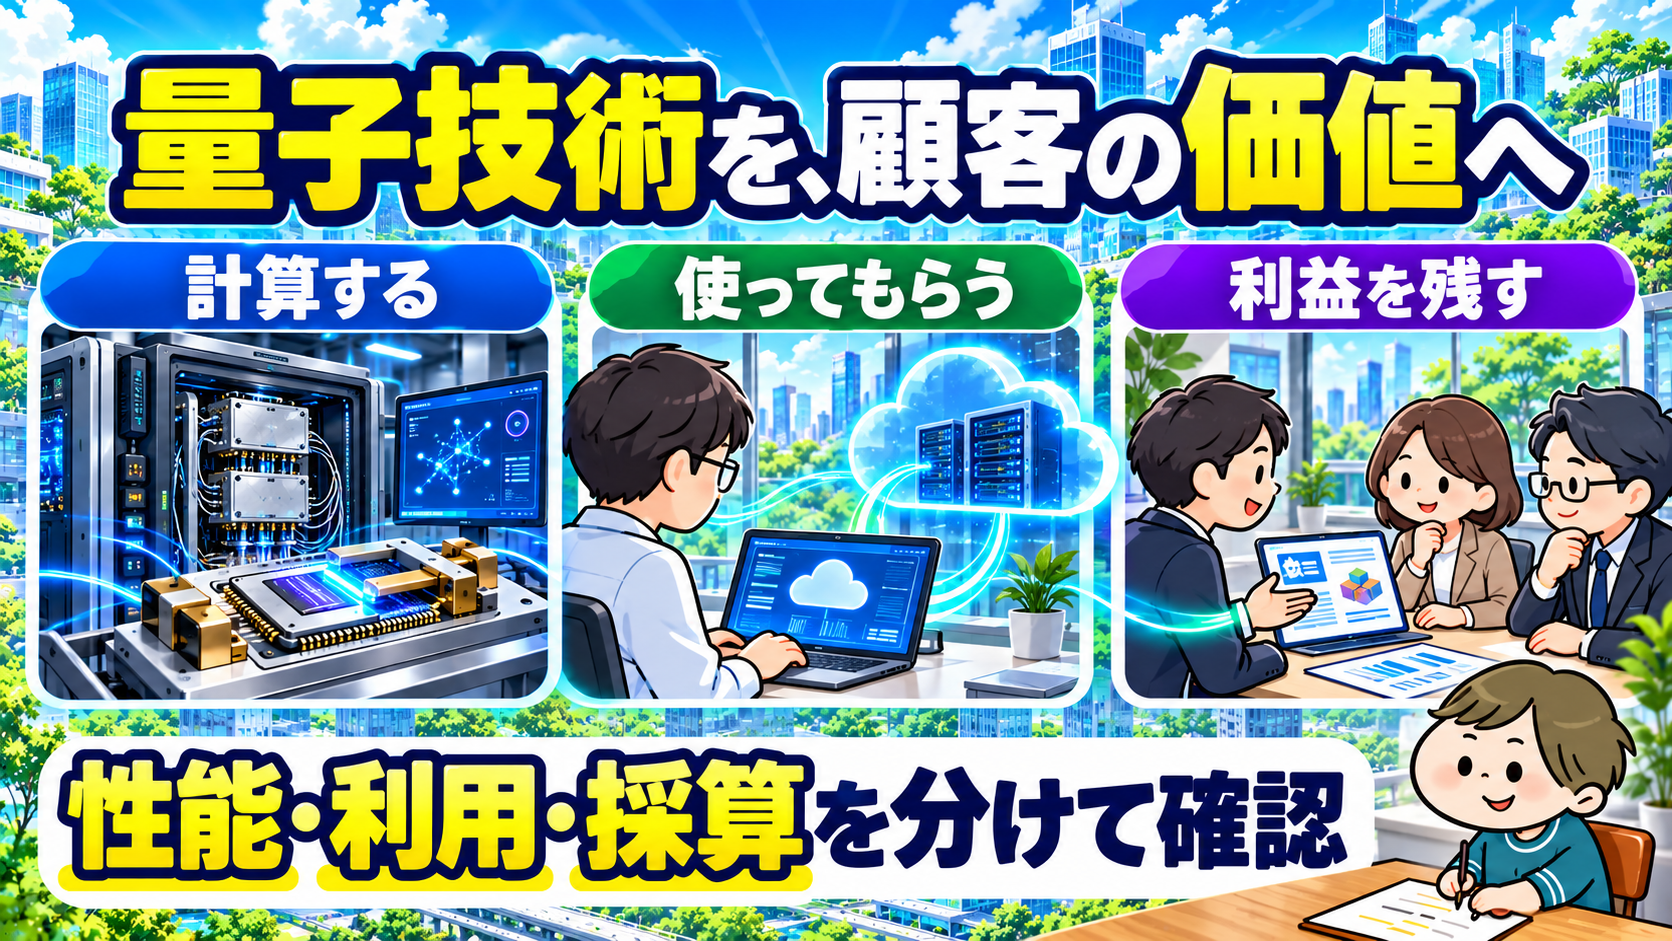
中心となる商品は、量子コンピュータ本体と、それを使うサービスです。企業や研究機関が装置を導入する形に加え、クラウドで計算時間を利用する入口もあります。機械を売る売上と、利用が続くことで得る売上は性質が違うため、分けて追います。出典:IonQ Quantum Cloud
量子コンピュータは、普通のパソコンやAI用GPUを何でも置き換える機械ではありません。量子の性質を利用し、特定の計算で従来方式を上回ることを目指します。材料や化学の計算などが研究対象ですが、研究成果がすべて採算の合う商用サービスになるわけではありません。
私が見たいのは「装置を試してもらえたか」の次です。顧客がどんな問題を解き、従来の方法よりどれだけ時間や費用を減らし、その価値に対していくら払うのか。導入件数が増えても、この関係が弱ければ利益は定着しません。
イオン方式とSuperion|技術を製品として届ける
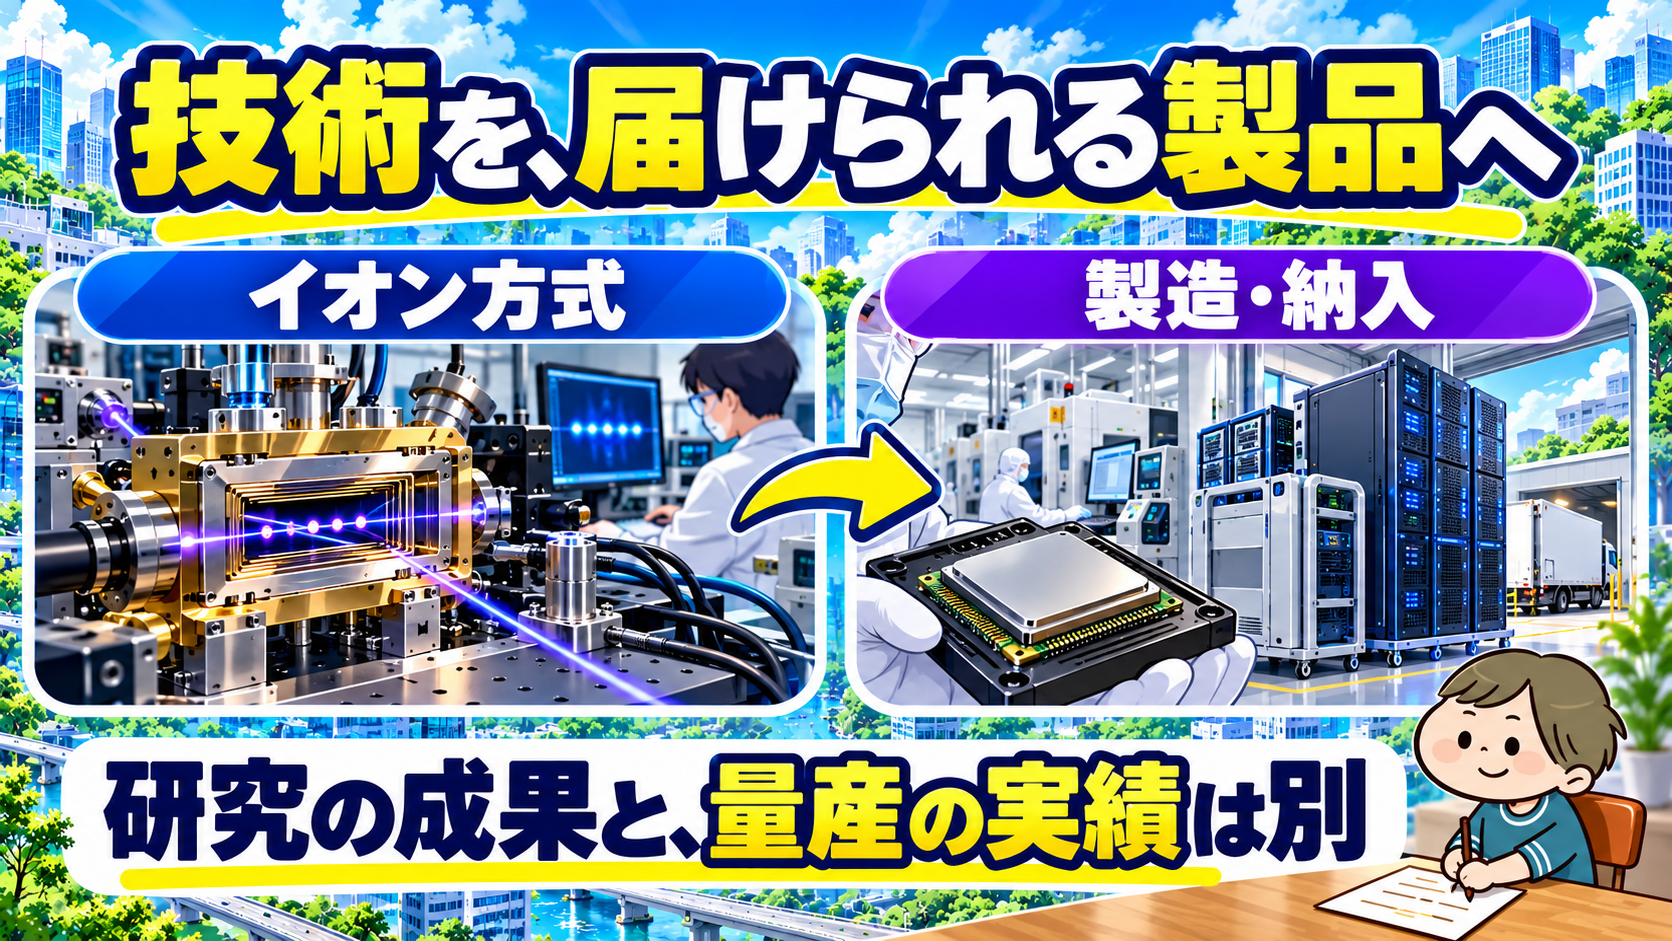
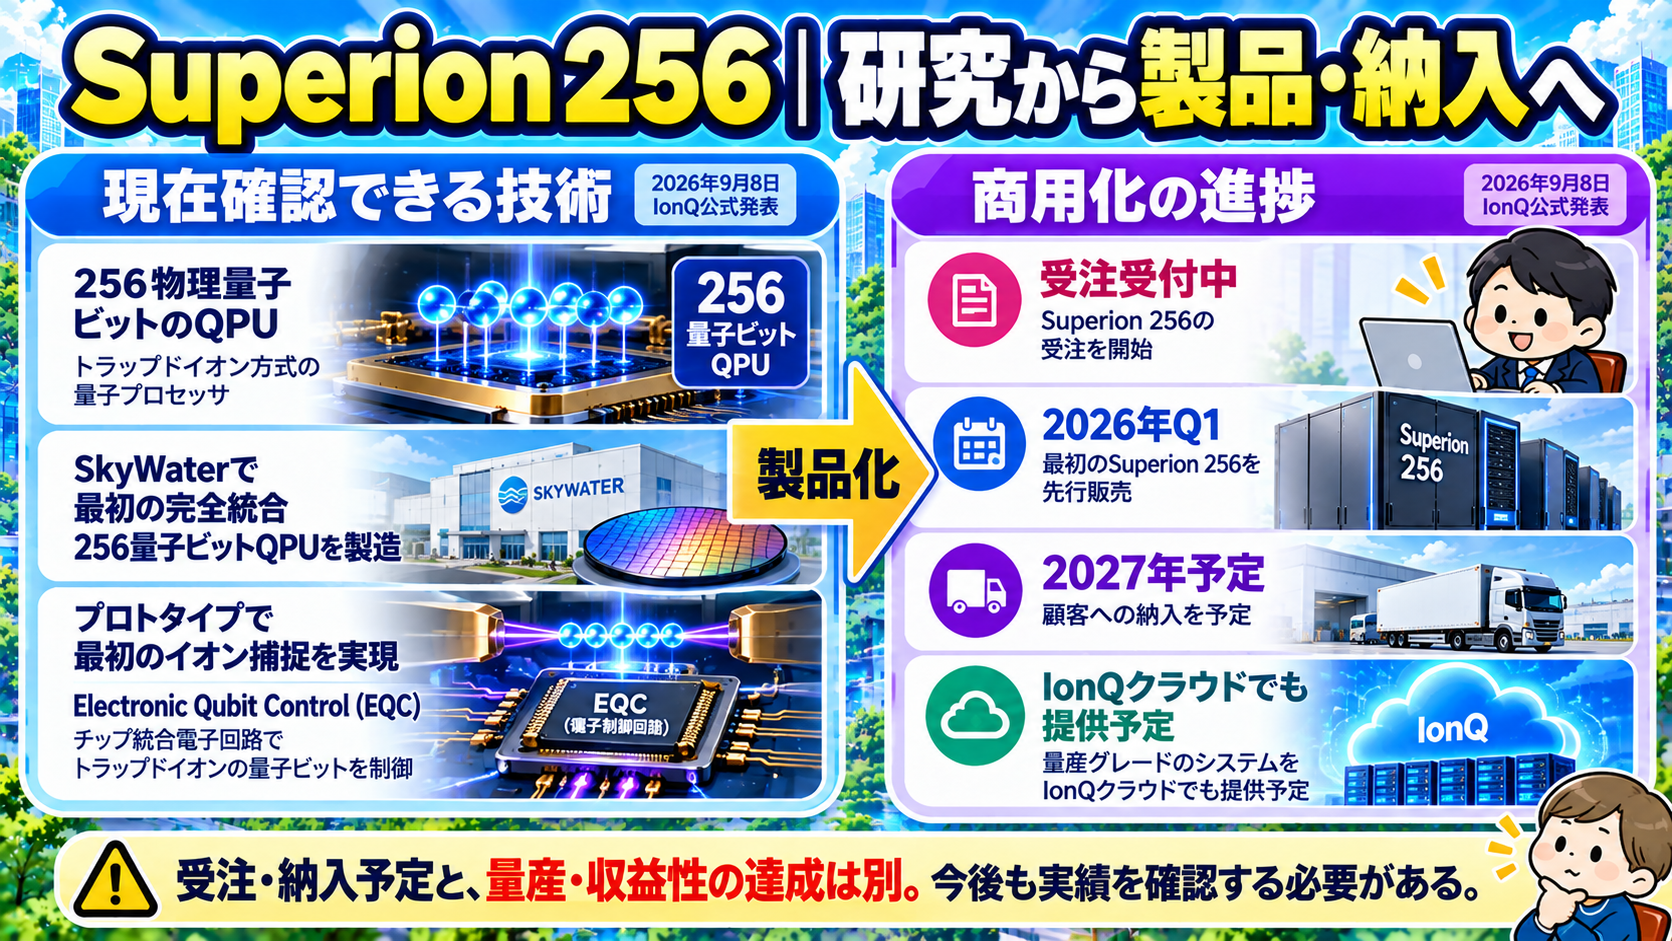
IonQは、電気を帯びた原子であるイオンを捕まえて、計算の単位である量子ビットとして使います。量子の状態を保ち、狙いどおりに操作することが重要です。専門用語を減らすなら、よく揃った計算部品を使いながら、誤りを抑えて大きな計算へ進める方式です。
ただし、部品の性能がよいことと、巨大な計算機を安く安定して動かすことは別の課題です。制御、部品間の接続、計算速度、誤りの訂正を含む仕組みが必要です。イオン方式にも拡張上の課題があり、方式名だけで勝者とは判断できません。出典:イオントラップ量子計算の進展と課題をまとめた研究レビュー
「量子ビットが多いほど優れている」とも単純には言えません。数に加え、誤りの少なさ、つながり方、処理時間、実際に解ける問題を見ます。誤りを訂正して使う論理量子ビットと、装置内の物理量子ビットも分けます。
9月8日、会社はSuperion 256を発表し、受注受付と2027年の顧客納入予定を示しました。Oxford Ionicsの電子制御と、買収したSkyWaterの半導体製造をつなぐ構想です。試作や受注の発表を、量産納入や採算の達成と読み替えません。出典:Superionの公式発表
私が評価するのは、研究の性能を製品として繰り返し届けるための道を作ろうとしている点です。計算だけでなく通信・セキュリティへ広がれば、顧客が技術を使う場面も増える可能性があります。一方、多くの事業を抱えるほど、経営、人材、資金の配分は難しくなります。
Elisity買収の狙いは、企業のネットワークを守る現場への入口を得ることにあると私は考えます。ただし、現在のセキュリティ需要で収入を得る可能性と、量子計算が商用で成功することは別々に検証すべきです。取得価格や株式対価の負担は、Elisity買収を扱う別記事で詳しく検証します。
現在は赤字|黒字化には何が必要か
直近確認できる2026年Q2の売上は約8,010万ドル、営業損失は約3.37億ドルでした。会社定義の調整後EBITDAも約1.20億ドルの赤字です。純損失には大きな非現金の評価損を含むため、全額が現金流出という意味ではありません。一方、2026年上期の営業CFは約2.55億ドルの流出でした。Q2は3か月、上期は6か月の数字です。出典:公式Q2損益・CF表
つまり「売れるものはあるが、事業全体を売上で支えられる段階ではない」という状態です。赤字を理由に可能性を否定する必要はありませんが、いつ、どの事業が、どれだけ利益を残せるかを問う必要があります。
9月8日の通期売上予想は4.50〜4.60億ドルへ更新されています。これは7月31日からのSkyWaterの寄与と内部取引の消去を反映する予想です。8月時点のSkyWaterを含まない予想と、同じ事業範囲ではありません。予想の増額をすべて量子計算需要の伸びと解釈しません。出典:9月8日の通期予想更新
私が考える黒字化の道は、顧客が増えることに加えて、装置やサービスを届ける費用を抑え、繰り返し使ってもらうことです。売上が増えるたびに開発・製造・営業の費用が同じ割合以上に増えるなら、規模が大きくなっても赤字は続きます。
セキュリティは今の企業課題へ売れる可能性がありますが、業種だけで利益が出やすいとは言えません。Elisityの利益やCFは今回の開示で確認できておらず、仮に黒字でもIonQ全体の開発赤字を埋められるとは限りません。
決算では、買収を除く成長、事業別の粗利、営業CF、株式報酬、顧客の継続利用を追います。買収先の売上を加えた成長と、相互販売で新しく生まれた成長を区別することが重要です。黒字化の年を、確認できない数字から予測しません。
競争力は、顧客が継続して選ぶ理由で見る
量子計算は、イオン方式だけが研究されているわけではありません。方式が違えば、性能や拡張の難しさも変わります。今後、用途ごとに異なる方式が選ばれる可能性もあります。
IonQの競争優位として私が確認したいのは、実用上の性能、製造・運用の費用、納入の安定性、顧客が継続して使う理由です。大手クラウドから利用できることは入口を広げますが、それだけで顧客がIonQに固定されるとは判断しません。
既存の計算機やAIも進歩します。比較する相手は将来の量子企業だけでなく、同じ問題を解く最善の従来方式です。限定的な実験での性能向上と、顧客業務全体の費用対効果を分けて評価します。
5〜10年・20年投資で確認する条件
5〜10年では、開発の進展が契約・納入・利益へ移る過程を追う研究対象です。20年では、その先にも顧客と競争優位が残り、株主の取り分が増えることを確認したいと考えます。長期保有すれば技術や資金の問題が自然に解決するわけではありません。
- 評価を上げる条件:製品の納入と継続利用が進み、買収を除く売上と粗利が増え、現金流出の負担が軽くなる。株数の増加を上回る1株価値の改善が見える。
- 評価を保留する条件:技術発表は進むが、商用の収益性や買収先の利益が分からない。会社の拡大と既存株主の成果を結び付けられない。
- 評価を下げる条件:納入の遅れや顧客の離脱が続き、統合費用・追加調達・株数が増える一方、稼ぐ力が改善しない。
注目の強さと購入額は別です。現段階では20年の主力への採用も、新規100万円の投入額も確定しません。事業の条件を満たしても、購入価格が高すぎれば投資成果は弱くなります。
購入価格と、1株に残る価値を考える
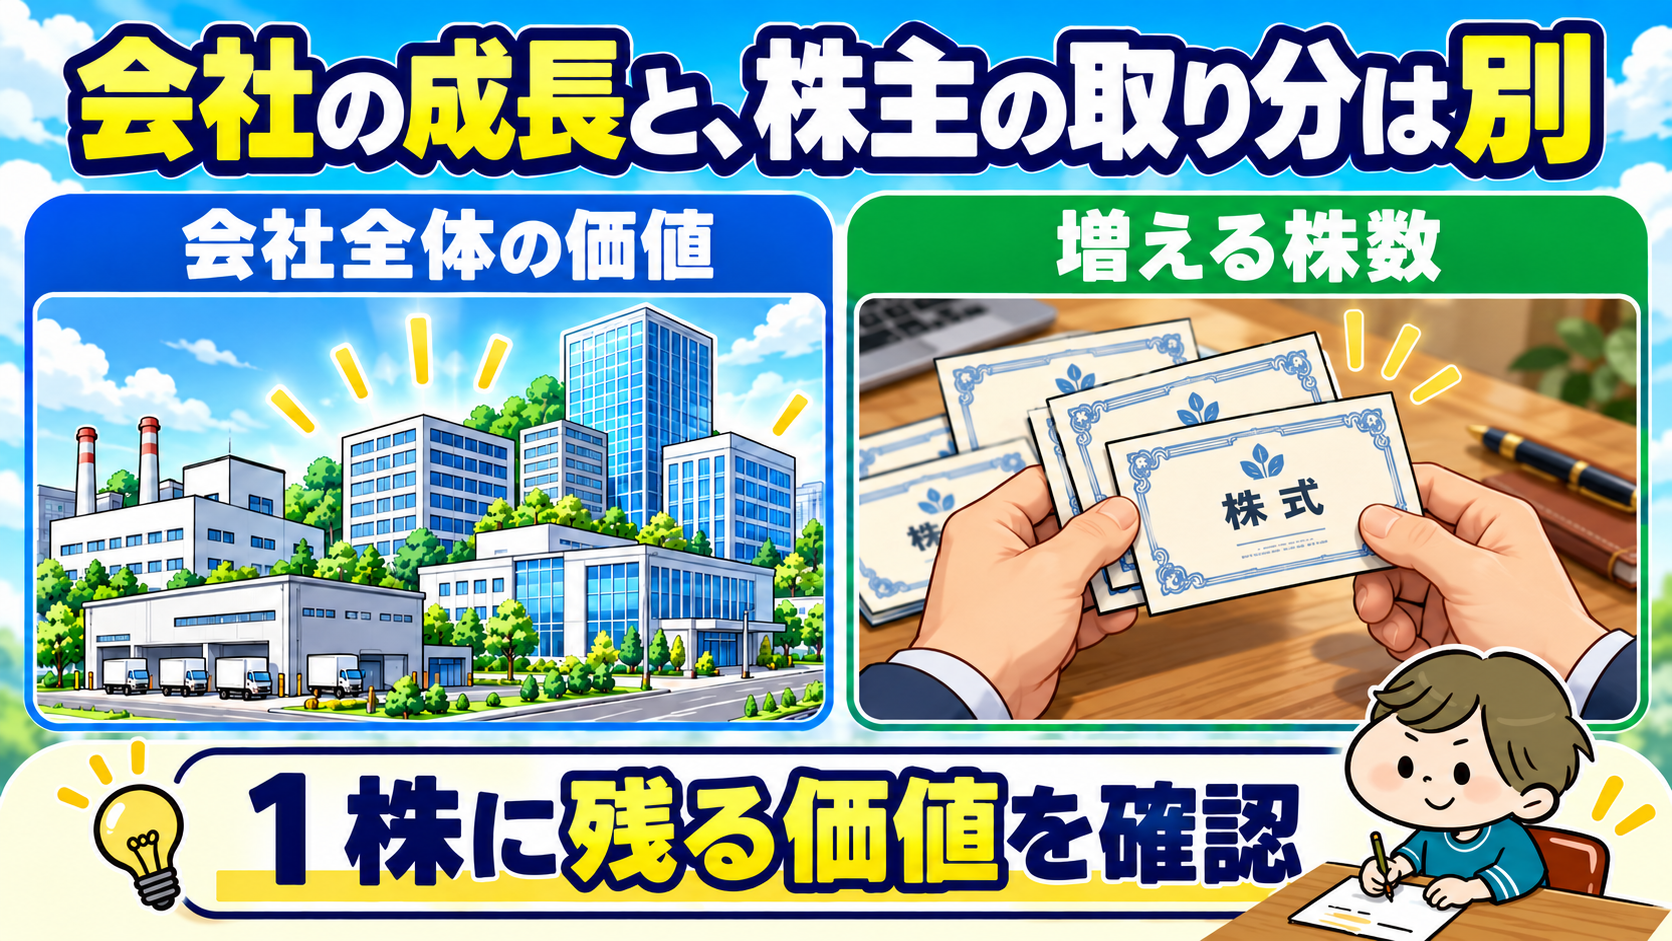
赤字のため、利益を使うPERだけでは評価しにくい会社です。売上に対する企業価値も参考になりますが、同じ売上額でも、将来残る利益が違えば価値は違います。低い売上倍率だけで割安とは言えません。
価格評価では、同じ日の株価、潜在株を含む株数、現金・投資・負債、買収後の事業範囲を揃えます。将来の事業価値から負債を引き、現金を加え、将来の株数で割ることが1株価値の基本です。株数が増える可能性も計算に入れます。
例えば、会社全体の価値が仮に2倍でも、株数が1.5倍なら1株価値は約1.33倍です。これは仕組みの説明で、IonQの予測ではありません。会社が大きくなることと、自分の持つ株がそれだけ増価することを混同しないための例です。
私はIonQを優先して研究しますが、現時点で割安な購入価格や黒字化の時期が確認できたとは考えていません。期待を持ちながら、納入、継続利用、利益、現金、株数で判断を更新します。共通の選定基準は20年持てる株の選び方へ。