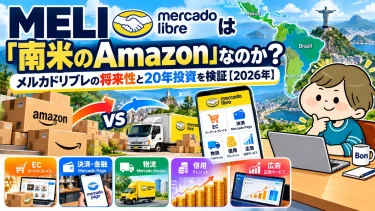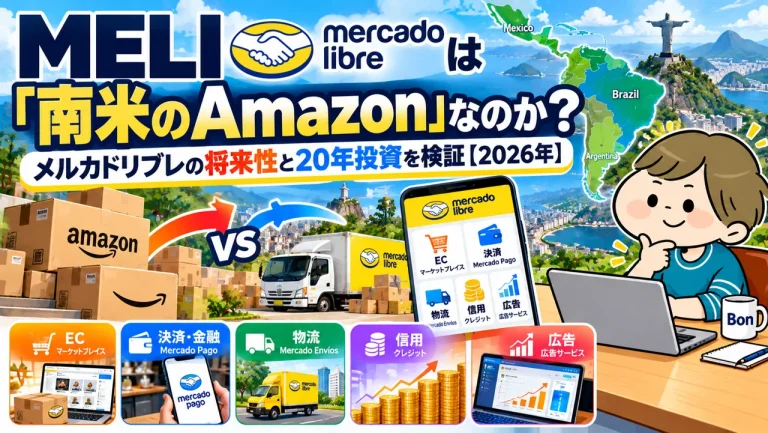
MELI(MercadoLibre/メルカドリブレ)を調べると、よく出てくるのが「南米のAmazon」という表現です。ECサイトを運営し、巨大な物流網を築き、広告事業まで伸ばしている。ここだけを見ると、確かにAmazonによく似ています。
ただ、僕はMELIを単純な「Amazonのラテンアメリカ版」だとは考えていません。AmazonがEC・物流・広告に加えてAWSという巨大なクラウド事業を持つのに対し、MELIの特徴はMercado Pagoを中心に決済・カード・信用まで商取引の中へ深く組み込んでいることです。
つまり比較すべきなのは「Amazonとどちらの通販サイトが強いか」だけではありません。MELIがラテンアメリカで、買い物→決済→物流→信用→広告を循環させる独自の経済圏をどこまで築けるか。僕が20年投資で見ているのはそこです。
初稿時の記録では、僕はMELIを4株保有していました。平均取得額は1株315,068円です。当時の口座表示は1株316,934円、評価額1,267,736円、評価損益は+7,464円(+0.59%)でした。これらは初稿作成時の記録で、現在の株価や評価損益ではありません。
この記事では、MELIを「今上がりそうな株」としてではなく、20年後も保有できる企業なのかという視点で考えます。結論から言えば、僕は長期保有候補としてかなり面白い企業だと考えています。ただし、2026年Q3では売上が大きく伸びる一方で営業利益は前年同期比で減少しており、信用事業も急拡大しています。成長率だけを見て安心できる銘柄ではありません。
MELIは「南米のAmazon」なのか?似ている点と決定的な違い
MercadoLibreは1999年創業で、現在はラテンアメリカ18か国でECと金融サービスを展開しています。中心となるのはECのMercado Libreと、決済・金融サービスのMercado Pagoです。
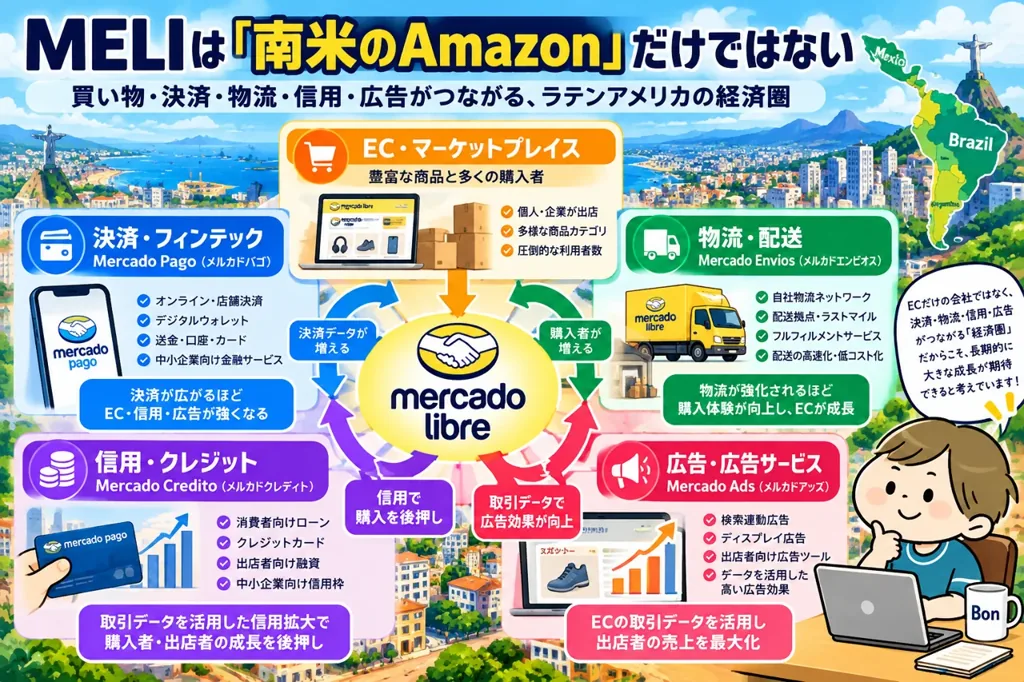
ただ、MELIを理解するうえで重要なのは、サービスを一つずつ別会社のように見ることではありません。
- Marketplace:買い手と売り手が集まる
- Mercado Pago:オンライン・オフラインの決済を担う
- Logistics:配送速度と購入体験を改善する
- Mercado Crédito:消費者や事業者に信用を供給する
- Advertising:購買データを広告収益につなげる
これらが循環することがMELIの本質だと僕は考えています。
例えば、出店者が増えると商品が増え、買い手が増えます。取引が増えればMercado Pagoの利用も増えます。決済データが蓄積されれば信用判断の材料になり、融資を受けた事業者がさらに商品を仕入れることもできます。物流網の密度が高まれば配送が速くなり、買い物の利便性が上がります。そして購買意欲の高い利用者が集まる場所は広告媒体としても価値を持ちます。
「EC企業が金融もやっている」のではなく、商取引そのものを自社の経済圏に取り込んでいる。ここが、僕がMELIを見るときの出発点です。
AmazonとMELIを比較|「南米のAmazon」だけでは見えない違い
Amazonとの比較は、MELIの強みと弱みを理解するうえで有効です。両社ともMarketplace、物流、広告を持ち、規模が大きくなるほど利用者と出店者を引き寄せやすくなる点は似ています。一方、利益を生み出す仕組みと地域戦略には大きな違いがあります。
| 比較項目 | MercadoLibre(MELI) | Amazon(AMZN) |
|---|---|---|
| 主戦場 | ラテンアメリカ | グローバル |
| EC | Mercado Libre | Amazon Marketplace |
| 物流 | Mercado Envíos | Amazon Logistics・FBA |
| 広告 | Mercado Ads | Amazon Ads |
| 金融 | Mercado Pago・カード・信用が経済圏の中核 | 決済・カード等はあるがMELIとは位置づけが異なる |
| クラウド | AmazonのAWSに相当する巨大事業は持たない | AWSが大きな収益源 |
| 投資で見る核心 | ECとFintechが相互強化できるか | EC・広告・AWSなど複数の巨大事業の収益力 |
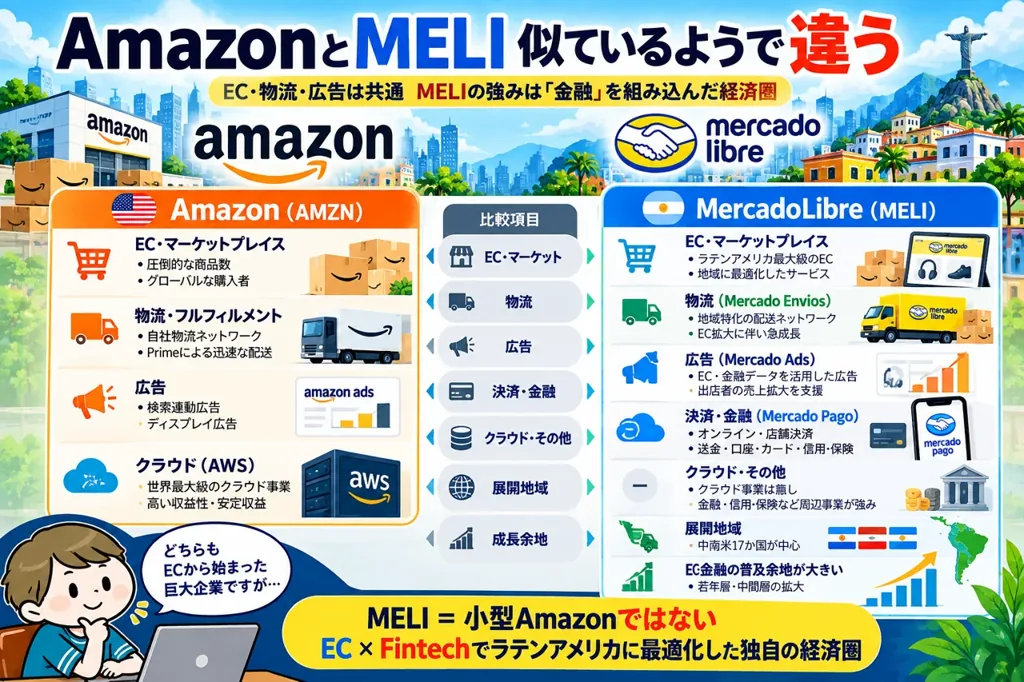
この比較から分かるのは、MELIは「小型のAmazon」ではないということです。Amazonが世界規模のECにAWSというクラウド基盤を組み合わせているのに対し、MELIはラテンアメリカという地域に深く入り込み、ECと金融を結びつけています。
僕が20年後を考えるときに重要だと思うのは、Amazonと同じ規模になるかではありません。Amazonなどの競争相手が存在しても、地域ごとの決済習慣、物流、信用、商習慣に適応したMELIの経済圏が利用者にとって手放しにくいインフラになれるかです。
2026年Q3更新|経済圏は拡大、利益と現金はどうなった?
2026年11月4日(米国)公表のQ3決算まで確認しました。対象は9月30日までの3カ月です。僕が心強いと感じたのは、ECと決済の両方で利用が広がっていること。一方、売上が伸びても営業利益は前年を下回りました。会社のQ3株主書簡・財務諸表に沿って、成長と収益化を分けて見ます。
| 指標 | 2026年Q3 | 比較 |
|---|---|---|
| 売上高+金融収益 | 107.50億ドル | 前年同期比+45%(為替中立+41%) |
| GMV(商品取扱高) | 228.18億ドル | 前年同期比+38% |
| TPV(決済取扱高) | 1,088.01億ドル | 前年同期比+53% |
| 営業利益 | 6.76億ドル | 前年7.24億ドルから約6.6%減 |
| 営業利益率 | 6.3% | 前年約9.8%/Q2は6.7% |
| Fintech月間利用者 | 9,300万人 | 前年同期比+29% |
GMV・TPVは取扱高で、MELIの売上や利益ではありません。為替中立の伸び率も、為替変動を調整した会社指標です。ドル換算の伸び率と混ぜずに確認します。
利用が広がっていることは、長期仮説を支える材料です。ECとMercado Pagoの両方を使う利用者は前年同期比33%増。会社は両サービスの連携が利用頻度を高めると説明しています。ただし、それがそのまま将来の利益を保証するわけではありません。
利益率が下がった背景には、送料無料の拡充、繁忙期前の物流能力増強、ブラジルの販促費があります。フルフィルメントの床面積は前四半期比で約20%増えました。一方、ブラジルの1配送当たりコストは現地通貨で前年同期比5%低下したと会社は説明しています。配送効率の改善と、送料無料を含む事業全体の採算は別に確認したいところです。
僕は「先行投資だから大丈夫」とは考えません。増やした物流能力が購入頻度や取扱量を押し上げ、その後に利益率と現金創出がついてくるか。そこまで見て、投資が実を結んだかを判断したいです。
現金創出|営業CFの大きさだけでは判断しない
Q3の会社定義Adjusted FCFは2.85億ドルでした。設備投資5.03億ドルと信用ポートフォリオ拡大への約21億ドルの投資を行い、その一部をFintech関連の資金調達約15億ドルで補ったうえでの数字です。
ただ、1〜9月累計のAdjusted FCFは4.43億ドルで、前年の7.18億ドルから減少しています。同期間の営業CFは86.87億ドルありますが、顧客資金や決済・金融事業の資金の動きも含まれます。僕はこの営業CFを、そのまま株主のために自由に使える現金とは考えていません。
Adjusted FCFはGAAP指標ではなく、顧客資金に関する制限、貸出残高の増減、Fintech関連の調達などを調整した会社指標です。定義と営業CFからの調整表を合わせて読みます。9月末の借入・金融負債は合計131.90億ドル(リース債務を除く)。貸出が育つほど必要な資金も増えるため、残高の拡大と資金繰りを一緒に追います。
前四半期の記録|2026年Q2の成長と利益
2026年11月5日確認:公式IRにQ3決算資料が掲載されました。以下の図表は、比較用に残しているQ2(2026年6月30日まで)の実績です。Q3の数値とは区別してください。
2026年Q2の業績を見ると、成長速度はまだ高い水準です。本節の数値は2026年6月30日までの四半期実績で、8月5日公表の会社資料に基づきます。公式IRの決算資料・SEC提出書類で対象期間を確認できます。
| 指標 | 2026年Q2 | 前年同期比 |
|---|---|---|
| 売上高+金融収益 | 101.69億ドル | +50% |
| GMV | 219億ドル | +44%(ドルベース) |
| TPV | 1,010億ドル | +56% |
| Commerce売上 | 約58億ドル | +50% |
| Fintech売上 | 約44億ドル | +49% |
| 営業利益 | 6.83億ドル | -17% |
| 営業利益率 | 6.7% | ― |
| 純利益 | 4.66億ドル | ― |
さらにCommerceのユニークアクティブ購入者は8,900万人で前年比26%増、販売個数は7.95億個で45%増。Mercado Pagoの月間アクティブユーザーは8,800万人で30%増でした。広告売上も為替中立ベースで62%増えています。
ここだけを見ると申し分ありません。しかし、僕が一番見るべきだと思う数字は売上成長率ではなく、営業利益6.83億ドル、営業利益率6.7%の方です。
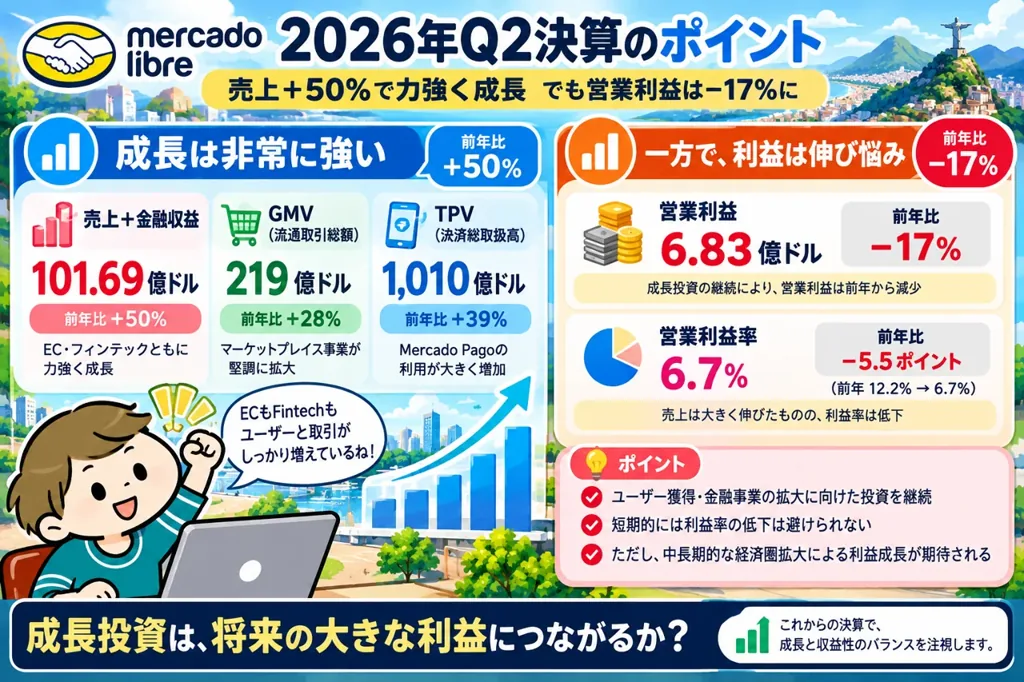
売上+50%なのに営業利益-17%――ここを無視しない
2026年Q2は売上高+金融収益が前年比50%増えた一方、営業利益は17%減少しました。
これは単純に「業績悪化」と切り捨てる数字でも、「成長投資だから問題ない」と無視してよい数字でもありません。会社側は短期利益より長期価値を優先して投資していると説明しています。問題は、その投資が数年後により強い経済圏と利益へ転換するかです。
20年投資では、四半期ごとの利益率低下そのものより、利益率を犠牲にして獲得した利用者・物流能力・決済シェア・信用データが、将来どれだけ回収できるのかを見る必要があります。
僕はここをMELI投資の最重要監視点にします。
20年後を考える4つの成長経路
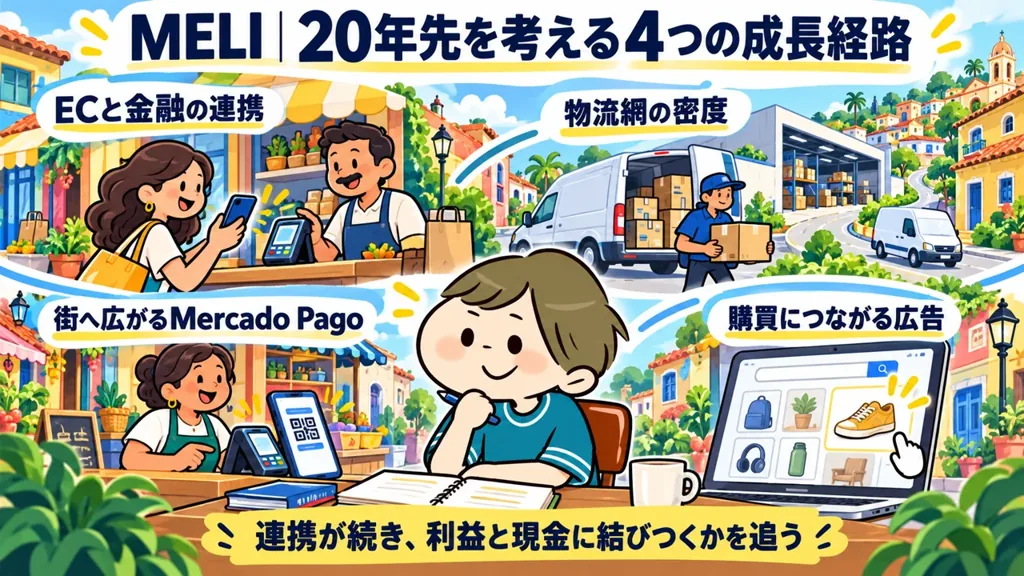
20年後を考える理由① ECと金融が相互に顧客を送り合う
MELIの強みは、一つのサービスの市場シェアだけでは測りにくいと考えています。
ECで獲得した利用者を決済へ、決済利用者を貯蓄・カード・融資へ、出店者を物流や広告へつなげられるからです。逆方向もあります。Mercado Pagoを街の店舗で使い始めた人が、MELIの金融サービスやECに入ってくる可能性があります。
単独サービスの顧客獲得コストだけを見るより、経済圏全体で一人の利用者との関係を深められることに価値があります。
20年後を考える理由② 物流はコストであると同時に参入障壁になる
ECではサイトやアプリを作るだけなら参入できます。しかし、広い地域で大量の商品を速く届ける物流網は簡単にはコピーできません。
2026年Q3も物流への投資は続いています。ブラジルでは地域密着型の拠点や自動化を進め、配送当たりコストが低下したと会社は説明しました。配送が速く、使いやすくなることで購入頻度が増え、物流網の密度が高まるかを見ます。ただし、施設の稼働直後は取扱量が追いつく前に費用が発生し、改善は一直線には進みません。
僕が20年投資で期待しているのは倉庫そのものではなく、規模が大きくなるほど便利になる物流ネットワークです。
20年後を考える理由③ Mercado PagoがECの外へ出ている
Mercado PagoがMELIのMarketplace内だけの決済手段なら、EC事業の付属機能にすぎません。
しかし実際には、オンライン・オフラインの加盟店向け決済や送金、貯蓄、カード、信用などへ広がっています。2026年Q3のTPVは1,088.01億ドル、月間アクティブユーザーは9,300万人でした。ECの外でも日常的に使われる金融サービスになれるかが、僕の注目点です。
この動きが続けば、MELIの将来価値は「ラテンアメリカEC市場の成長率」だけでは決まりません。金融サービスの利用頻度と一人当たり利用サービス数が重要になります。
20年後を考える理由④ 広告は経済圏の利益率を変える可能性がある
広告は僕が今後特に注目している事業です。
ECの利用者は「何かを買いたい」という意思を持って商品を探しています。その購買直前のデータを持つプラットフォームは、広告主にとって価値があります。2026年Q3の広告売上はドル換算で前年比58%増、為替中立ベースでは51%増でした。
物流や金融のように資本や信用リスクを必要とする事業だけでなく、広告のような収益源が育つことは、経済圏全体の収益性を考えるうえで重要です。
信用・競争・地域リスクをどう見るか
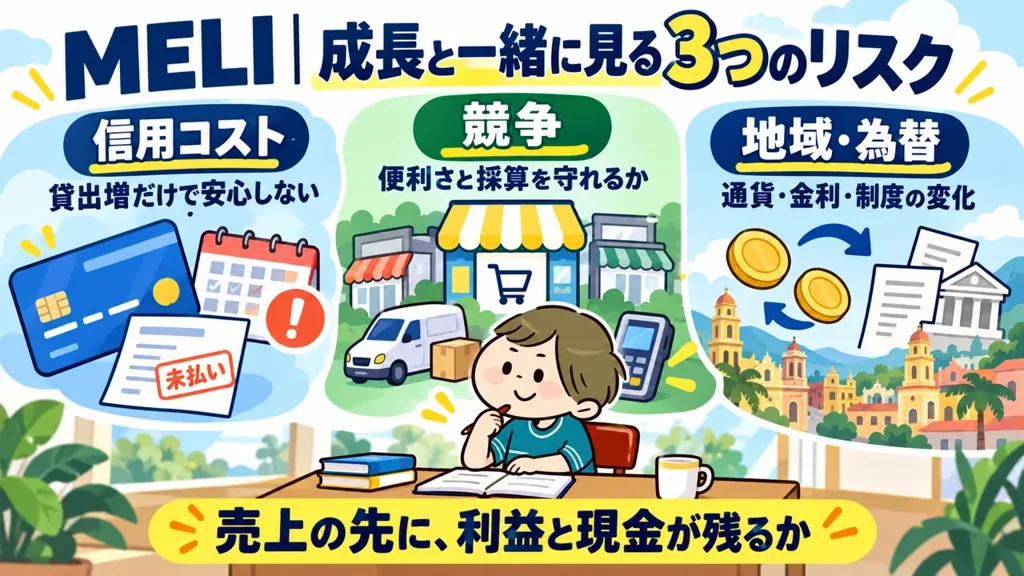
最大の注意点① 信用事業は「成長率が高いほど安心」ではない
ここからは弱点です。
2026年Q3の信用ポートフォリオは約179億ドル、前年同期比62%増でした。カードが全体に占める比率も47%に上がっています。融資が伸びるほど金利収益の機会は増えますが、貸倒れや資金調達の負担も大きくなります。
これは大きな成長機会ですが、融資はECとは違います。貸出残高が増えれば売上や金融収益は伸びやすくても、景気後退や失業、インフレ、通貨混乱によって貸倒れが増えれば損失も膨らみます。
だから僕は「融資残高が何%伸びたか」だけでは評価しません。Q3の15〜90日延滞率は全体で7.0%とおおむね横ばいでしたが、損失控除後の利ざやを示すNIMALは20.1%で、前年同期の21.0%から低下しました。NIMALは貸倒引当費用と資金調達費用を差し引いた会社指標で、全社営業利益率ではありません。
会社は、新しいカード利用者の残高に対して損失を先に見積もり、金利収益は後から育つため、新規発行が多い時期は採算が押し下げられると説明しています。Q3のカードNIMALは前四半期から改善したとしていますが、それで安心とは言い切れません。ブラジル・アルゼンチンの信用環境、同じ延滞区分の比率、貸倒引当費用、発行時期別の採算を追います。出典:公式Q3株主書簡
最大の注意点② Amazon・Shopee・Nubankとの競争
ではAmazonはMELIの最大の脅威なのか
MELIは強い会社ですが、競争相手が弱いわけではありません。
ECではAmazonやShopeeなど、金融では銀行・フィンテック各社、広告ではデジタル広告プラットフォームと競争します。特に金融分野ではNubankのような強力なデジタル金融企業も存在します。
ただし重要なのは「Amazon対MELI」「Nubank対MELI」という一対一の比較だけではありません。MELIの防御力は、EC・物流・決済・信用・広告を横断して利用者との接点を持つことにあります。
逆に言えば、この連携が崩れ、各事業が単独で競争する状態になれば投資仮説は弱くなります。
最大の注意点③ ラテンアメリカへの集中は強みでもリスクでもある
地域特化はMELIの競争力の源泉ですが、同時にリスクでもあります。
ブラジル、メキシコ、アルゼンチンなどでは、為替、インフレ、金利、税制、金融規制、政治の変化が業績に影響します。ドル換算の決算を見る日本の投資家にとっては、現地で事業が伸びていても為替で見え方が大きく変わることがあります。
ブラジルなど主要市場の政治・財政・金利・為替は、消費や信用コストに影響する可能性があります。ただ、株価の変動だけで、EC・決済・物流の競争力が失われたとは判断できません。Q3のブラジルGMVは為替中立で前年同期比36%増でした。現地の利用動向、延滞と引当、利益率を見て、ドル換算の変化と事業そのものの変化を分けて考えます。
良い会社でも、株価を無視して買えるわけではない
米2026年10月15日通常終値は1,856.98ドルです(株価履歴、10月16日確認)。株価だけでは割安かどうかは決まりません。利益・売上の対象期間と会計上の定義をそろえ、成長投資や信用損失も踏まえて評価します。
PLTRとは事業構造も利益の出方も違うため、倍率の大小だけで割安な順に並べることはできません。僕が確かめたいのは、成長投資が利益へ戻るまでの時間と、その間のリスクに見合う価格かどうかです。
ここで注意したいのは、MELIにはEC、決済、融資が混在していることです。単純なPSRだけでSaaS企業のように評価するのも、PERだけで成熟小売企業のように評価するのも乱暴です。
僕が見るのは、①Commerceの成長、②Fintechの利用拡大、③信用損失を含めた金融事業の質、④営業利益・キャッシュ創出力、⑤それに対して市場が何倍の価格を付けているか、の組み合わせです。
補足:購入価格と、5年後に必要な1株利益
1,856.98ドルから株価で年率8%・5年間を求める仮定では、出口PER30倍なら必要な1株利益は約90.95ドル、40倍なら約68.21ドルです。計算は1,856.98×1.08の5乗÷仮のPER。配当・税・為替は含まず、倍率は比較用の仮定で、会社予想・適正倍率・目標株価ではありません。
EC・決済の成長だけでなく、物流投資や信用損失を吸収した後の利益と、将来の株数を確認します。利益が伸びても評価倍率が下がる場合があり、この試算だけで購入を決めません。
BonのMELIポジション|初稿時の4株の記録
| 保有株数 | 4株 |
|---|---|
| 平均取得額 | 315,068円/株 |
| 初稿時の口座表示(円/株) | 316,934円/株 |
| 評価額 | 1,267,736円 |
| 評価損益 | +7,464円 |
| 評価損益率 | +0.59% |
上表は初稿作成時の口座表示を残したものです。当時はほぼ取得価格付近でしたが、現在の評価額・評価損益とは一致しない場合があります。
だからこそ、この記事では「すでに何倍にもなった成功銘柄を後から褒める」のではなく、これから長期保有の仮説が成立するかを記録しておきたいと思います。
僕がMELIを保有する理由を一言でまとめるなら、ラテンアメリカでEC企業が成長することではなく、商取引と金融のインフラに近づいていく可能性に投資しているからです。
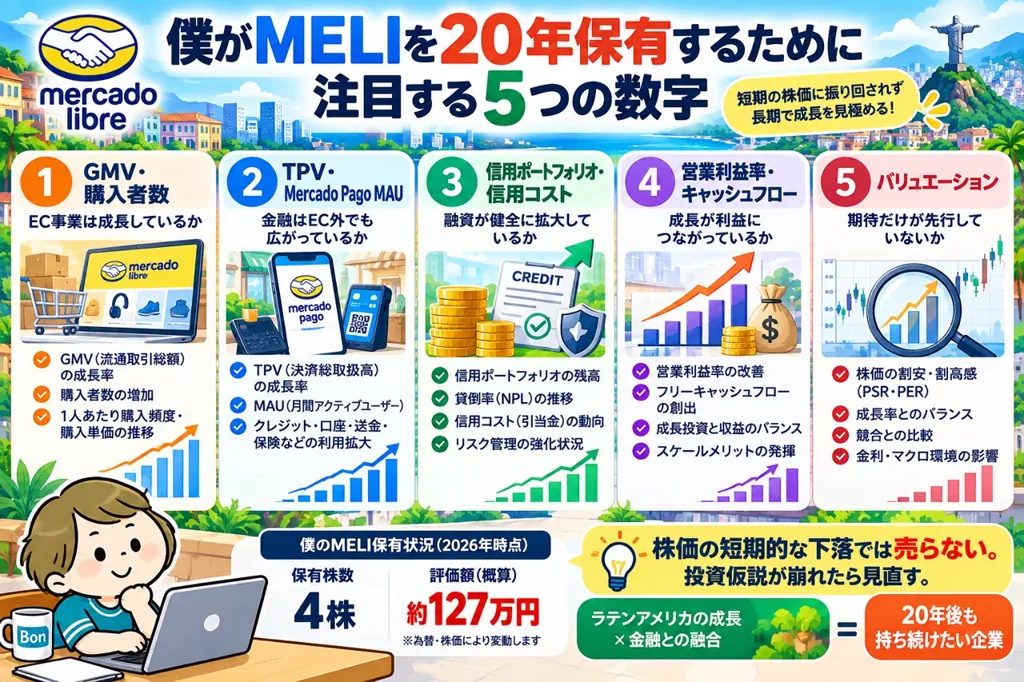
僕が今後追う5つの数字
決算のたびに全部の数字を追う必要はありません。僕は次の5つを中心に見ます。
- GMVと購入者数:EC経済圏そのものが拡大しているか
- TPVとMercado PagoのMAU:金融がMarketplaceの外でも広がっているか
- 信用ポートフォリオと信用コスト:融資拡大が無理をしていないか
- 営業利益率・キャッシュ創出力:成長投資が利益へ転換し始めているか
- バリュエーション:企業の成長以上に期待だけが膨らんでいないか
株価が下がっただけでは売りません。しかし、この5つのうち複数が継続的に悪化し、ECと金融が互いを強くするという前提が崩れたなら、保有理由そのものを見直します。
3つの具体例で考えるMELIの将来
例1:小規模店舗が決済からMELI経済圏に入る
Marketplaceに出店していない街の店舗でもMercado Pagoを使えば、MELIとの接点が生まれます。決済履歴が蓄積し、他の金融サービスへ関係が広がれば、MELIは「通販サイト」ではなく事業者の金融インフラに近づきます。
例2:物流改善がECと広告の両方を強くする
配送が速くなれば購入者の利便性が上がります。取引量が増えれば出店者にとってMELIで広告を出す価値も高まります。一つの物流投資がCommerceだけでなく広告事業にも波及する可能性があります。
例3:信用拡大が逆回転するケース
景気が悪化したとき、融資残高が大きいほど貸倒れの影響も大きくなります。信用損失が増え、与信を絞れば、消費や出店者の仕入れにも影響する可能性があります。経済圏は好況時には相互強化しますが、金融を抱える以上、逆方向の連鎖も考えておく必要があります。
まとめ|MELIは「南米のAmazon」で終わる会社なのか
「南米のAmazon」という呼び方は、MELIを初めて知るには分かりやすいと思います。しかし20年投資の対象として見るなら、その一言で理解を止めない方がいいと僕は考えています。
Amazonとの共通点は、EC・物流・広告を一体化し、規模を競争力へ変えていること。一方でMELIの独自性は、Mercado Pagoを通じて決済・カード・信用まで経済圏に組み込み、ラテンアメリカの商取引そのものへ深く入り込もうとしていることです。
MELIには、EC成長、デジタル決済、金融包摂、物流高度化、デジタル広告という複数の長期テーマがあります。
ただ、それぞれの市場が伸びるだけでは十分ではありません。
僕の20年投資の仮説は、Marketplace、Mercado Pago、物流、信用、広告が一つの経済圏としてつながり、そのつながりが時間とともに深くなることです。
反対に、信用損失が構造的に増える、物流投資が収益に結びつかない、競争によって利用者が各サービスへ分散する、成長投資を続けても利益率が戻らない――こうした状態が続けば、売上が伸びていても投資仮説を見直します。
初稿で記録した4株は、僕にとって完成したポジションではありません。今後の決算を見ながら、経済圏の成長と収益化の両方を確認していきます。
次に読む
AIを企業や政府の業務につなぐ企業については、PLTRの事業と長期投資のリスクを検証した記事でも紹介しています。
個別企業の分析を全体の判断につなげるには、20年持てる株の選び方で、競争優位・利益と現金・購入価格の確認軸を整理できます。
Bonの保有銘柄・ETF一覧では、他の保有銘柄と合わせた位置づけを確認できます。保有記録の日付は各記事内の表示をご確認ください。
※本記事は特定銘柄の売買を推奨するものではありません。掲載した保有状況・株価・バリュエーション等は記事作成時点の情報です。投資判断はご自身の責任でお願いします。