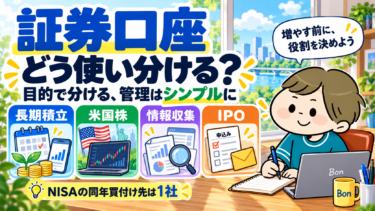
証券口座は「どこが一番いいか」で1社に絞るより、何に使うかで役割を分けるほうが、僕には合っていました。
現在はSBI証券・楽天証券・マネックス証券・moomoo証券などを実際に使い分けています。NISAや投資信託、米国株、IPO、日々の銘柄チェックでは、必要な機能が少しずつ違うからです。
僕は「おすすめNo.1」を決めるのではなく、NISA・長期積立/米国株/情報収集/IPOで口座の役割を分けています。手数料やサービス内容は変更されるため、申込前には各社公式サイトで最新条件を確認してください。
初めての1口座を選びたい方は、ネット証券口座の選び方をご覧ください。この記事では、すでに口座を持っている方が、目的の異なる口座をどう管理するかを整理します。
僕の証券口座の使い分け
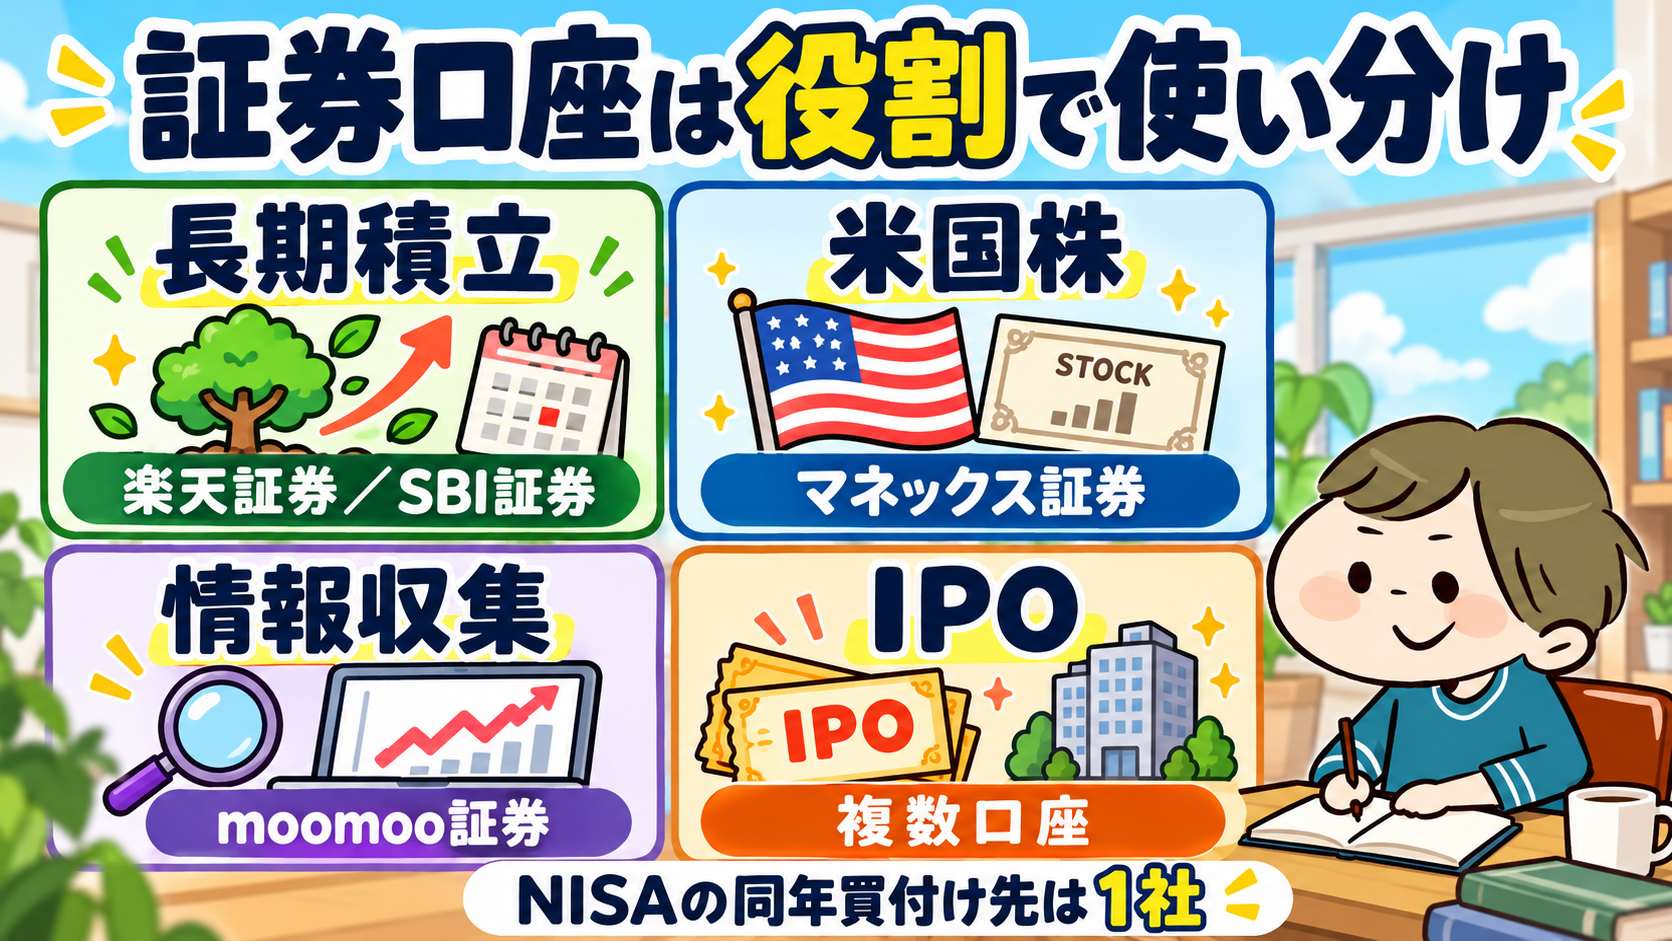
用途一覧をテキストで確認
| 用途 | 主に使う口座 | 僕の使い方 |
|---|---|---|
| NISA・課税口座の長期積立 | 楽天証券/SBI証券 | 投資信託や長期保有資産を管理。NISAの同年買付け先は1社 |
| 米国株 | マネックス証券 | 個別株・ETFの売買口座として利用 |
| 情報収集・監視 | moomoo証券 | 決算確認、チャート、スクリーナーなどに利用 |
| IPO | 複数口座 | 主幹事・抽選方式に応じて複数口座を使い分け |
これは「この証券会社が一番」という話ではありません。僕自身が実際に使ってきて、結果的にこの分担になったという一例です。
NISAと課税口座の積立を分けて考える
NISAと複数の証券口座は別の話です。同じ年のNISAの買付けは一つの金融機関で行い、つみたて投資枠と成長投資枠を別々の金融機関には分けられません。金融機関は年単位で変更できますが、その年の買付け状況などで変更できない場合があります。表の楽天証券/SBI証券は長期資産の管理先をまとめた表記で、同じ年に両社のNISAで買い付けるという意味ではありません。
出典:金融庁・NISAのよくある質問(2026年10月9日確認)
NISAや長期の投資信託は、売買回数を増やすよりも、積立を続けやすいこと・管理しやすいことを重視しています。
楽天証券とSBI証券は、僕の資産形成では長期保有の受け皿として使っています。NISA制度やポイントサービス、対象商品の条件は変わることがあるため、ここでは「どちらが絶対に有利」とは決めません。
ETFと投資信託のどちらを使うか迷っている場合は、こちらの記事で整理しています。
米国株はマネックス証券を使う理由
個別株やETFなど米国株の取引では、僕はマネックス証券を使う場面が多くなっています。
証券会社を選ぶときは、単純な手数料だけではなく、取り扱い銘柄、注文方法、画面の使いやすさ、情報へのアクセスなども含めて、自分の投資スタイルに合うかを見ています。
米国株は保有期間が長くなることも多いので、僕にとっては「一度の売買コスト」より、継続して使いやすいかのほうが重要です。
PR
米国株を含めた証券口座の選択肢として、最新の公式条件を確認できます。
※広告を含みます。手数料・キャンペーン・申込条件等は変更される場合があります。
QQQをまとまった金額で購入したときの考え方はこちらにまとめています。
moomoo証券は「売買」より情報収集でも使う
moomoo証券は、僕の場合は口座そのものだけでなく、米国株の情報収集・監視ツールとして使う意味が大きいです。
決算の確認、チャート、銘柄比較、スクリーナーなど、個別株を追うときに「調べる場所」をある程度まとめられるのが便利です。
ただし、情報量が多いほど売買回数を増やしてしまうこともあります。僕は「情報を見るツール」と「実際に売買する判断」を分けるようにしています。
IPOは1口座に絞らず複数口座
IPOは通常の長期投資とは少し別に考えています。証券会社ごとに主幹事案件や抽選方法が異なるため、僕は複数口座を維持しています。
SBI証券はIPOチャレンジポイントを意識しつつ、マネックス証券や松井証券なども案件によって使い分けます。IPO用の口座数が増えても、長期保有ポートフォリオとは別枠で管理しています。
口座を増やしすぎないためのルール
- 「何のための口座か」を決める
- 長期投資とIPO用を混同しない
- 売買手数料だけで決めない
- 使わない口座へ資金を置きっぱなしにしない
- ログイン・二要素認証などのセキュリティ管理を徹底する
複数口座を持つこと自体が目的ではありません。役割が重複して管理が面倒なら、むしろ減らしたほうがいいと思っています。
証券口座は何個必要?増やす前の3つの確認
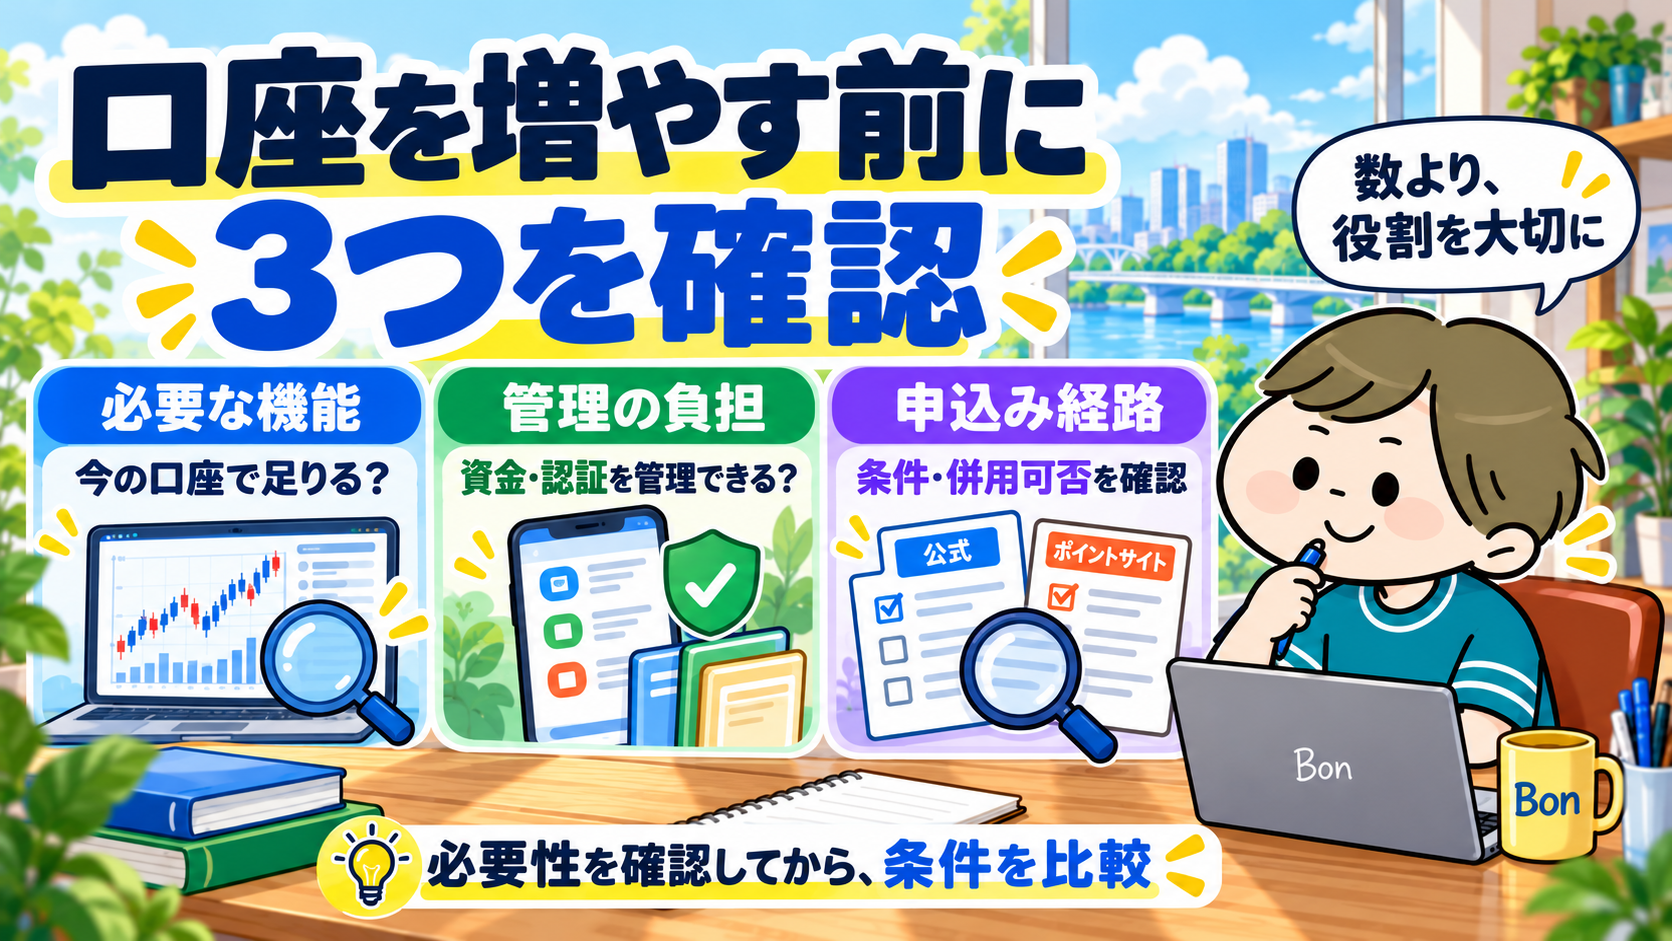
- 今の口座でできないことがあるか。必要な商品・注文・情報機能がそろうなら、追加を急ぐ必要はありません。
- 管理を続けられるか。入出金、認証、取引履歴、税務書類の確認先が増えます。口座を分けることは、保有商品の投資リスクを分散することとは別です。
- 新しい口座の申込み経路を決めたか。必要性を確認した後で、公式特典とポイントサイトの条件・併用可否を比較します。
公式機能の確認資料
取扱商品や機能の内容は変更されることがあります。使いたい商品・注文方法・情報ツールが利用できるか、申込み前に各社の公式情報で確認してください。
僕の結論|「ランキング」ではなく用途別で決める
証券会社を比較すると、つい「結局どこが一番?」と考えたくなります。
でも、僕自身は複数の口座を使ってきて、投資の目的ごとに使いやすい場所を選ぶほうが自然になりました。
- 長期積立・NISA → 楽天証券/SBI証券
- 米国株 → マネックス証券
- 情報収集 → moomoo証券
- IPO → 複数口座
今後、サービスや自分の投資方針が変われば、この役割分担も変わると思います。大切なのは「人気の口座を選ぶこと」ではなく、自分が何に使うのかを先に決めることです。
※本記事は筆者自身の証券口座の使い方を紹介するもので、特定の金融商品や証券会社への投資・申込を推奨するものではありません。制度・手数料・取扱商品・キャンペーン等は変更される場合があります。