2026年10月9日、Moderna(MRNA)がNASDAQ100に加入しました。このシリーズでは、新採用銘柄を入口に「20年後も必要とされ、利益と現金を生み続けられるか」を考えます。第1回の暫定考察は継続監視。指数採用に加え、医薬品の収益化と資金面を検証します。
MRNAとWBD、何が変わった?
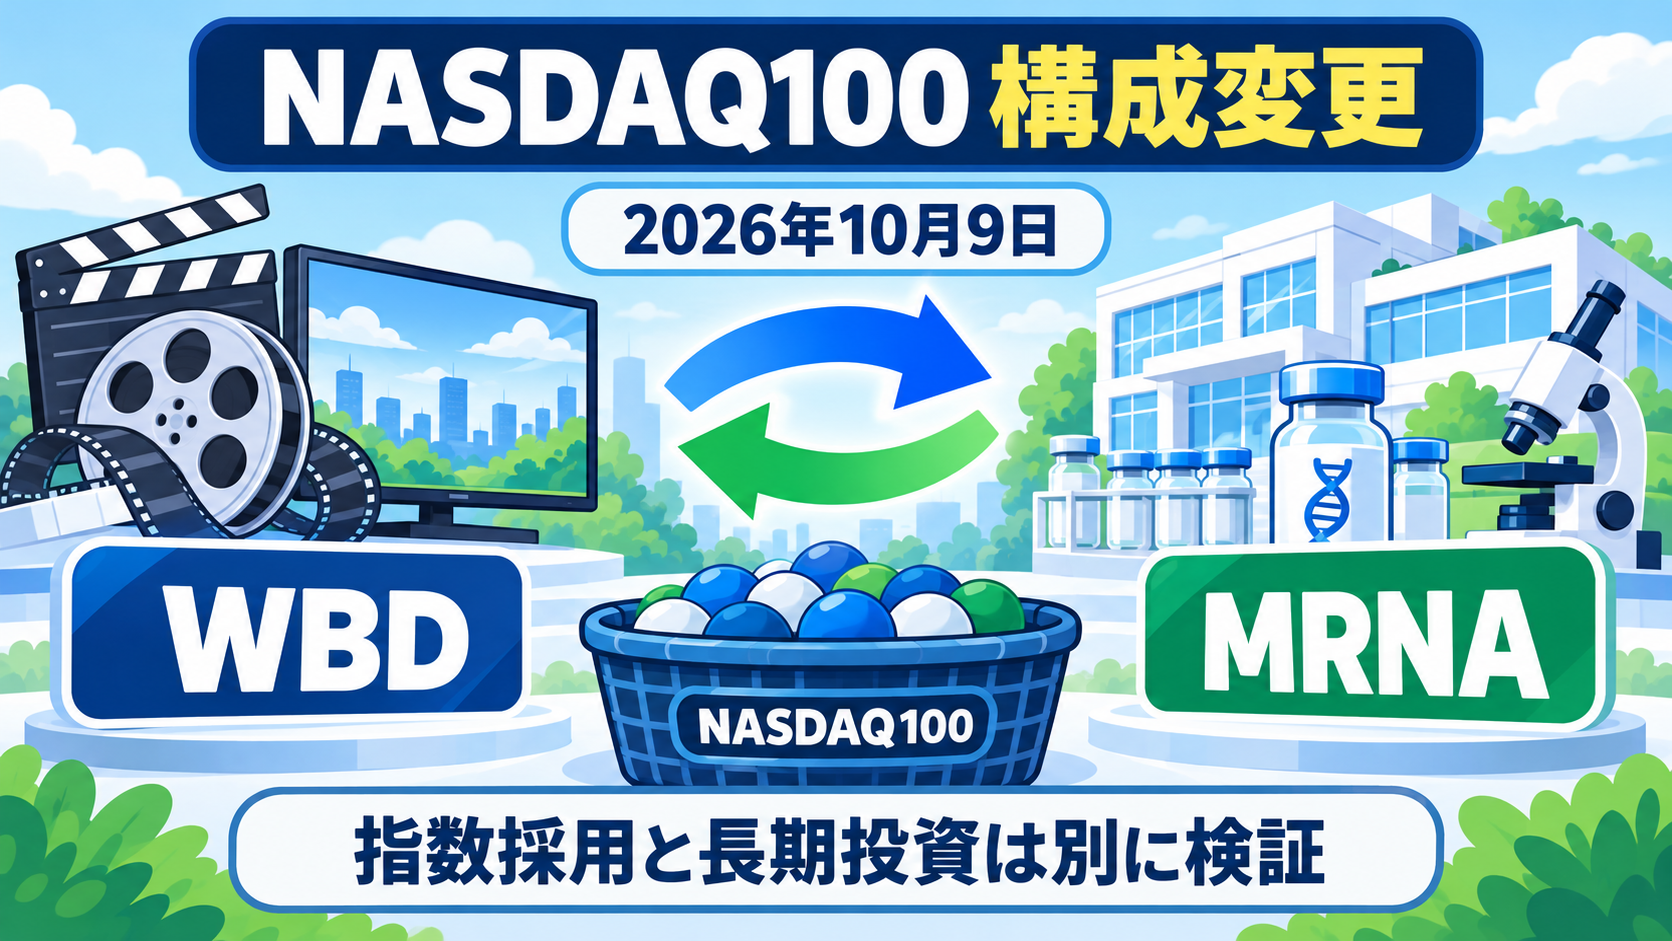
Nasdaqは10月1日20時(米東部夏時間、日本時間10月2日9時)に、ModernaがWarner Bros. Discovery(WBD)に代わり、10月9日の米国市場開始前からNASDAQ100へ入ると発表しました。本文に個別の入替理由はありません。
指数への採用は、NASDAQ100を連動対象とする商品の構成に関わる出来事です。一方、将来の業績や20年間の株主リターンを審査して採用する仕組みではありません。QQQで間接的に保有することと、MRNA単独へ投資することでは、企業固有のリスクの大きさも異なります。医療とメディアの優劣を示す変更とは解釈できません。
Modernaは何をする会社か
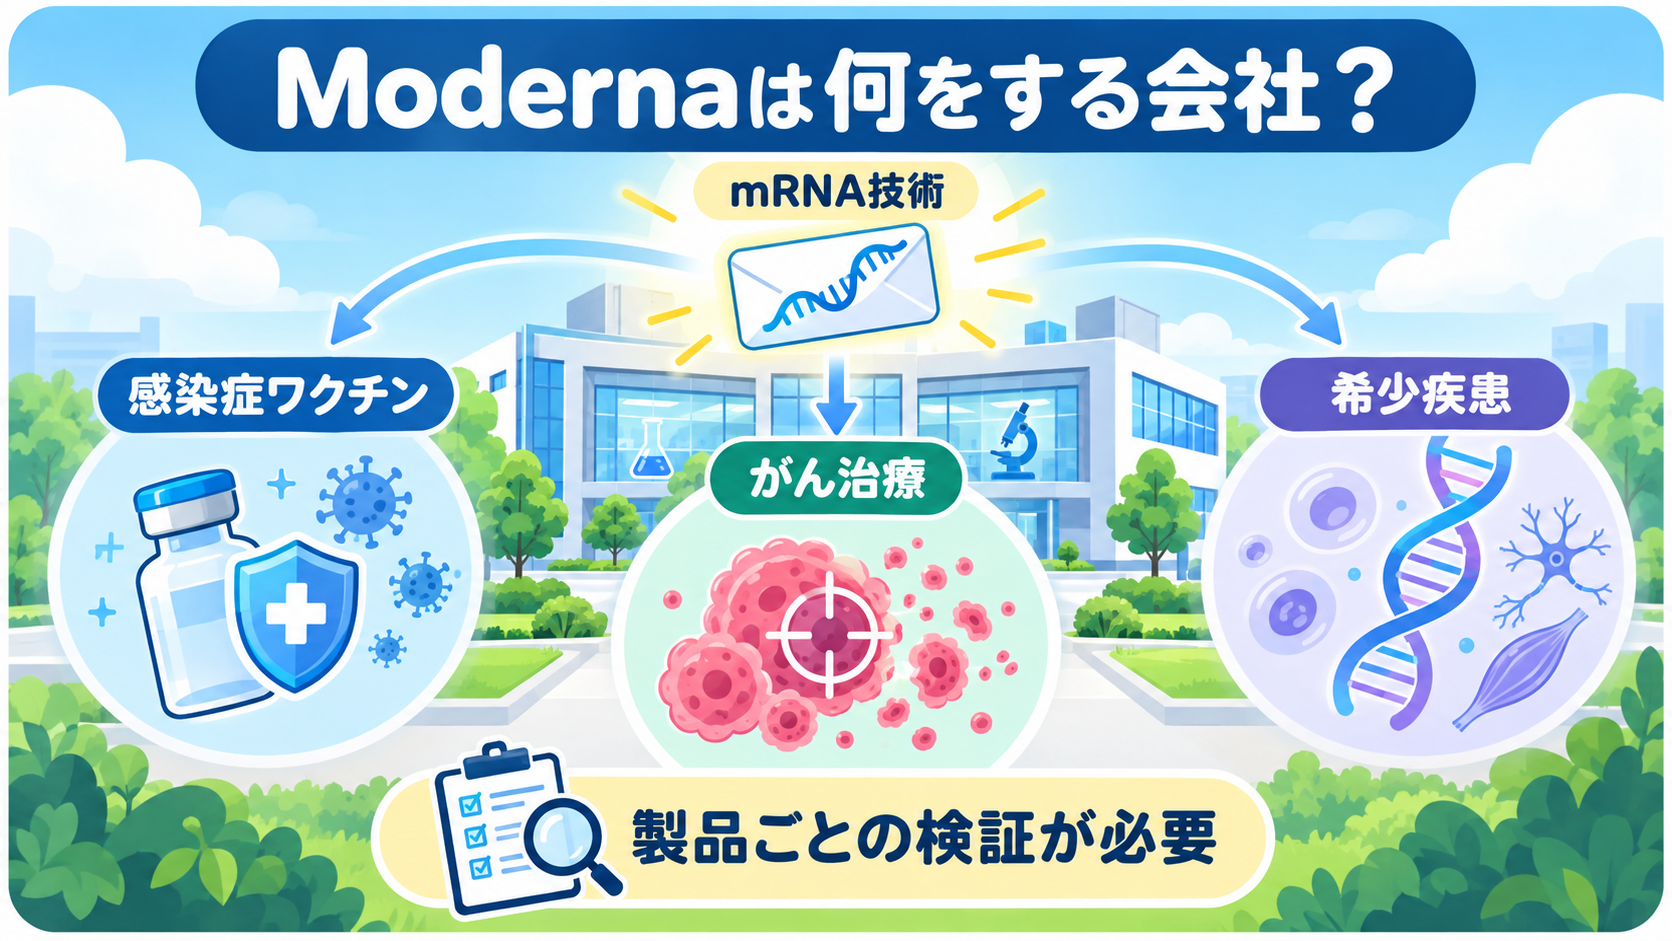
ModernaはmRNA技術を使い、感染症ワクチン、がん治療、希少疾患治療を開発する企業です。インフルエンザワクチンmFLUSIVAは8月5日にFDA承認を受け、対象は50歳以上。承認から継続的な売上・利益へつながるかが次の確認点です。
mRNAは、体内で特定のタンパク質を作るための情報を届ける仕組みです。共通する技術を複数の製品開発へ応用できる点に可能性があります。ただし、一つの製品で得た成果を、そのまま別の病気へ広げられるわけではありません。製品ごとの有効性と安全性を確かめる必要があります。
20年後の不足を解く力はあるか
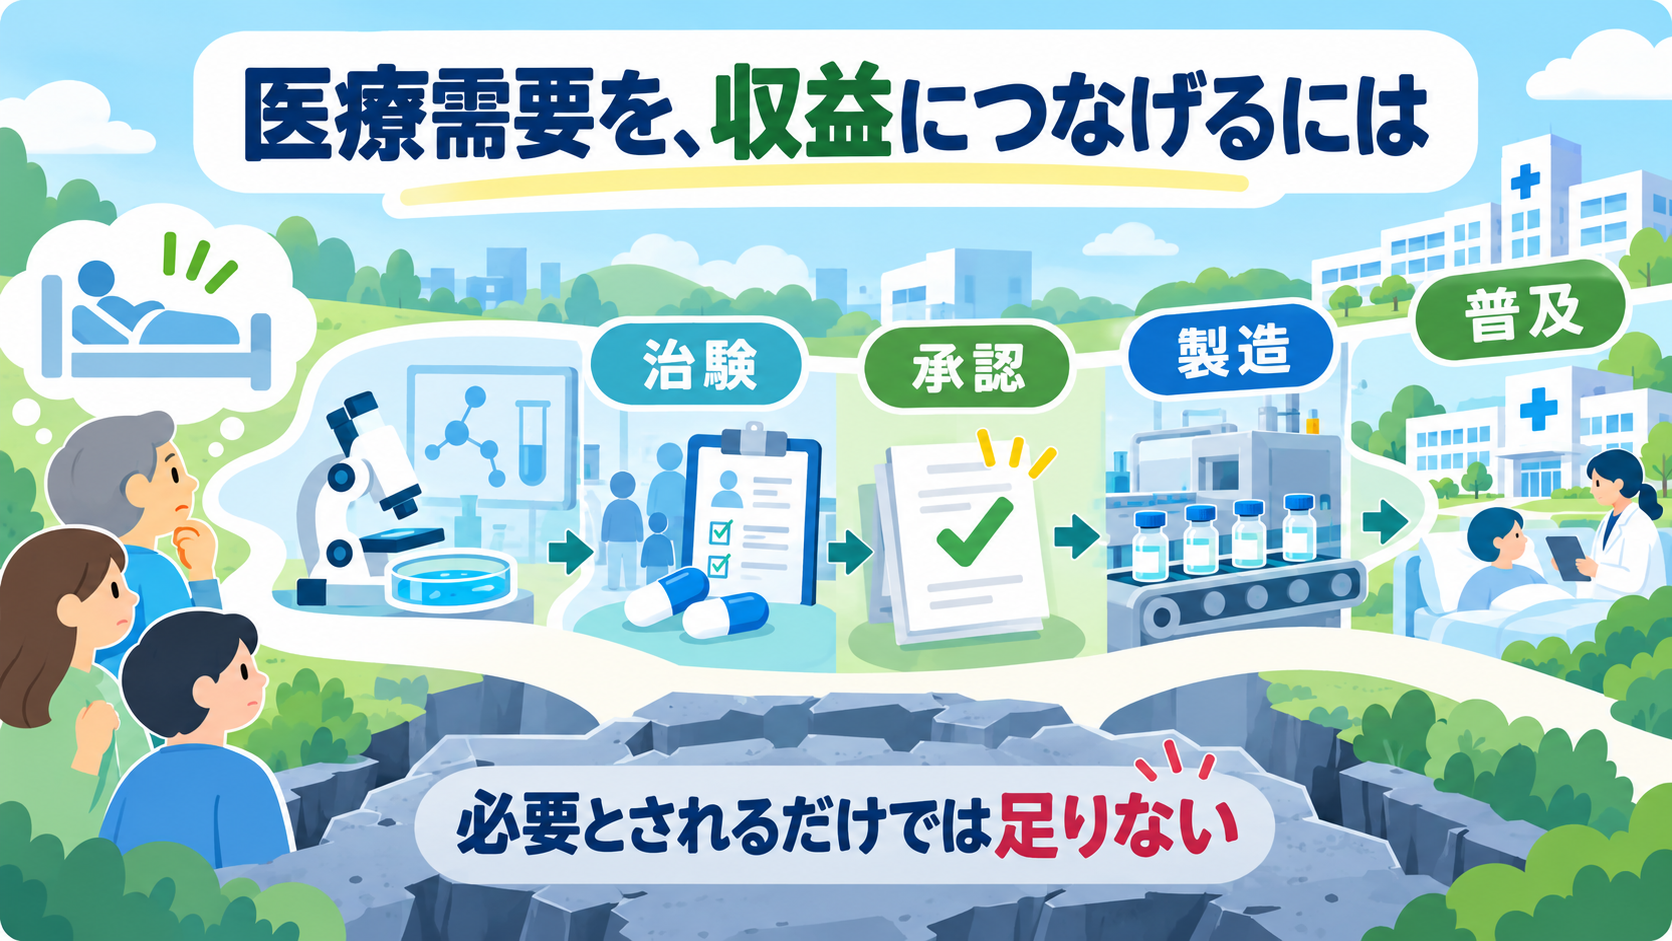
治療や予防の選択肢が足りない領域に新しい医療を届けられれば、長期需要につながる可能性があります。ただし、需要があることとModernaが利益を得ることは別の検証事項。治験、承認、製造、普及の関門を越えられるかを見ます。
9月21日の会社発表では、がん治療候補intismeranとpembrolizumabの併用を調べる第3相試験データを、10月24日16時30分(スペイン夏時間、日本時間同日23時30分)にESMOで発表予定です。対象は切除後のステージIIB〜IVの悪性黒色腫で、すべてのがんに結果を一般化しません。10月7日にはTempusが商用化準備を支える協業を発表しました。発表予定や準備は、治験成功・承認・販売実績を意味しません。
20年投資で注目したいのは、患者ごとに異なる病気へ対応する治療の選択肢です。がん治療で成果を積み重ねられれば、ワクチン中心の事業から収益源を広げる可能性があります。一方、臨床上の効果があっても、製造費用、医療現場での運用、保険償還によって普及速度と採算は変わります。
技術の強みと競争の壁
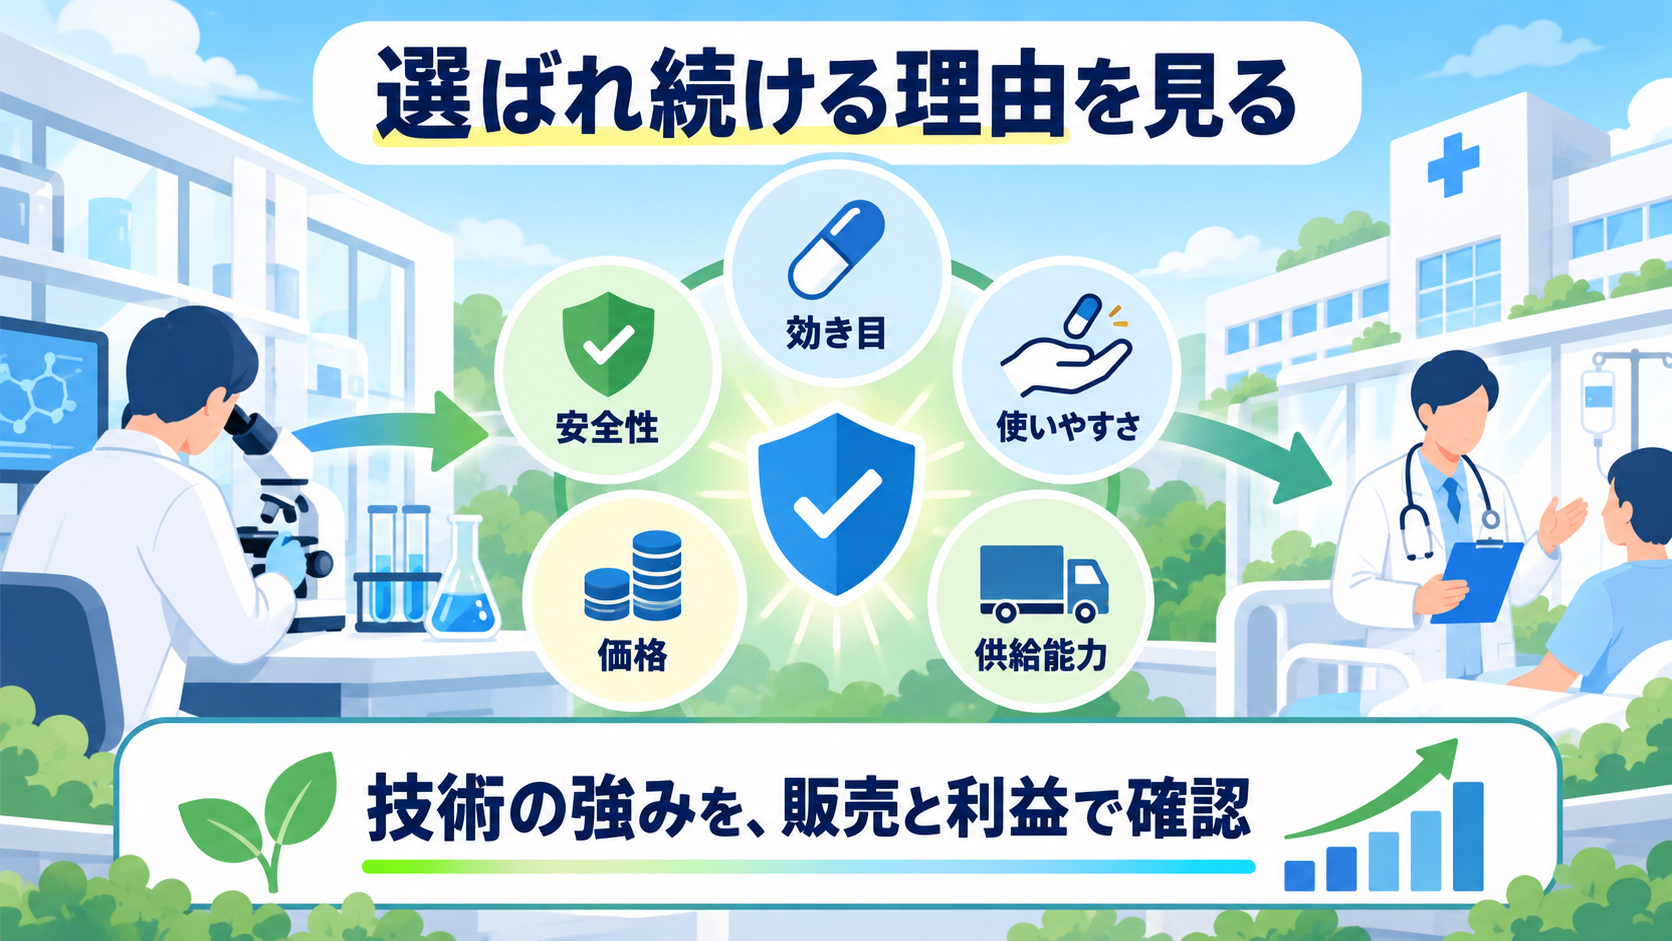
同社は開発から製造までの能力を強みと説明しています。一方、年次報告では他のmRNA技術や異なる治療法との競争を認めています。製品数だけで判断せず、効き目、安全性、使いやすさ、価格、供給能力が市場獲得を支えるかを確認します。
競争優位を判断する際は、技術の説明だけでなく、他社に対して患者や医療機関が選ぶ理由を探します。良い治験結果が再現され、承認後も利用が続き、販売拡大が利益につながるなら評価を強められます。競合の有力な治療法が登場した場合は、市場が成長していても同社の取り分が小さくなる可能性があります。
資金を増やしても、収益化はこれから
2026年4〜6月期は売上1億4,500万ドル、純損失約8億ドル。上期の営業キャッシュフローは11億5,600万ドルの流出で、設備投資も9,900万ドルありました。前年より流出は減りましたが、和解金の支払時期や運転資金も影響しています。
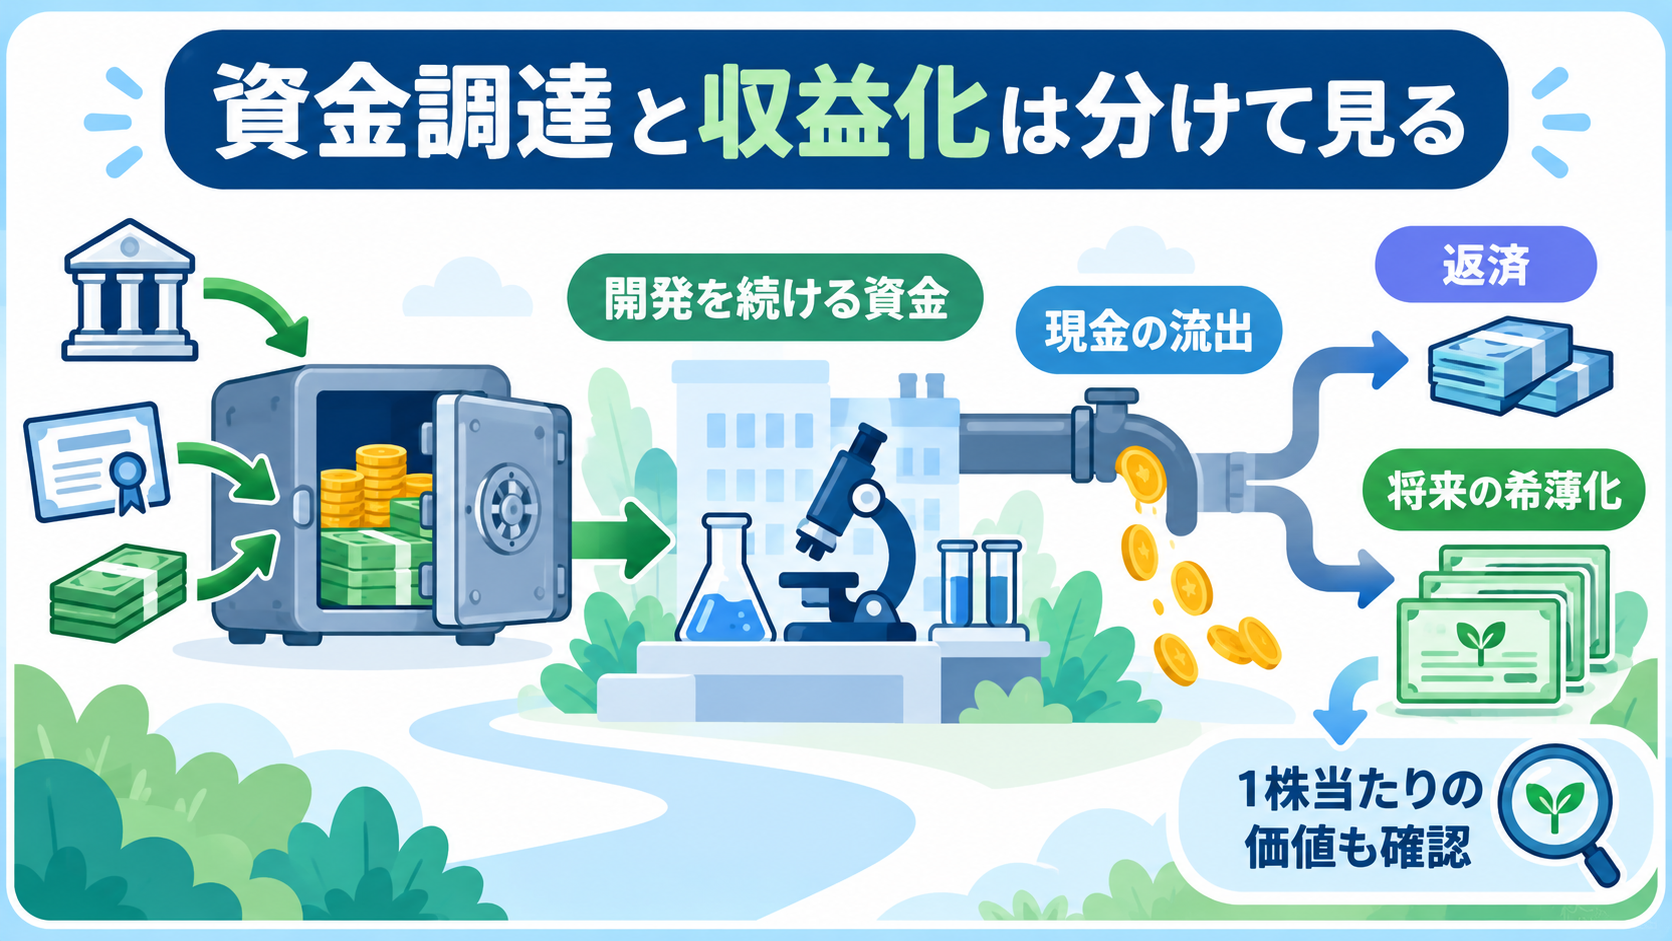
6月末の現金・現金同等物・投資資産は69億ドル。7月には和解金9億5,000万ドルを支払い、9月1日には30億ドルの転換社債発行を完了しました。資金調達は開発継続を支える一方、返済と希薄化を確認する必要があります。6月末残高を現在の資金と扱うことはできません。
見るべきなのは、売上が増えるまでの時間と、それまでに必要な現金です。開発・販売への支出を抑えても、新製品が伸びなければ資金消費は続きます。転換社債は調達時点の普通株増資と異なりますが、将来の転換条件によって既存株主の持分が薄まる可能性があります。十分な資金があることと、1株当たりの価値が増えることは分けて確認します。
20年投資としては「継続監視」
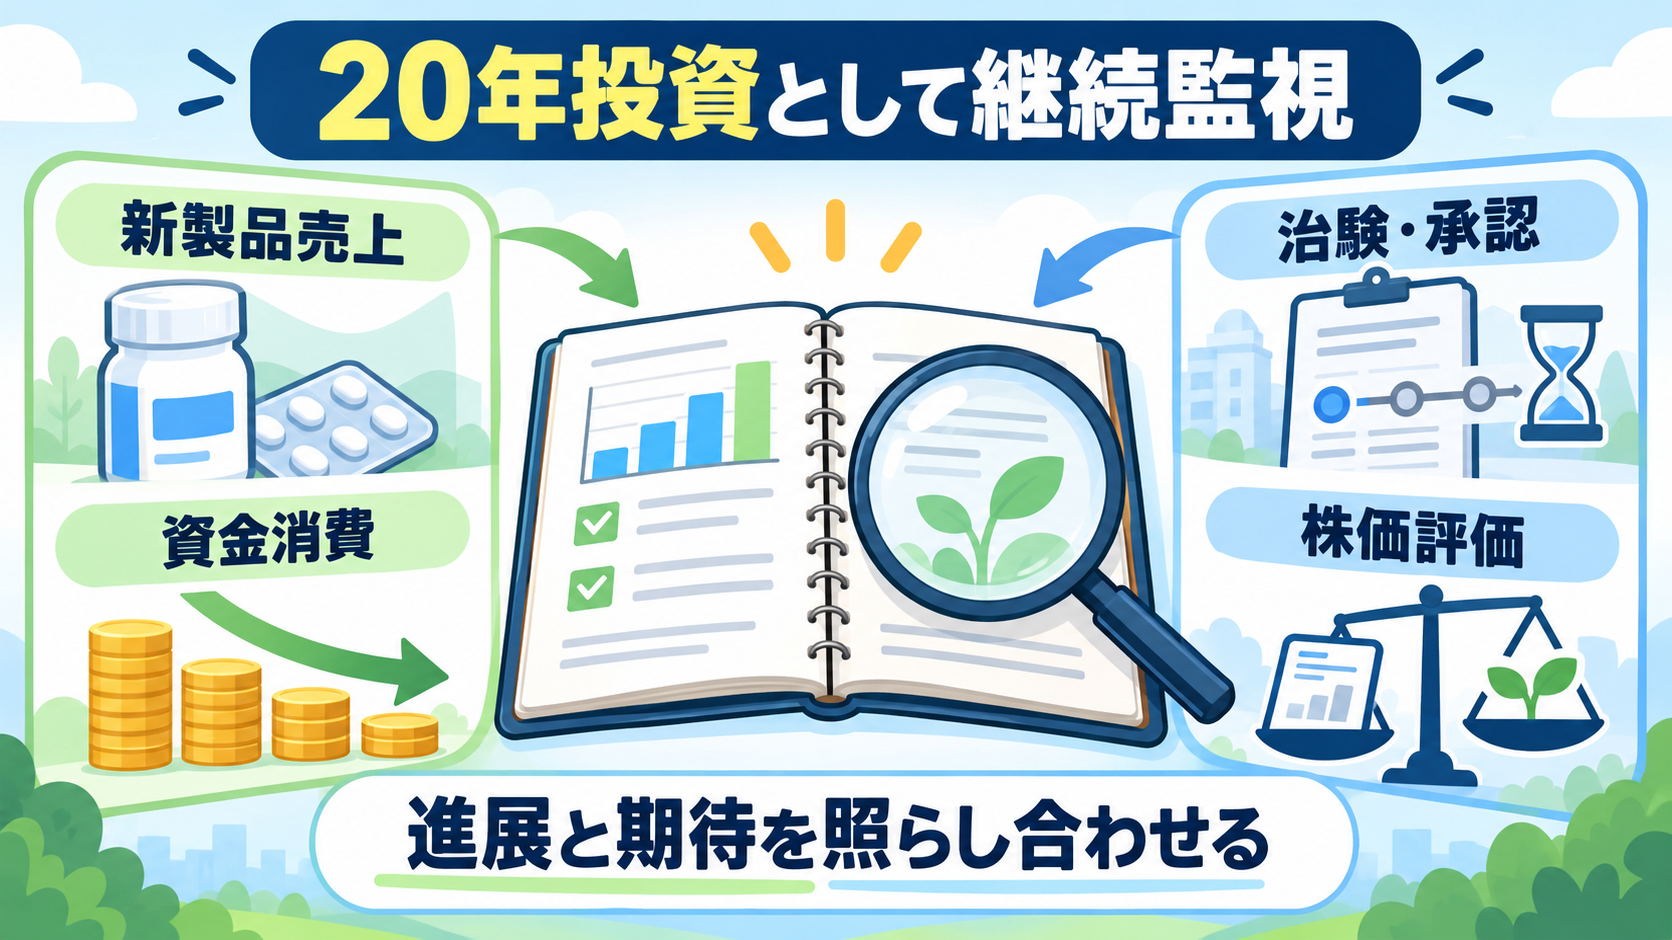
私としては、Modernaはこれからも追っていきたい会社です。新しい治療の可能性には期待していますが、それが売上につながるまでに、どれだけ時間とお金がかかるのかは気になります。新製品が売れているか、治験や承認が進んでいるか、手元の資金がどう減っているかを見ながら、株価に見合う期待なのかを考えていきたいです。会社が目指す2028年のキャッシュ収支均衡も、実際に近づいているかを確かめたいと思います。
今は赤字なので、PERだけで「安い」とは言えません。将来どれくらい利益を出せそうか、そこまでに追加の資金調達が必要にならないか、転換社債によって1株当たりの取り分が薄まらないかも気になるところです。初期転換価格の約210.58ドルも、「この価格なら安心」という目安にはしません。新製品が思うように売れない、開発が遅れる、資金の減り方が悪化するといった状況が続くなら、期待していた見方も変える必要があると考えています。
強気のシナリオは、新製品の販売と開発成果が積み重なり、資金消費が減っていくこと。慎重なシナリオは、承認や普及が遅れ、追加資金が必要になることです。次のQ3決算説明会は11月6日8時(米東部標準時間、日本時間同日22時)の予定です。決算では製品別売上、費用、現金の推移を、10月24日の治験発表では評価項目と安全性を確認します。臨床発表と決算説明会は別の機会です。好材料一つで結論を変えず、事業の進展と株価に織り込まれた期待を照らし合わせる銘柄として追います。
補足:今の株価から、将来に必要な利益を考える
米2026年10月15日通常終値は236.50ドルです(株価履歴、10月16日確認)。時間外価格とは区別しています。
仮にこの価格から5年間、株価で年率8%の上昇を求めるなら、5年後のPERを30倍と置いた場合に必要な1株利益は約11.58ドル、40倍なら約8.69ドルです。計算は「236.50×1.08の5乗÷仮のPER」。配当・税・為替は含みません。倍率は比較用の仮定で、適正倍率や会社予想ではありません。
赤字の現在からそこへ届く売上と採算、途中の資金消費、将来の株数まで確かめる必要があります。転換社債の資金があるだけで利益目標に近づくわけではなく、この試算を買い時や目標株価の根拠にはしません。
公式資料(基礎資料は2026年10月11日確認。臨床発表予定・Q3決算説明会予定・主要財務値は10月16日に再確認)