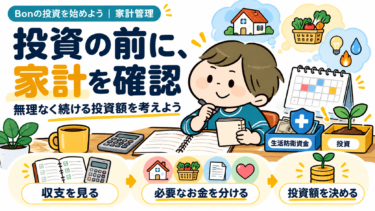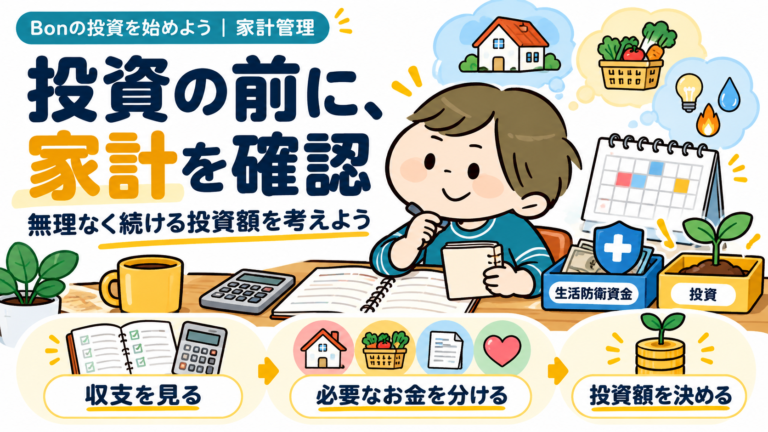
投資を始める前に、最初にやることは銘柄探しではなく「毎月いくらなら無理なく投資できるか」を知ること。
家計を見える化して、生活費・近い将来に使うお金・投資に回せる余剰資金を分けるところから始めます。
このページの役割
「投資を始めよう」シリーズのSTEP1。家計管理を自動化し、投資可能額を決めるまでを整理します。
STEP1|まず1か月のお金の流れを見る
給与が入ってから、住居費、食費、通信費、保険、カード決済などにいくら使っているかを確認します。細かく節約する前に、まず全体像を知ることが重要です。
- 毎月の手取り収入
- 固定費
- 変動費
- 年間で発生する大きな支出
- 現金・預金などの生活防衛資金
STEP2|家計簿はできるだけ自動化する
銀行・カード・証券口座などを一つずつ確認するより、家計簿サービスを使ってまとめて把握した方が続けやすくなります。Bonはマネーフォワード MEを長期間利用しています。
ただし、家計簿アプリは「使うこと」が目的ではありません。投資に回しても生活に影響しない金額を把握するための道具として使います。
アプリは必須ではなく、銀行・カードの明細と表計算やノートでも確認できます。まず無料で続けられる方法を試し、有料機能を使うなら、その料金も毎月の固定費に含めて考えます。
投資可能額を考えるときの確認順
手取り収入から毎月の支出を引き、年払いの費用や近いうちに使うお金の積立分も確保します。そのうえで生活防衛資金が足りているかを確認し、残った範囲から継続できる投資額を考えます。口座残高の全額を投資可能額にはせず、カード利用と引落し、口座間の振替を二重に数えないようにします。
STEP3|生活防衛資金と投資資金を分ける
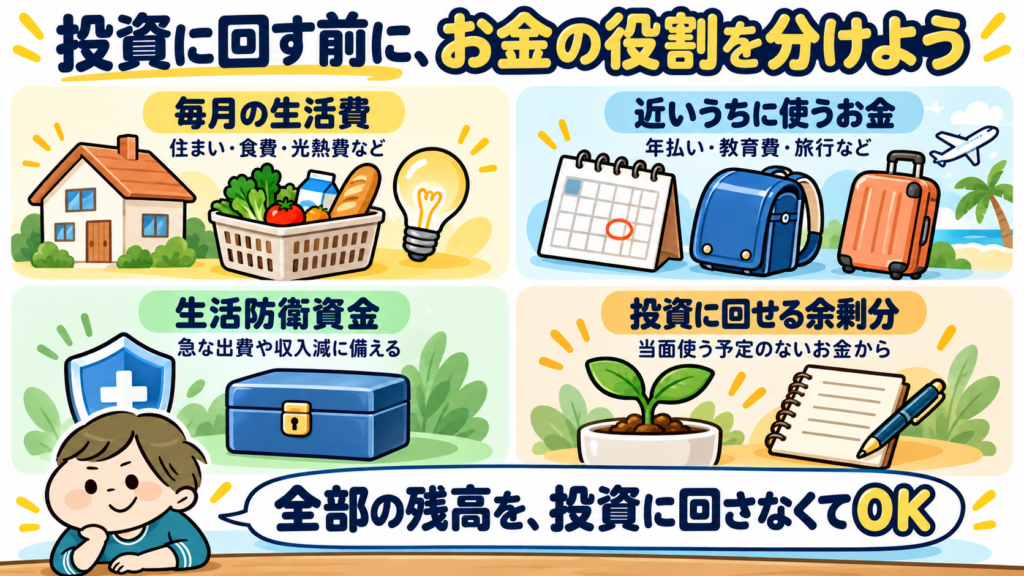
近いうちに必要になるお金まで投資へ回すと、相場が下落したときに売却せざるを得なくなる可能性があります。投資は、当面使う予定のない余剰資金で考えます。
収入 → 生活費・近い将来の支出 → 現金で確保する資金 → 残った余剰資金から投資額を決める
STEP4|投資額は「続けられる金額」から
最初から大きな金額を設定する必要はありません。少額でも毎月継続でき、相場が下落しても生活に影響しない金額から始める方が仕組み化しやすいと思います。
次は投資資金を置く銀行を整える
家計と投資可能額を把握できたら、次は証券会社との資金移動がしやすい銀行口座を考えます。
※本記事は一般的な家計管理・資産形成の考え方を紹介するものです。必要な現金水準や投資可能額は各家庭の収入・支出・予定によって異なります。